
ADP 就业数据再次失误后,美元面临巨大抛售压力。市场开始担心美国经济放缓尚未结束。由于贸易风险持续存在,未来的道路可能更加崎岖。彭博社报道称,尽管美国和中国最近交换了严厉的言辞,但仍接近达成第一阶段贸易协议。但在一切完成之前,什么也没有做。风险情绪的复苏可能是暂时的。对于美元而言,焦点将转向 ISM 服务,然后是非农就业数据。加元正在研究加拿大央行的利率决定。
目前在货币市场上,澳元仍然是表现最差的货币,其次是瑞士和美元。英镑是最有希望在 12 月 1.1097 日大选后保守党获得多数席位的人。技术上,英镑/美元和英镑/日元最终决定性突破近期阻力位。特别是英镑/美元明显加速上涨。欧元/美元也下定决心,突破1.1179阻力。接下来应该会进一步上涨至XNUMX阻力位。
目前在欧洲,富时指数下跌-0.01%。德国DAX指数上涨0.92%。 CAC上涨1.05%。德国10年期国债收益率上涨0.014至-0.333。亚洲早些时候,日经指数下跌-1.05%。香港恒指下跌-1.25%。中国上海证券交易所下跌-0.23%。新加坡海峡时报下跌-0.42%。日本10年期日本国债收益率下降-0.0155至-0.034。
美国ADP就业岗位仅增长67万,商品生产商仍苦苦挣扎
美国 ADP 报告显示,私营部门仅新增 67 万个就业岗位,远低于预期的 138 万个就业岗位。从一些细节来看,小型企业增加了 11 个就业岗位。中型企业增加了 29k。大型企业增加了 27 人。按部门划分,商品生产岗位接触-18k。提供服务的工作岗位增加了 85 万个。
ADP 研究所副总裁兼联席主管 Ahu Yildirmaz 表示:“11 月,劳动力市场出现放缓迹象。” “商品生产商仍在苦苦挣扎;然而,在医疗保健和专业服务的推动下,服务提供商仍处于积极状态。所有规模的公司创造就业机会的速度均有所放缓;然而,这种模式基本保持不变,因为小公司继续比大竞争对手面临更大的压力。”
穆迪分析公司首席经济学家马克赞迪表示:“就业市场正在失去光彩。制造商、商品生产商和零售商都在裁员。职位空缺正在减少,如果就业增长放缓,失业率将进一步上升。”
中国谴责美国维吾尔法案,未设定贸易协议时间表
正如预期的那样,中国对美国众议院通过 2019 年维吾尔法案进行了猛烈反应。外交部发言人华中莹批评美国议员“太无知、太无耻、太虚伪”。并且,“任何错误的言行都必须付出应有的代价。”她补充说,中国不会为与美国达成贸易协议设定任何时间表或最后期限。并将采取“果断”反制措施,捍卫自身利益,抵御美国保护主义。
另一方面,彭博社援引未透露姓名的消息人士的话报道称,美国谈判代表仍预计在 15 月 XNUMX 日自然最后期限之前达成第一阶段贸易协议。唯一悬而未决的问题是中国购买美国农产品的担保和关税回滚问题。
英国服务业PMI终值为49.3,所有PMI均显示GDP萎缩-0.1%
49.3 月份英国服务业 PMI 最终值为 50.0,低于 49.3 月份的 50.0。综合采购经理人指数 (PMI) 最终值为 2016,低于 XNUMX。 Markit 指出商业活动略有下降。新工作以 XNUMX 年 XNUMX 月以来最快的速度下降。投入成本通胀也降至三年多来的最低水平。
IHS Markit 经济副总监蒂姆·摩尔 (Tim Moore) 表示:“英国经济在 2019 年最后一个季度表现不佳,服务业产出在短暂稳定后重新陷入下降……服务提供商将近期的疲软归因于决策延迟- 制定新项目,直到国内政治格局更加明朗为止……“制造业生产下降以及服务经济缺乏增长意味着 IHS Markit/CIPS 综合产出指数与英国 GDP 季度下降趋势一致大约0.1%。”
欧元区综合PMI最终为50.6,表明第四季度GDP仅增长0.1%
51.9 月份欧元区服务业 PMI 最终值为 52.2,低于 50.6 月份的 49.4。综合采购经理人指数最终值为 2,与上个月的数据持平。从部分成员国来看,德国综合PMI终值为50,创两个月新高,但仍低于49.6。意大利综合PMI跌至7,为2个月低点。法国综合采购经理人指数跌至 52.1 个月低点 50,但仍稳定在 XNUMX 之上。
IHS Markit 首席商业经济学家 Chris Williamson 表示:“调查数据显示,第四季度 GDP 增长仅为 0.1%,制造业继续成为主要拖累因素。令人担忧的是,服务业也将迎来五年来最弱的季度扩张,强烈暗示经济放缓仍在继续蔓延……。经济几近停滞的同时还伴随着我们近年来见过的一些最弱的价格压力,这有可能使欧洲央行未来几个月的通胀率远低于目标,并增加明年初进一步政策刺激的可能性”。
澳大利亚第三季度 GDP 增长 0.4%,货币和财政刺激措施作用不大
澳大利亚第三季度GDP环比增长0.4%,低于第二季度的3%,低于预期的2%。全年经济增长0.6%。这组数据,尤其是疲软的消费,表明降息和财政刺激的影响相当有限。他们还对澳大利亚央行关于经济正在达到“温和转折点”的观点提出了质疑。
从一些细节来看,家庭消费依然低迷,本季度仅增长了 0.1%。这也主要是由必需品和服务支出的温和增长推动的。由于应缴所得税下降,可支配总收入增长了 4.8%,家庭储蓄率大幅跃升至 2.5%。国内最终需求对GDP的贡献率为0.2个百分点。政府最终消费支出增长0.9%。采矿业投资下降-7.8%,而非采矿业投资增长1.2%。
澳大利亚统计局首席经济学家布鲁斯·霍克曼表示:“经济持续增长,但增长率仍远低于长期平均水平。应纳税额的减少并没有转化为可自由支配支出的增加,这对家庭储蓄产生了明显的影响”。
同样来自澳大利亚,53.7 月份 AiG 服务业指数表现从 54.2 降至 XNUMX。
中国财新PMI综合指数创21个月新高国内外需求改善
53.5 月份中国财新服务业 PMI 从 51.1 升至 51.2,好于预期的 53.2。综合采购经理人指数 (PMI) 从 52.0 升至 21,为 XNUMX 个月来最高。 Markit 表示,制造商和服务提供商都看到产量稳步增长。总体通胀压力依然疲弱。
CEBM集团宏观经济分析总监钟正生表示:“11月份中国经济继续复苏,国内外需求双双改善。但商业信心依然低迷,反映出中美贸易冲突带来的不确定性影响。这将抑制经济增长的复苏。贸易争端是今年经济增速放缓的重要原因,也将成为影响明年中国经济企稳复苏的关键因素。”
英镑/美元午盘前景
每日枢轴点:(S1) 1.2948; (P)1.2980; (R1)1.3028;更多的…。
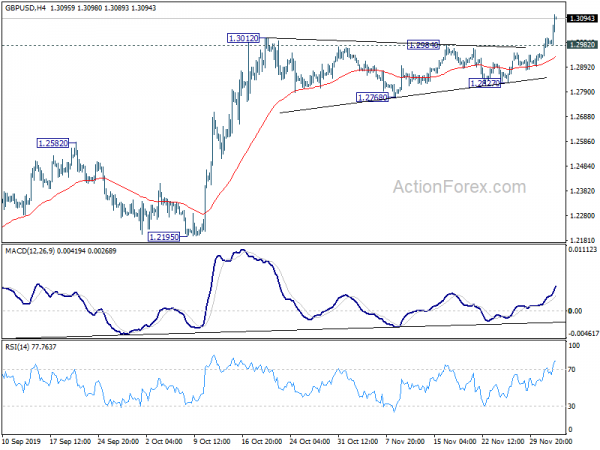
迄今为止,英镑/美元涨势加速至1.3109,盘中偏向仍偏上行。今天刚刚恢复从1.1958开始的反弹,下一步应该会瞄准1.3381阻力位。下行方面,低于 1.2982 的次要支撑位将首先使日内偏向中性。但只要守住1.2827支撑位,近期前景仍将看涨,以防回落。
从更大的角度来看,从1.1958中期底部上升被视为从1.1946开始盘整的第三站。进一步上涨将回到1.4376阻力位。目前,只要 1.2582 阻力位转为支撑位,这仍将是受青睐的情况。然而,若站稳突破1.2582,焦点将重新回到1.1946低点。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 21:30 | 澳元 | 11 月 AiG 服务业表现指数 | 53.7 | 54.2 | ||
| 00:00 | NZD | 11 月澳新银行商品价格 | 4.30% | 1.20% | ||
| 00:30 | 澳元 | GDP Q / Q Q3 | 0.40% | 0.50% | 0.50% | 0.60% |
| 01:45 | 中国 | 11月财新服务业PMI | 53.5 | 51.2 | 51.1 | |
| 08:45 | 欧元 | 意大利 11 月服务业 PMI | 50.4 | 51.2 | 52.2 | |
| 08:50 | 欧元 | 法国服务业 PMI 11 月 F | 52 | 52.9 | 52.9 | |
| 08:55 | 欧元 | 德国 11 月服务业 PMI F | 51.7 | 51.3 | 51.3 | |
| 09:00 | 欧元 | 11 月欧元区服务业 PMI F | 51.9 | 51.5 | 51.5 | |
| 09:30 | 英镑 | 11 月服务业 PMI | 49.3 | 48.6 | 48.6 | |
| 13:15 | 美元 | 11 月 ADP 就业变化 | 67 | 138 | 125 | 121 |
| 13:30 | CAD | 劳动生产率 Q/Q Q3 | 0.20% | 0.20% | 0.20% | |
| 14:45 | 美元 | 11 月 F 服务业 PMI | 51.6 | 51.6 | ||
| 15:00 | 美元 | 美联储夸尔斯讲话 | ||||
| 15:00 | 美元 | 11 月 ISM 非制造业 PMI | 54.5 | 54.7 | ||
| 15:00 | CAD | 加拿大央行利率决定 | 1.75% | 1.75% | ||
| 15:30 | 美元 | 原油库存 | 1.6M | 1.6M |




 Signal2forex.com - 最佳外汇机器人和信号


