
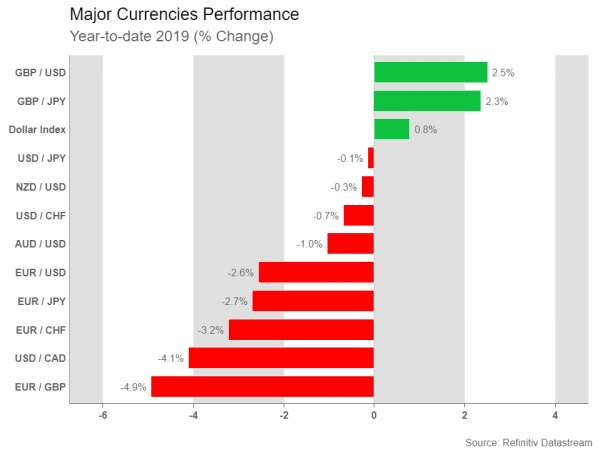
2019年无疑是动荡的一年,但各类资产最终都实现了上涨,这主要得益于各国央行的刺激政策。外汇市场方面,加元和英镑表现最为强劲,美元基本持平,而欧元则表现逊于大盘。展望2020年,欧元区经济增长乏力,欧元仍面临诸多风险;尽管许多策略师预测美元将走向衰落,但除非美联储再次降息,否则这种情况似乎不太可能发生。日元年初可能表现疲软,但随着英国脱欧风险重现以及美国大选不确定性加剧,最终有望反弹。
“美元至上”的时代依然存在吗?
世界储备货币美元有望以强劲的势头结束这一年,乃至这十年。诚然,美元在2019年对英镑和加元有所贬值,但对许多其他主要货币而言,美元依然走强,例如对欧元上涨了2.6%。尽管美联储做出了戏剧性的政策转变,放弃了加息周期,转而三次降息以缓解贸易战和全球经济放缓对美国的影响,但美元依然保持了强劲的走势。
简而言之,美国经济对资本流动极具吸引力。即使考虑到美联储的降息,美国仍然提供远高于大多数其他G10经济体的利率、安全的环境和更快的经济增长。
现在的问题是,这种情况能否在2020年继续下去。至关重要的是,许多策略师预测美元将出现亏损,他们预期贸易形势的改善将削弱美元的避险吸引力,全球经济增长的加速将使美国相对而言吸引力下降,而总统选举的不确定性将增加美元的风险溢价。
这些论点固然有理,但真正的问题是,投资者还能去哪里避险?复制美元的高收益避险地位并非易事。尽管美国经济面临诸多困境,但仍远超欧洲——欧洲经济增长乏力,且深陷结构性和制度性问题。若无避险情绪升温,低收益的日本同样缺乏吸引力;而在贸易环境不稳定的情况下,新兴市场似乎风险尤其高。
除非美联储开始大幅降息并削弱美元的利率优势,或者德国宣布一项大规模财政支出计划以提振陷入困境的欧元区(见下文),否则很难想象美元会有任何真正的下跌空间。至少在未来几个月内,这两种情况似乎都不太可能发生。
欧元区仍在等待财政刺激措施——预计会延迟。
欧元区过去一年举步维艰,英国脱欧的不确定性和贸易风险导致欧元区制造业遭受重创,经济增长放缓。形势严峻到欧洲央行在终止量化宽松(QE)计划仅九个月后就不得不重新启动该计划。
尽管经济增长目前似乎已经触底反弹,但仍稳定在极低水平,因此没有什么值得庆祝的。更重要的是,经过多年的大规模货币宽松政策,欧洲货币政策已接近极限,因此欧洲央行进一步的刺激措施——例如更大规模的量化宽松注入——可能对提振经济收效甚微。相反,真正需要的是大规模的财政刺激,但唯一拥有真正财政空间的国家是德国,而柏林方面已明确表示无意推出大规模财政刺激方案。
如果没有这样的支出方案,经济增长可能持续疲软。更不用说其他风险了,例如,随着与中国的贸易摩擦结束,白宫可能会将目光转向与欧洲的贸易。美国最高贸易官员罗伯特·莱特希泽最近表示,美国对欧盟的巨额贸易逆差…… “无法继续”这或许是未来某些事情的序幕。
尽管投资者近来对英国脱欧的态度更为乐观,推动欧元回升,但无协议脱欧的威胁可能很快就会再次浮出水面(详见下文)。总而言之,欧元在2020年很可能仍将是一种重要的融资货币,而持续的经济疲软甚至可能导致欧洲央行加大量化宽松的力度,如果没有强有力的财政刺激方案,欧元可能会继续处于弱势地位。
英国脱欧闹剧仍未结束,但英国央行的政策也可能左右英镑走势。
经历了动荡的2019年之后,2020年或许会是英国脱欧问题最终解决的一年。然而,鉴于英国首相鲍里斯·约翰逊在赢得压倒性选举胜利后,立即设定了2020年12月的最后期限来谈判脱欧后的贸易协议,英镑明年的走势恐怕不会一帆风顺。
约翰逊在去年12月提前举行的脱欧公投中获胜,因此他设定的硬性最后期限本不应令人感到意外。然而,由于交易员刚刚减持了英镑的空头头寸,这并非他们想听到的消息,英镑/美元在选举后的涨势迅速消退。
最有可能的结果是,英国将在2021年1月1日与欧盟达成某种临时协议后脱欧,或者如果取得足够进展,约翰逊可能会同意最后一刻延期。然而,市场不会接受这种不确定性和政治作秀,这意味着英镑未来将面临更多波动。
但或许更大的不确定性在于英格兰银行的动向。目前,政策制定者们对于英国经济增速放缓是否足以触发降息意见不一,可能需要几个月的时间才能明朗化。
英镑走势很大程度上取决于政治僵局的结束能在多大程度上提振企业支出,以及欧元区和全球经济增长是否复苏。在投资者能够更好地评估英国的增长势头,进而判断利率前景之前,英镑仍将受制于脱欧相关新闻。如果经济数据持续恶化,而约翰逊坚持强硬立场,英镑可能很快就会跌至1.25美元关口。
日元:风险偏好的俘虏
在日本,避险货币日元经历了动荡的一年,从 2019 年初表现最差的主要货币,到随着贸易紧张局势升级而表现最佳,再到随着中美达成停火协议而对美元汇率趋于平稳。
2020年的走势可能与此类似。全球市场面临的最大风险——贸易和英国脱欧——近期已大幅减弱,抑制了对避险货币日元的需求。随着中美签署“第一阶段”协议,以及英国脱欧进程最终进入第二阶段,这种积极情绪可能会在未来几周持续,日元年初或将出现一些下跌。
然而,从长远来看,日元可能会反弹。即便假设贸易休战能够维持——这本身就是一个很大的假设——无协议脱欧的风险仍然可能重现。除非欧盟和英国能够在11个月内达成全面贸易协议(考虑到欧盟与加拿大之间的协议耗时七年才最终达成,这几乎是不可能实现的),否则英国将不得不延长过渡期。问题在于,约翰逊首相曾多次誓言不会这样做,因此随着最后期限的临近,他可能会再次以无协议脱欧相威胁,以此来迫使对方做出让步。
与此同时,美国总统大选临近,投资者可能会抛售股票等风险资产,转而寻求避险资产,尤其是在进步派候选人——桑德斯或沃伦——获得民主党提名的情况下。这两位候选人都主张提高企业税收以资助社会项目,因此可以预见,这样的提名很可能会引发股市恐慌,进而导致更广泛的避险情绪。
袁:着眼于金融稳定
2019年,受特朗普关税及其带来的不确定性影响,中国经济增速大幅放缓,工业部门和出口均受到冲击。若非北京方面积极采取货币和财政刺激措施,经济放缓的程度可能会更加严重。
展望2020年,经济增长和人民币汇率面临的风险似乎仍然偏向下行。贸易战虽然暂时搁置,但始终存在重燃的风险,尤其是在白宫认为北京没有履行承诺,或者特朗普在大选前加大对华强硬力度的情况下。与此同时,大部分关税措施仍然有效。
同样重要的是金融稳定风险。中国的总债务和银行杠杆率(即银行业规模占GDP的比重)已经非常高。因此,进一步刺激经济增长的风险极大,因为这可能会加剧脆弱性,并放大未来的冲击。事实上,已经出现了一些压力迹象,例如农村银行挤兑和国有企业违约。虽然这些情况目前尚未得到控制,但这无疑是需要密切关注的问题。
澳元、新西兰元和加元的走势仍与贸易战息息相关
与大宗商品价格挂钩的澳元、新西兰元和加元在2019年经历了过山车般的波动,贸易紧张局势此起彼伏。尽管加元最终守住了年初以来的涨幅,而澳元和新西兰元则首当其冲地受到了特朗普贸易政策的影响,但这三种货币似乎都将在年底迎来积极的收官之战。
澳大利亚、新西兰和加拿大对出口的依赖使其经济极易受到贸易战的影响。中国是澳大利亚和新西兰出口的最大买家,而美国则是加拿大生产商最大的市场。因此,这些市场的任何中断都会对澳大利亚、新西兰和加拿大的经济产生连锁反应。
这一点在澳大利亚已经显现,该国年增长率已降至2009年以来的最低水平,就连曾经强劲的劳动力市场也开始出现波动。澳大利亚储备银行迅速做出反应,在2019年三次下调现金利率。展望2020年,投资者认为澳储行再次降息25个基点的可能性高达85%。
如果美中停火协议得以维持,那么2020年期间,这些风险可能会降低,从而提振澳元。然而,即便贸易摩擦有所缓和,澳元的上涨趋势仍然面临风险。通胀率持续低迷,且就业增长未能回升(就业增长是推高工资的关键),因此澳大利亚储备银行明年可能会放松货币政策,从而限制澳元的升值空间。
相比之下,新西兰元自去年10月触及10年低点以来,仍有更大的上涨空间。与澳大利亚储备银行不同,新西兰储备银行预计在2020年不会进一步降息,因为新西兰经济似乎正在企稳,而且近期公布的财政刺激方案应该会提供额外的提振。
与七国集团(G7)的整体趋势相反,加拿大经济展现出最强的韧性,尽管其增长也并非十分显著。尽管如此,加拿大经济的相对强势使其全年维持利率不变,市场也预计2020年利率不会有任何变化。
至少在2020年初,加拿大最大的出口商品——石油——的前景略微乐观,这对经济增长应该会起到积极作用,而美国经济可能出现的反弹也可能进一步提振加拿大经济。然而,加拿大的经济形势并非完全乐观,就业市场似乎正在放缓,加拿大央行也正密切关注消费和住房市场,因为出现了一些预警信号。
如果加拿大国内经济保持稳健,全球经济增长改善,加元前景乐观,因为加拿大央行比美联储更有可能加息。然而,一旦贸易紧张局势升级,无论是与中国还是欧盟,加元的表现都可能显著逊于其他主要货币,因为加拿大央行降息空间更大,而目前市场并未预期会有任何宽松政策出台。




 Signal2forex.com - 最佳外汇机器人和信号


