
9 月 2020 日星期一,我们预测澳大利亚经济将在 0.6 年经历衰退,上半年经济收缩 2.2%,但随着经济从新冠疫情造成的破坏中恢复,我们预计下半年将增长 19% -XNUMX。
我们的中心假设是,COVID-19 威胁将在 XNUMX 月季度达到顶峰,到季度末信心和活动将开始恢复。
我们将 2020 年描述为严重破坏或技术性衰退,以区别于澳大利亚前两次经济衰退,当时失业率从 6% 飙升至 11%。
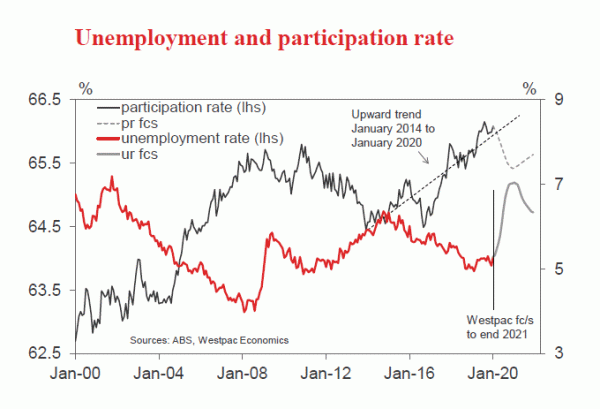
我们上周的计算将失业率的预测峰值设定在 5.8% - 6% 左右,高于目前的 5.3%。失业率相对温和的增长尤其反映了这样的预期,即与之前的衰退相比,这次破坏将相对较短,并且企业认为将会出现一定程度的劳动力囤积。
本周晚些时候,我们分析了政府 17.6 亿美元的刺激计划,并得出结论认为,该计划的刺激力度不足以避免 2020 年经济衰退。
我们围绕该一揽子计划的主要假设集中于向养老金领取者和社会保障领取者支付的 4.76 亿美元以及即时资产冲销条款对支出可能产生的影响。
我们估计,养老金领取者将节省约 75% 的付款,社会保障领取者将节省约 60%。
鉴于银行存款利率暴跌和健康问题,养老金领取者可能会持谨慎态度。在这方面,最新的西太平洋银行 MI 消费者信心调查显示,13.8 岁以上老年人的信心下降了 65%,这表明人们要谨慎行事。社会保障领取者将因 COVID -19 的威胁而感到不安,并因收入增加的“一次性”性质而灰心丧气。
我们与政府关于与“即时资产冲销”计划相关的商业投资提升的计算不同,假设约为 2 亿美元,而政府的估计为 5-6 亿美元。由于商业信心在 COVID-19 冲击下脆弱并进一步减弱,我们预计企业在增加支出方面将持谨慎态度。
尽管如此,我们注意到该一揽子计划可能会使 0.4 月份季度的 GDP 增长 XNUMX%,很大程度上抵消了估计的收缩。然而,我们注意到,本周情况有所恶化,“一揽子计划前”的收缩现在可能比上周初的估计更大。
在这方面,我们对 0.7 月和 0.3 月季度 GDP 增长的修订估计,在对刺激计划进行调整后,分别为负 1% 和负 0.6%,即 GDP 总量收缩 XNUMX%。回想一下,在对刺激方案进行调整之前,我们上周初的估计是总收缩 XNUMX%。
那么改变了什么?
最值得注意的是,我们看到了针对国际旅客的强制隔离要求;对大型公共集会的限制;全球股市惨遭抛售;以及政府和企业债务市场流动性有限的报道。
毫不奇怪,由于这些事件进展迅速,我们对 19 月份季度和 XNUMX 月份季度的 COVID-XNUMX 影响的估计做出了一些重大改变。
我们将这两个季度中受影响最大的消费者支出部分(酒店、餐馆和咖啡馆、娱乐服务和航空旅行)受到的冲击从负 40% 上调至负 25%。
我们将耐用消费品的预期冲击上调至-7%,并上调了对家庭装修和扩建的负面影响。
我们预计这两个季度出境和入境旅游将收缩 80%。
总体而言,我们现在预计消费者支出将收缩 0.1%(2.8 月季度)和 1.9%(1.0 月季度),然后在 XNUMX 月季度恢复 XNUMX%,在 XNUMX 月季度恢复 XNUMX%。我们还对库存进行了调整;政府支出(进一步提高医疗支出)。
目前预计 2020 年增长率为 1.5%,其中上半年为负 1%,下半年为 2.5%。
由于娱乐等劳动密集型行业受到较大负面冲击,预计到 7 年 2020 月失业率将达到 5.8%(高于之前估计的 6.0%-66.1%);旅游;教育;翻新和增建;和住宅建设。尽管参与率从 65.4% 降低至 XNUMX%,但失业率仍出现上升,这是由于工人泄气效应——也就是说,当工人应对劳动力市场恶化时,参与率可能会下降。
请注意,这些预测并非基于欧洲式全面封锁后的澳大利亚。毫不奇怪,如果发生这种情况,预测可能会下调。




 Signal2forex.com - 最佳外汇机器人和信号


