
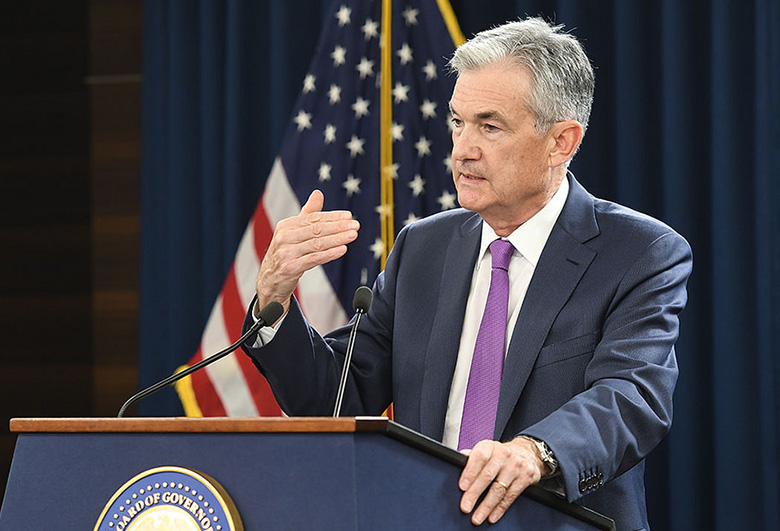
美联储主席杰罗姆·鲍威尔
信贷市场的运作离不开一个运转良好的利率市场。正因如此,美联储周日晚间宣布降息100个基点,并重启700亿美元的量化宽松计划,虽然至关重要,但不足以阻止金融市场的崩溃。
在金融危机中,修复信贷渠道是首要任务。股票市场纸面财富的损失目前仍将持续——尽管交易员会试图从中获利,但这种反弹将使长期投资者遭受损失。这种情况只有在我们能够更确切地了解新冠病毒及其经济影响的全部范围后才会结束。
目前来看,这是不可能的。
提出病假工资和房贷假期固然不错,但那些依靠租金收入维持生计的企业和家庭该怎么办呢?
– 马特·金,花旗银行
当前股市抛售潮与 2007 年和 2008 年的金融危机(当时美国股市下跌了 57%)以及 1929 年的股市崩盘和大萧条(当时股市下跌了 86%)有很多比较。
但就目前而言,股市几乎无关紧要。
上周,美国国债市场本身似乎濒临崩溃。
《欧洲货币》杂志回想起1997年的亚洲金融危机,当时人们震惊地发现,所公布的主权债券利差毫无意义,仅仅源于交易商之间盲目押注的少量小额交易。这一次,问题不在于印尼、韩元和泰铢计价的欧洲债券,而在于美国国债市场似乎已经崩溃。所有其他金融市场,包括股票市场,都依赖于这个市场,因为股票市场的估值会根据利率市场进行调整。
欢呼
因此,我们既要为美联储触及下限并重启量化宽松政策而欢呼,又要为将银行使用贴现窗口的成本降低 150 个基点并鼓励它们这样做而欢呼——通常这被视为财务困境的迹象,因此会被避免——同时还提供 90 天的融资。
回到现实世界,大大小小的企业,尤其是那些处于易受影响行业的企业——旅游、娱乐、酒店、会展——都在思考,当收入停止流入时,他们该如何支付员工工资。
|
马特·金,花旗银行 |
花旗集团全球信贷产品策略主管马特·金以他一贯的敏锐洞察力写道:“问题很大程度上在于,信贷和现金流构成了冗长而错综复杂的链条,其强度取决于最薄弱的环节。提出病假工资和抵押贷款假期固然不错,但那些依赖租金收入的企业和家庭又该怎么办呢?”
如果利率和信贷渠道重新开放,究竟会有哪些资金流经这些渠道?
Kames Capital固定收益主管Adrian Hull指出:“宽松的货币政策为资金自由流动提供了可能。政府和银行如何有效且审慎地利用这种流动性,将是决定经济影响如何展开的关键。”
信贷市场仍在努力适应严峻的新现实。例如,德意志银行上周预计美国高收益债券利差将扩大至750个基点,而现在预计将扩大至1,000个基点。
美联储最终是否会购买公司债券和公司商业票据,与其说是支持银行和资本市场,不如说是取代它们?
没有法律授权,这是不可能的,而法律授权或许尚未到来。与此同时,世界各国政府需要支出资金,并通过企业将资金输送至家庭,这一点现在看来显而易见。
金认为,问题在于这种财政救济可能“需要达到难以想象的规模”。
一门火箭筒
美联储将利率下限下调100个基点,这无疑是个好消息。但实际上,市场上周就已经消化了这一预期。美联储同时将银行存款准备金率降至零,并鼓励银行动用流动性和资本缓冲来支持贷款,这既是利好消息,也表明了其对未来形势的严峻预期。
这不会是最后一次重拳出击。金已经预见到监管资本和会计规则将被豁免。
那么那些仍在下跌的股市又会如何呢?在无风险利率为零的情况下——尽管除了洗手液和卫生纸的价格上涨之外,通货膨胀的可能性也很小——随着一些协调一致的政策应对措施终于开始出台,资金会不会重新流入这些股市呢?
摩根士丹利首席跨资产策略师安德鲁·希茨正密切关注市场波动。近期危机的教训是,波动性必须先停止上升。只有在此之后,企业的股票估值和盈利才能触底反弹,甚至可能开始复苏。
天知道到那一天,世界会变成什么样子。




 Signal2forex.com - 最佳外汇机器人和信号


