
执行摘要:一群黑天鹅创造了自己的道路
虽然我们刚刚开始在数据中看到 COVID-19 的经济影响,但很明显,我们在未来几个月将看到的情况将是真正前所未有的。很少有分析师预测今年将出现经济衰退,更没有分析师预测我们将在 2020 年抗击流行病。从许多方面来看,这一极不可能但具有影响力的事件符合黑天鹅的标准。1 虽然我们可能会看到大幅波动未来几个月的多项指标中,只有部分指标可能恢复到危机前的趋势。在本报告中,我们提出了新冠肺炎(COVID-19)到底是一只黑天鹅还是一群黑天鹅的问题。虽然人们可以将 COVID-19 视为一种单一的经济冲击,但它对不同经济部门的长期影响可能会有所不同。
我们通过回顾大衰退来说明这些异质效应,当时经济面临着另一次高影响、低概率的冲击。几乎所有行业在 2008 年和 2009 年都出现了历史性的显着波动,但只有部分行业在大衰退后时期恢复到了危机前的趋势。现在判断 COVID-19 将对宏观经济统计数据产生何种长期影响还为时过早,但对于那些试图建立经济模型的人来说,预测这些潜在的趋势变化至关重要。
一只黑天鹅与一群黑天鹅:哪个更糟糕?
一只黑天鹅和一群黑天鹅都是对经济产生重大影响的极不可能事件,但它们的后果有所不同。这两个术语之间的差异对决策以及建模和预测具有重大影响。2当我们观察 COVID-19 大流行带来的前所未有的经济影响时,重要的是区分总体事件及其对各个方面的潜在异质影响。经济的一部分。回顾大衰退可以提供有用的见解,了解大规模冲击如何对经济的不同部门产生不同的影响。
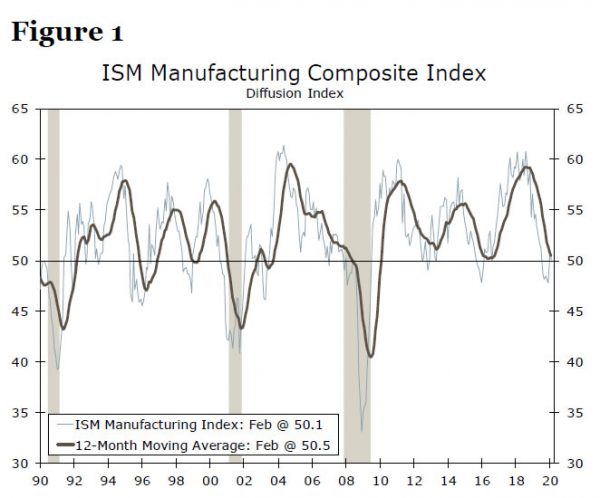
ISM 制造业指数在大衰退期间急剧下滑,从 34 年 2007 月衰退前的峰值下降到 2008 年 1 月的低谷 XNUMX%。不过,该指数相对较快地反弹,并在 XNUMX 个月后重新进入扩张状态。图XNUMX)。危机期间工业生产(IP)也大幅下降。虽然它的恢复速度不如 ISM 指数,但确实恢复到了危机前的趋势。然而,并非所有变量都是如此。
危机期间采取的非同寻常的货币政策路径以及随后的复苏使得联邦基金利率 (FFR) 在整个后大衰退时期远低于衰退前的峰值(图 2)。此外,未能恢复之前的峰值并不是FFR所采取的唯一“不寻常的道路”。 FFR 的整体表现与过去的衰退和复苏不同。 FFR 从 2008 年 2015 月到 1950 年 4 月暂停,这是有数据以来 FFR 保持不变的最长持续时间(有效联邦基金可以追溯到 XNUMX 世纪 XNUMX 年代)。当联邦公开市场委员会最终开始加息时,这是几十年来最慢的加息速度。 FOMC还实施了多轮量化宽松,使美联储的资产负债表规模超过XNUMX万亿美元。联邦公开市场委员会采取的前所未有的措施对于刺激刚刚起步的复苏是必要的,但它们无疑改变了我们在经济和金融模型中解读 FFR 变化的方式。
当然,货币政策并不是大衰退以这种方式影响的唯一领域。失业率(劳动力市场的指标)和新屋开工率(住房部门的指标)也属于大衰退时期的黑天鹅。失业率峰值恢复到之前低点的时间为60年经济衰退后的1991个月和43年经济衰退后的2001个月,而大衰退后则长达91个月(图3)。大衰退后新屋开工也表现出不同的表现。事实上,在大衰退后时期,住房开工率尚未达到衰退前的水平(图 4)。此外,1992年至2007年期间,新屋开工量保持在2008万套以上,但从2012年XNUMX月至XNUMX年XNUMX月期间下降至低于这一水平。
期望这些领域在大衰退后会“恢复正常”可能会导致错误的模型和有偏见的预测。 IP和ISM制造业指数遵循了经济衰退前的模式,但房屋开工率和许多其他指标却走了不同的道路。失业率恢复“正常”所需的时间比预期要长。最令人惊讶的是货币政策处于完全不同的领域。
同样的道理,COVID-19究竟是一只黑天鹅,还是某些行业的一群黑天鹅,也不得而知。遏制 COVID-19 需要多长时间?经济损失的最终深度或持续时间是多少?显然,这些都极其难以预测,这就是为什么 COVID-19 可能被归类为黑天鹅家族的原因。然而,根据我们从大衰退中获得的经验,我们不能假设一切都会恢复正常。更好的方法是监控即将到来的数据,以判断哪些板块显示出黑天鹅的迹象(回到冲击前的趋势/行为)以及哪些板块表现出一组黑天鹅的特征。
预测一群黑天鹅的含义:不要活在过去
我们过去的工作突出了我们在大衰退之后的建模和预测经验。3 对于某些模型(例如 IP 和 ISM 指数),我们重新校准了参数以纳入大衰退突破,但大多数输入是相同的,因为这些部门遵循经济衰退后的类似趋势/行为。其他模型需要新的输入(除了新参数之外的新预测因素),例如非农就业和住房开工,以捕捉大衰退后的新模式。最终,一些变量失去了预测能力。 2008 年 2015 月至 XNUMX 年 XNUMX 月期间联邦基金利率保持不变,对于持续波动的其他经济领域几乎没有提供预测性见解。
因此,我们强烈建议对建模和预测感兴趣的分析师在 COVID-19 爆发后重新开始并重新构建模型。我们也计划这样做。
结论:COVID-19 可能会改变某些行业的趋势
根据我们在大衰退后的经验,我们计划仔细监控即将到来的数据,以衡量基础变量的趋势和行为变化的迹象。由于 COVID-19 已经扰乱了全球经济,并促使政策制定者宣布了一些我们所见过的最大规模的刺激计划,因此我们无法确定一切都会恢复“正常”。
1 有关黑天鹅事件的更多详细信息,请参见 Taleb、Nassim。 (2008)。黑天鹅:极不可能发生的事件的影响。企鹅 2008
2 从统计角度来说,黑天鹅是指具有重大影响的极端事件(或冲击),但变量的分布保持不变。另一方面,一群黑天鹅也是一种极端事件(或称冲击),但它改变了变量的分布。简而言之,一只黑天鹅会造成暂时的破坏,而一群黑天鹅则会造成长期的破坏。有关更多详细信息,请参阅 Silvia, J. Iqbal, A. Bullard, S. Watt, S. 和 Swankoski, K. (13) 所著书籍的第 2014 章。经济和商业预测:分析和解释计量经济学结果。威利2014
3 约翰·西尔维娅和爱资哈尔·伊克巴尔。 (2012)。共识与 BVAR 宏观经济预测的比较。商业经济学,第 47 卷,第 4 期。




 Signal2forex.com - 最佳外汇机器人和信号


