
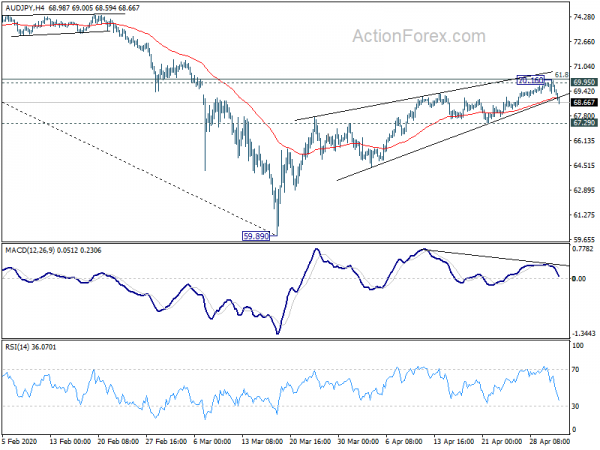
日元和瑞士法郎今天普遍上涨,因为避险情绪似乎在五月份开始卷土重来。亚马逊和苹果的警告被认为是美国期货下跌的原因。另一方面,由于担心美国总统唐纳德·特朗普将加强与中国的关税战,并限制政府退休基金投资中国股票,中国股市大幅走低。由于这些原因,澳元是今天表现最差的货币,其次是新西兰元。
从技术上讲,澳元/美元突破 0.6444 阻力位并转为支撑位应该会确认短期见顶。焦点将转向 0.6253 支撑位,以表明近期看跌反转。同样,澳元/日元也瞄准 67.29 支撑位,以表明近期看跌逆转。欧元/美元目前压力在1.0990阻力位,突破后将目标111.47阻力位,而盘整格局则延续至1.0635。
欧洲央行:在严重的冠状病毒情况下,GDP将跌至-15%低谷,外国需求将下降-19%
欧洲央行今天发布的公报提出了冠状病毒大流行对经济影响的三种情景。在严峻的情况下,第二季度GDP收缩可能会达到-15%。今年外国需求可能会收缩-2%,并且要到 19 年底才能恢复到 2019 年之前的水平。
在 温和 在这种情况下,严格封锁的持续时间相对较短,将于 2020 年 XNUMX 月结束。此后活动将逐渐恢复正常,只会造成暂时的经济损失。在里面 中等 严格的封锁也将在5月结束,但随之而来的是相对严格且持久的遏制措施。恢复正常活动被推迟,产出损失持续存在。在里面 严重 在这种情况下,长期的严格封锁期将于六月结束。持续的严厉遏制措施将继续存在。在疫苗问世之前(而不是 2021 年中期),这将严重抑制各经济部门的活动。
7年欧元区外需将分别在轻度、中度和严重情景下下降-11%、-19%和-2020%左右。在严峻的形势下,2019年底前国外需求将无法恢复到2022年之前的水平。三种情景下GDP预计将收缩-5%、-8%和-12%。严峻形势下的年度数据反映了第二季度-15%左右的季度低谷,随后出现了长期且不完全的复苏。
英国制造业PMI终值为32.6,生产、新订单、就业、新出口均创历史新低
英国 32.6 月份制造业 PMI 最终值为 47.8,低于 28 月份的 XNUMX。 Markit表示,“制造业生产、新订单和就业均以XNUMX年调查历史上最快的速度萎缩”。此外,冠状病毒大流行“打击了海外需求,导致新出口业务创纪录下降”。
IHS Markit 总监 Rob Dobson:“悬而未决的问题仍然是当前的限制需要维持多久,以及哪些部门可以开始安全地重新开放。压力越来越大,因为全球经济处于封锁状态的时间越长,工业成本就越大,裁员的可能性就越大。”
同样来自英国,56 月份抵押贷款批准数量下降至 4 万份。 2.8 月份 MXNUMX 货币供应量环比增长 XNUMX%。
东京核心CPI转负, 制造业最终结果为 41.9
日本公布,0.2 月份东京所有项目 CPI 放缓至 0.4%,低于去年同期的 0.1%。核心消费者物价指数(扣除生鲜食品的所有商品)同比转负至-0.4%,低于同比 0.2%。核心-核心 CPI(所有项目减去新鲜食品和能源)同比下降 0.7%,低于同比 XNUMX%。
首都报告核心消费者物价指数三年来首次下降。作为全国通胀趋势的指标,它引发了人们对日本重新陷入通货紧缩的担忧。但这并不完全出乎意料,因为日本央行还预测本财年核心通胀率将转为负值至-0.7%至-0.3%。
日本 41.9 月份制造业 PMI 终值为 44.8,低于 2009 月份的 XNUMX,创 XNUMX 年来新低。 Markit 表示,需求暴跌导致产量进一步大幅削减。随着冠状病毒大流行的持续,供应链中断加剧。制造业就业人数下降幅度为 XNUMX 年中期以来最强劲。
IHS Markit 经济学家 Joe Hayes 表示:“根据与官方统计数据的比较,最新调查数据显示 15 月份制造业产出同比下降约 19%……最新数据显示,直到我们过了高峰期,尽管 COVID-XNUMX 大流行和出口需求可能开始缓慢复苏,但日本制造业经济的很大一部分仍将保持有效关闭状态。”
日本央行会议纪要:不确定冠状病毒大流行后经济是否会强劲复苏
在日本央行 16 月 XNUMX 日的会议纪要中,委员们一致认为,冠状病毒的爆发、经济影响的“规模和持续性”存在“重大不确定性”。一名成员警告说,影响可能是“重大的,而不仅仅是暂时的”。一位成员表示,经济低迷可能“严重且持久”,而且“弥补服务消费的损失并不容易”。
少数成员还表示,“不确定Covid-19消退后经济是否会强劲复苏”,因为由于销售税上调和自然灾害,经济活动已经表现出一些疲软。
成员们“一致认为”经济活动和价格的下行风险“似乎一直在增加”。他们还一致认为,价格前景可能“暂时有些疲软”。但一些成员表示,“实现价格稳定目标的动力更有可能丧失”。
由于加工食品和杂货的异常增长消退,澳大利亚 AiG 制造业下降至 35.8
17.9 月份澳大利亚 AiG 制造业表现指数大幅下跌 -35.8 点至 2009。这是有记录以来最大的月度跌幅,表明制造业以 XNUMX 年 XNUMX 月以来最严重的速度收缩。“随着对制成品食品和杂货的需求异常激增的消退”,XNUMX 月份的急剧正增长完全被逆转。
制造商在 19 月份提到了一系列 COVID-XNUMX 问题,其中最普遍的问题包括:由于停工而没有新的销售;主要客户取消订单;州际货运的供应链问题和延误;以及原材料价格上涨。
同样来自澳大利亚,第一季度 PPI 环比上涨 0.2%,同比上涨 1.3%。
美元/瑞郎日中展望
每日枢轴:(S1)0.9609; (P)0.9684; (R1)0.9729; 更多…
目前美元/瑞郎的日内偏差仍然偏向下行。从 0.9802 的下跌被视为 0.9901 修正形态的第三条腿。突破0.9592支撑位,下一步目标是0.9502。但下行空间应受到61.8至0.9181的0.9901%回撤位0.9456的遏制才能反弹。上行方面,0.9700上方的次要阻力位将首先转为中性。
从更大的角度来看,从 1.0237 开始的下跌被视为从 1.0342(2016 年低点)开始的该模式的第三条腿。在触及 0.9181 关键支撑位(0.9186 年低点)后,其可能最终收于 2018。突破0.9901将延续0.9181至1.0023阻力位的反弹。毕竟,中期区间交易可能会在 0.9181/1.0237 之间持续一段时间。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 东京 CPI 核心年率 4 月 | -0.10% | 0.10% | 0.40% | |
| 00:30 | 日元 | 自分银行 4 月制造业 PMI | 41.9 | 43.7 | 43.7 | |
| 01:30 | 澳元 | PPI Q/Q Q1 | 0.20% | 0.30% | ||
| 01:30 | 澳元 | PPI 年/年第 1 季度 | 1.30% | 1.40% | ||
| 06:30 | 澳元 | RBA 商品指数 SDR Y/Y 四月 | -8.10% | -10.20% | -10.70% | |
| 08:30 | 英镑 | 4 月制造业 PMI | 32.6 | 32.8 | 32.9 | |
| 08:30 | 英镑 | 抵押贷款批准三月 | 56 | 59 | 74 | |
| 08:30 | 英镑 | M4 货币供应量 M/M 三月 | 2.80% | 0.20% | 0.30% | 0.40% |
| 13:30 | CAD | 4月制造业PMI | 46.1 | |||
| 13:45 | 美元 | 4 月制造业 PMI | 36.9 | 36.9 | ||
| 14:00 | 美元 | 4 月 ISM 制造业 PMI | 36.7 | 49.1 | ||
| 14:00 | 美元 | 4 月 ISM 制造业价格支付 | 30.7 | 37.4 | ||
| 14:00 | 美元 | 4 月 ISM 制造业就业指数 | 43.8 | |||
| 14:00 | 美元 | 建筑支出月/月 三月 | -3.90% | -1.30% |




 Signal2forex.com - 最佳外汇机器人和信号


