
在新西兰联储决定将量化宽松计划扩大近一倍后,新西兰元今天普遍下跌,并表明其对负利率持开放态度。澳元紧随其后,位列第二弱。美国股市隔夜的大幅下跌并没有延续到亚洲市场。其他主要货币走势相对复杂,加元和英镑走强,其次是美元。美联储官员反对负利率的言论在一定程度上支撑了美元。美联储主席杰罗姆·鲍威尔今天将有机会澄清他的立场。
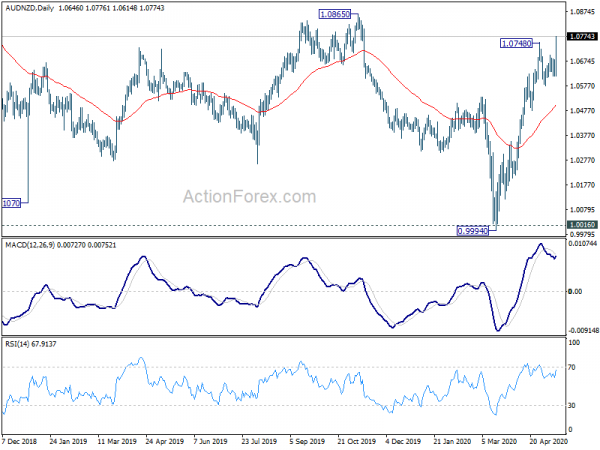
技术上,澳元/纽元突破1.0748阻力位表明将重拾自0.9994的反弹。接下来将进一步上涨至1.0865阻力位。纽元/美元关注0.5994支撑位,突破将表明完成从0.5469的修正反弹。随后将会出现更深的下跌,重新测试这个低点。同样,纽元/日元正在回到 63.55 支撑位。突破也将表明完成了从 59.49 的修正反弹,并重新测试该低点(更多关于新西兰元/美元和新西兰元/日元)。新西兰元的疲软是否最终也会拖累澳元还有待观察。
今天英镑货币对也值得关注。随着今天的反弹,欧元/英镑目前关注0.8863阻力位。坚守该水平将确认短期触底于0.8670,并反弹至0.8987斐波那契水平。英镑/美元也关注1.2247支撑位。果断突破该处将表明近期反转,具有双顶形态(1.2647、1.2645)。可能会出现更深的下跌,重新测试 1.1409 低点。
目前在亚洲,日经指数下跌-0.47%。香港恒生指数上涨0.01%。中国上海证券交易所下跌-0.18%。新加坡海峡时报下跌-0.40%。日本10年期日本国债收益率上涨0.0036至-0.002。一夜之间,道指下跌-1.89%。标准普尔 500 指数下跌-2.05%。纳斯达克指数下跌-2.06%。 10年期国债收益率下降-0.048至0.678。
新西兰联储将量化宽松上限提高至 60B 新西兰元,负利率是未来的选择
正如普遍预期,新西兰联储将 OCR 维持在 0.25% 不变。此外,央行还决定将大规模资产购买计划(LSAP)的上限从 60B 新西兰元扩大到 33B 新西兰元。政府通胀指数债券现已与政府债券和地方政府融资机构债券一起纳入该计划。
新西兰联储还“准备在需要时使用额外的货币政策工具,包括进一步降低 OCR、在 LSAP 计划中添加其他类型的资产,以及向银行提供定期贷款。”
该委员会在会议纪要中指出,“负”OCR 将“成为未来的一种选择”,尽管金融机构“尚未做好运营准备”。与机构有关为负利率做准备的讨论“正在进行”。
澳大利亚西太平洋银行 (Westpac) 消费者信心指数跃升 16.4%,这是乐观的真正理由
16.4 月份澳大利亚西太平洋银行 (Westpac) 消费者信心指数显着反弹 88.1%,至 75.6,高于 17.7。这也是自近五十年前有记录以来的最大涨幅,扭转了 XNUMX 月份 -XNUMX% 的跌幅。然而,该指数仍然“按照历史标准相对疲弱”,是自全球金融危机以来的第二低读数,并且“坚定地处于悲观区域”。
从一些大的变动来看,“未来 12 个月经济”分类指数从 32.6 跃升 71.2% 至 53.7。尽管消费者仍然预计经济不会很快恢复增长,但早于预期重新开放的前景“缓解了一些最严重的担忧”。 “购买主要商品的时间”分类指数从 26.7 飙升 96.6% 至 76.2。随着限制的放松,零售商预计会有更多的“人流量”。
西太平洋银行还指出,今天的结果“提供了乐观的真正理由,即在这个高度不确定的时期,澳大利亚经济的上行可能令预测者感到惊讶”。
同样来自澳大利亚,第一季度工资价格指数环比上涨 0.5%,符合预期。
美联储梅斯特不想使用负利率
克利夫兰联储主席洛雷塔·梅斯特表示,她不支持使用负利率作为美国的货币政策工具。她指出,“对银行体系和货币市场基金的影响将使我不想将其用作工具”。
关于经济,她在一次演讲中表示,随着居家限制的取消,下半年经济将再次增长,失业率开始下降,这是“合理的基线前景”。但“实现这一结果取决于许多事情的落实”。很多条件只是“存在相当大风险的另一种说法”。
她说:“不难想象更悲观的情景,特别是如果病毒病例激增需要再次停止活动,或者企业和个人破产造成更大的损害,或者银行体系出现不稳定。” 。 “在这一点上,我认为一些更悲观的结果几乎与我刚才描述的合理基线一样可能。
美联储卡普兰不是负利率的粉丝或支持者
达拉斯联储行长罗伯特·卡普兰表示,他反对负利率,因为它会对金融体系、“中介机构、货币市场”产生影响。 “我反对负利率,”卡普兰昨天告诉美国有线电视新闻网国际频道。 “我怀疑负利率是否真的会有帮助,或者它对金融部门造成的损害是否会超过其帮助。” “所以我个人并不是负利率的粉丝或支持者。”
明尼阿波利斯联储主席尼尔·卡什卡利也表示,政策制定者一致反对负利率。虽然他不想说永远不会实行负利率,但美联储可以首先做其他事情。在经济方面,他重申了这样的观点:“在我们控制住病毒之前,我们不会修复经济。” “我们可能会在这种情况下待很长时间。”
美联储哈克:过早重新开放可能会造成健康灾难并逆转经济复苏
费城联储主席帕特里克·哈克昨天警告称,过早重新开放经济存在风险。在更悲观的情况下,重新开放后会出现第二波冠状病毒。他说:“这不仅会造成健康灾难,还会逆转经济复苏。”
哈克还表示,第二季度的数据将是“残酷的痛苦”。 “此后发生的情况在很大程度上取决于病毒如何在我们的社会中传播,以及我们在平衡居家政策与明智的——我想强调,明智的——重新开放方面的反应。”
别处
日本 3.0 月份银行贷款同比增长 2.1%,高于预期的同比 0.94%。 1.29 月份经常账户盈余收窄至 5.7T 日元,而预期为 XNUMXT 日元。英国 BRC XNUMX 月份零售销售监测同比增长 XNUMX%。
展望未来,英国GDP、生产和贸易平衡是欧洲时段的主要焦点。欧元区也将释放工业生产。当天晚些时候,美国将公布生产者价格指数 (PPI) 和原油库存。
英镑/美元每日展望
每日枢轴点:(S1) 1.2216; (P)1.2297; (R1)1.2337;更多的…。
随着今天的下跌,英镑/美元的焦点重新回到1.2247支撑位。突破此处将形成双顶(1.2647、1.2645)。这意味着从 1.1409 开始的修正性反弹已经完成。盘中偏向将转回下行,重新测试该低点。上行方面,突破1.2647将恢复从1.1409至接下来阻力位1.3200的反弹。
从更大的角度来看,虽然自1.1409的反弹强劲,但目前还没有趋势逆转的迹象。从 2.1161(2007 年高点)开始的下跌趋势迟早仍会恢复。下一个中期目标将为61.8至1.7190的1.1946%预测,从1.3514.1.0273至1.3514。无论如何,只要守住XNUMX阻力位,一旦出现强势反弹,后市仍将看跌。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:01 | 英镑 | BRC 零售销售监测 Y/Y 四月 | 5.70% | -15.00% | -3.50% | |
| 23:50 | 日元 | 银行贷款 Y/Y 四月 | 3.00% | 2.10% | 2.00% | |
| 23:50 | 日元 | 经常账户 (日元) 三月 | 0.94T | 1.29T | 2.38T | 2.35T |
| 00:30 | 澳元 | 西太平洋银行五月消费者信心指数 | 16.40% | -17.70% | ||
| 01:30 | 澳元 | 工资价格指数 Q/Q Q1 | 0.50% | 0.50% | 0.50% | |
| 02:00 | NZD | 新西兰央行利率决定 | 0.25% | 0.25% | 0.25% | |
| 03:00 | NZD | 新西兰联邦新闻发布会 | ||||
| 05:00 | 日元 | 生态观察者调查:当前四月 | 4.2 | 14.2 | ||
| 06:00 | 英镑 | GDP Q / Q Q1 P | -2.00% | 0.00% | ||
| 06:00 | 英镑 | GDP 月率/月 3 月 | -7.00% | -0.10% | ||
| 06:00 | 英镑 | 制造业生产月月三月 | -5.60% | 0.50% | ||
| 06:00 | 英镑 | 制造业产量 Y/Y 三月 | -4.00% | -3.90% | ||
| 06:00 | 英镑 | 工业生产月月三月 | -5.80% | 0.10% | ||
| 06:00 | 英镑 | 工业生产 Y/Y 三月 | -9.20% | -2.80% | ||
| 06:00 | 英镑 | 3M/3M 三月服务指数 | -2.50% | 0.20% | ||
| 06:00 | 英镑 | 3月货物贸易差额(英镑) | - 10.0B | - 11.5B | ||
| 09:00 | 欧元 | 欧元区工业生产月度月率 三月 | -12.00% | -0.10% | ||
| 12:30 | 美元 | PPI 月/月 四月 | -0.50% | -0.20% | ||
| 12:30 | 美元 | 生产者物价指数 (PPI) 年/年 4 月 | -0.40% | 0.70% | ||
| 12:30 | 美元 | PPI 核心 M/M 四月 | 0.00% | 0.20% | ||
| 12:30 | 美元 | PPI 核心年/年 4 月 | 0.90% | 1.40% | ||
| 13:00 | 英镑 | NIESR 4 月 GDP 预估 | -4.80% | |||
| 14:30 | 美元 | 原油库存 | 4.1M | 4.6M |




 Signal2forex.com - 最佳外汇机器人和信号


