
美国亮点
- 尽管新冠肺炎病例数创下历史新高,但金融市场并未受到影响,反而较上周收盘价走高。
- 如果病例继续以这种惊人的速度增长,州政府可能别无选择,只能再次关闭部分经济活动。
- 更高频率的数据显示,美国劳动力市场再次面临压力,一些企业恢复裁员,另一些企业则计划在未来几个月内让员工暂时休假。
加拿大亮点
- 加拿大经济6月份新增就业岗位953万个,好于预期。然而,疫情期间失去的就业岗位仅恢复了40%,凸显出经济复苏之路依然漫长。
- 多伦多6月份房屋销售环比飙升80%,加拿大房屋开工量也达到了健康的212万套。然而,加拿大央行的商业展望调查却对经济前景表达了深切担忧。
- 在备受期待的财政报告中,联邦政府预测本财年赤字将飙升至惊人的343亿美元(占GDP的16%)。然而,这份报告并未提出恢复财政可持续性的方案。一旦经济复苏步入正轨,就需要就此进行清晰的阐述。
美国——新冠肺炎病例激增对经济造成压力
本周股市相对平静。尽管新冠肺炎病例数屡创新高,但对市场影响甚微,标普500指数(截至发稿时)较上周收盘上涨1.2%。
新冠病毒在美国的传播速度令人担忧。周四新增病例近6万例,创下单日新增病例纪录,这也是10天内第六次出现这种情况。南部各州——加利福尼亚州、德克萨斯州和佛罗里达州——继续成为新增感染病例的主要来源。迄今为止,各州政府一直避免大范围关闭经济活动,而是选择暂停或撤回部分重启计划。然而,如果病例继续以这种速度增长,医院不堪重负,那么可能别无选择,只能强制实施更严格的措施。
疫情反弹的影响尚未在传统经济数据中显现。6月份ISM非制造业指数上涨11.7点至57.1。这一改善具有普遍性,四个分项指数中有三个以及18个行业中的14个当月均实现正增长。但与其他月度指标一样,这些数据反映的是过去的情况。随着6月中旬感染人数的增加,这些数据无法反映新冠疫情对经济的当前影响。
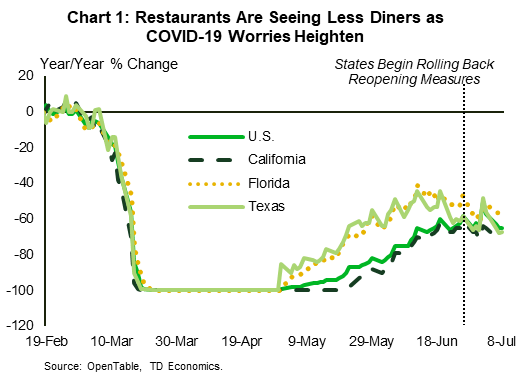
更高频率的数据更清晰地展现了当前的经济状况,而这令人担忧。餐厅就餐人数已停滞在极低水平。根据OpenTable的数据,目前餐厅的就餐人数比一年前减少了65%。在德克萨斯州、佛罗里达州和加利福尼亚州等疫情中心,餐厅客流量甚至在州长撤回重启计划之前就已经开始下降,这凸显了疫情对消费者行为的影响(图表1)。
新冠疫情的再次爆发也开始影响就业。越来越多的家庭,尤其是低收入家庭,报告称其就业收入下降(图表 2)。根据 Homebase 的数据,小型企业再次开始裁减小时工。
大型企业也计划裁员。美国联合航空公司已告知36,000万名员工,他们可能从19月1日起被暂时解雇。布鲁克斯兄弟永久关闭了50家门店,而苹果和麦当劳则因新冠肺炎病例激增而推迟了门店重新开业或宣布关闭更多门店。
由于劳动力市场面临压力,且扩大后的失业救济金将于本月底到期,国会需要向家庭和企业提供进一步援助。
谈判正在进行中,财政部长姆努钦表示,他支持向个人发放新一轮刺激支票,并支持在更严格的资格标准下延长“薪资保护计划”(PPP)。然而,他对向州和地方政府提供救济资金的支持力度较小。总而言之,很明显,如果没有额外的财政支持,今年下半年经济可能会出现更大的动荡。
加拿大——联邦财政更新成为焦点
本周的经济数据和发展凸显了两个主题:加拿大仍在复苏轨道上,尽管恢复到某种程度的正常状态将充满挑战且旷日持久;以及,为支撑经济所付出的代价极其高昂。
本周房地产市场传来利好消息,多伦多6月份房屋销售额环比增长80%,主要得益于被压抑需求的释放。6月份房屋开工量也十分强劲,达到212万套(详见我们的总结)。疫情期间房屋建设保持良好势头,但正如我们本周指出的,人口增长放缓将在中期内构成不利因素。
加拿大央行本周初也发布了夏季商业展望调查(BOS)(参见评论)。该调查的回复收集时间为5月12日至6月5日,错过了经济放缓最严重的时期(4月),但也错过了部分地区的重新开放,尤其是在安大略省。受访者普遍持悲观态度。事实上,销售和投资预期均被下调,导致BOS综合指标进一步跌入负值区间,凸显了加拿大企业未来面临的严峻挑战。唯一的好消息是,招聘意愿依然保持积极,大多数企业计划在未来12个月内召回员工。
到目前为止,雇主们信守了承诺。根据今天上午发布的劳动力调查报告(摘要在此),6月份就业人数增加了953万人。所有省份的招聘人数都有所增加,几乎所有行业的招聘人数都有所增长,这与6月份各省逐步扩大重启计划的趋势相吻合。工作时长也有所增加,增长了9.8%。然而,加拿大统计局衡量的劳动力市场“未充分利用”程度仍然居高不下,失业率也维持在12.3%(尽管下降了1.4个百分点)。总体而言,虽然经济复苏无疑正朝着正确的方向发展,但在疫情期间失去的300万个工作岗位中,只有约40%得以恢复(图表1)。而且,由于许多企业可能在一段时间内仍将处于低负荷运转状态,加拿大的经济复苏之路仍然漫长。
本周公布的数据大多属于顶级级别,但最引人注目的还是联邦政府。在备受瞩目的财政更新报告中,政府预测本财年赤字将高达343亿美元,占GDP的16%(图表2)。正如我们在摘要中所述,这一预测主要归因于212亿美元的直接援助措施。根据政府的计算,这些措施是总额约为七国集团(G7)“平均水平”1.5倍的援助方案的一部分。而且,随着各方呼吁追加援助和/或刺激措施,赤字可能面临进一步上行的压力。
尽管疫情和政府的应对措施给联邦财政造成了巨大缺口,但填补这一缺口的援助计划只是暂时的。随着经济复苏步入正轨,尤其是在加拿大央行逐步退出债券购买计划之际,必须制定一条实现财政可持续性的路径。否则,将面临信用评级进一步下调和未来借贷利率上升的风险。
美国:即将发布的重要经济数据
美国消费者价格指数 – 6月
推出日期:7月14,2020
上一个:-0.1% m/m,0.1% y/y
TD 预测:环比 0.5%,同比 0.5%
共识:0.5% m/m,0.6% y/y
汽油价格反弹(环比上涨0.5%)可能提振了整体消费者价格指数。由于近期旅游相关价格(环比上涨0.2%)的部分回升,核心通胀率可能也再次转正;过去三个月,机票价格下跌29.5%,外出住宿价格下跌14.7%,汽车和卡车租赁价格下跌25.0%。尽管如此,数据显示整体通胀增速可能仍将显著放缓:我们预测整体/核心价格同比涨幅分别为0.5%/1.1%,低于四个月前(新冠疫情前)的2.3%/2.4%。
美国零售销售——6月
发布日期:2020年7月16日
前值:17.7%(月度),非自动挡:12.4%
TD 预测:月率 6.3%,汽车除外:7.2%
共识:5.0% m/m,汽车除外:5.0%
尽管6月份零售额在月底有所放缓,但整体而言可能再次强劲增长。这种放缓可能反映了新冠病例的再次上升趋势,以及刺激性补贴的提振作用开始减弱。刺激性补贴和扩大的失业救济金使得收入有所增长,即便就业人数大幅下降。反过来,零售额似乎已经基本扭转了最初受新冠疫情影响的暴跌局面,至少是暂时的,尽管就业人数仍然出现相当大的净下降。
加拿大:即将发布的重要经济数据
加拿大银行利率决定
推出日期:7月15,2020
上一页:0.25%
道明预测:0.25%
共识:0.25%
我们预计加拿大央行下周的会议政策不会有任何变化,会议焦点仍将集中在央行7月份货币政策报告中的信息传递和最新预测上。后者将是整体基调的关键,我们预计央行的核心预测情景是2020年经济萎缩约6.0%,经济将在明年年底左右恢复到新冠疫情前的水平。声明应继续强调不确定性加剧和产出缺口扩大将对通胀构成压力。虽然我们预计央行将继续强调大规模资产购买计划(LSAP)将持续到经济复苏稳步推进,但央行仍有可能宣布进一步缩减规模较小、使用率较低的流动性计划。
加拿大制造业销售额 – 5月
推出日期:7月15,2020
上一篇:-28.5%
道明预测:9.0%
共识:8.5%
TD预计5月份制造业销售额将环比增长9.0%,创历史最大增幅,主要得益于耐用品市场的反弹。4月份汽车和航空航天行业的停工严重拖累了制造业,运输货物出货量环比下降75%,而汽车生产的恢复将为5月份制造业活动提供关键的推动力。汽油价格上涨和驾车出行增加也将成为制造业增长的另一动力,而其他品类的增幅则较为温和。由于工厂成本上涨,实际销量增幅可能低于名义增幅,但我们仍然预计制造业活动将对行业层面的GDP做出显著贡献。




 Signal2forex.com - 最佳外汇机器人和信号


