
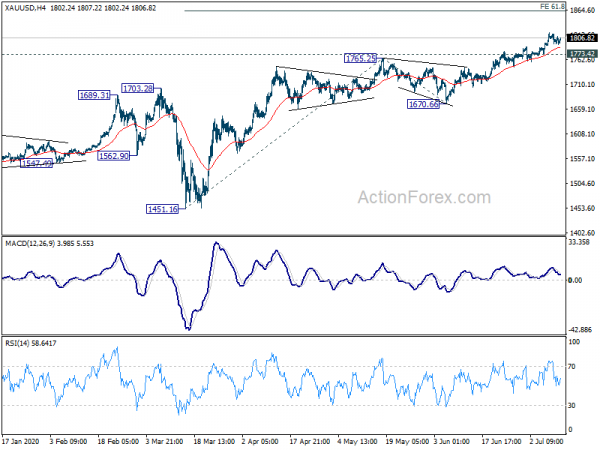
亚洲市场本周开盘风险偏好情绪升温,延续了此前对新冠病毒治疗的乐观情绪。美元和日元再次承压,而澳元、欧元和英镑普遍走高。受美元走软提振,黄金价格也坚挺于1800美元关口上方。今日经济数据较为清淡,市场焦点将集中在本周的三家央行会议以及大量重要经济数据上。
从技术层面来看,美元上周在兑欧元和澳元的短期阻力位均受阻。目前市场关注的焦点再次回到欧元/美元的1.1370短期阻力位和澳元/美元的0.7001短期阻力位。突破这些阻力位将延续近期的反弹势头。然而,欧元/美元在下一轮上涨中将接近1.1422/1496的关键阻力区域。澳元/美元则更接近0.7064的高点。因此,其上涨空间可能有限。另一方面,黄金则有更大的上涨空间。突破1817.91的临时高点后,金价将指向1864.76,该位置是1670.66至1765.25区间的61.8%回撤位。黄金价格的加速上涨可能预示着美元在其他市场将面临更猛烈的抛售。
目前亚洲股市方面,日经指数上涨2.06%,香港恒生指数上涨1.26%,中国上证综指上涨1.81%,新加坡海峡时报指数下跌0.18%,日本10年期国债收益率上涨0.012个百分点至0.031个百分点。
澳大利亚弗莱登伯格:实际失业率约为13.3%,第二阶段收入支持即将到来
澳大利亚财政部长乔什·弗莱登伯格表示,实际失业率目前约为13.3%,并称“这是一个庞大的失业群体,反映了我们当前面临的经济挑战”。他的数据几乎是官方数据7.1%的两倍。
弗莱登伯格进一步解释说:“自新冠疫情在澳大利亚爆发以来,我们看到工作时长大幅减少。这反映了我们面临的巨大经济挑战及其对失业率的影响。”
弗莱登伯格补充说,将在7月23日的财政和经济声明中公布“第二阶段收入支持计划”。“该计划将遵循与我们迄今为止的经济措施相同的原则,即我们的支持将具有针对性、具有临时性、基于现有体系设计,并且也将由需求驱动。”
在港美资企业中,有一半对国家安全法极为关注。
《华尔街日报》报道称,美国总统特朗普的团队将于本周初再次讨论对中国和香港实施制裁的方案。制裁和其他措施可能会被宣布。但就目前而言,可供选择的方案似乎有限。针对中国官员的定向制裁和针对香港的贸易措施可能收效甚微。然而,更严厉的经济措施可能会损害美国企业和香港民众的利益。
此外,美国商会表示,大多数在港美资企业对新的国家安全法感到担忧。36.6%的受访者表示“有些担忧”,51%表示“非常担忧”。65%的受访者表示担忧该法“适用范围和执行方式的模糊性”,约61%的受访者对香港的司法独立感到担忧。49%的受访者表示该法将对其业务产生负面影响,约半数受访者表示会考虑离开香港。
日本央行、加拿大央行和欧洲央行将召开会议,同时还有大量数据需要关注。
本周三大央行将召开会议。预计日本央行将维持负利率在-0.1%不变,并继续实施无限量化宽松政策,以将10年期国债收益率维持在0%左右。市场普遍预期日本央行将下调2020财年的经济预测。加拿大央行预计将维持政策利率在0.25%不变,会议焦点将集中在7月份货币政策报告(MPR)中更新的预测数据上。市场也普遍预期欧洲央行将维持货币政策不变。欧洲央行上个月已将疫情资产购买计划规模扩大了6000亿欧元,现在是时候让刺激措施逐步发挥作用,影响经济了。美联储也将发布褐皮书经济报告。
经济数据日历也与商业息息相关。重点数据包括:美国零售销售和消费者物价指数(CPI);德国ZEW经济景气指数;英国GDP、生产、就业和CPI;澳大利亚就业数据;新西兰CPI和制造业指数;以及中国GDP、投资、生产和零售销售数据。以下是本周的一些亮点。
- 星期一:日本第三产业指数;美国联邦预算平衡。
- 周二:澳大利亚国民投资公司商业信心指数;中国贸易差额;英国国内生产总值、贸易差额、生产总值;德国消费者物价指数终值、ZEW经济景气指数;瑞士生产者物价指数;欧元区工业生产指数;美国消费者物价指数。
- 周三:澳大利亚西太平洋银行消费者信心指数;日本央行利率决议;英国消费者物价指数(CPI)、生产者物价指数(PPI);加拿大制造业销售、加拿大央行利率决议;美国帝国州制造业、进口价格、工业生产、美联储褐皮书。
- 周四:新西兰消费者物价指数;澳大利亚就业;中国国内生产总值、固定资产投资、工业生产、零售销售;英国就业;欧元区贸易差额、欧洲央行利率决议;加拿大ADP就业数据;美国零售销售、费城联储调查、失业救济申请人数、企业库存、NAHB住房指数。
- 星期五:新西兰 BusinessNZ 制造业指数;欧元区 CPI 最终数据;加拿大批发销售数据;美国建筑许可和房屋开工数据;密歇根大学学生信心指数。
澳元/美元每日报告
每日枢轴:(S1)0.6925; (P)0.6947; (R1)0.6970; 更多…
澳元/美元日内走势目前仍保持中性。不能排除进一步上涨的可能性。但我们仍然预期从0.7064开始的回调将延续,并出现新一轮下跌。下行方面,若跌破0.6922的短期支撑位,则下行方向将转向0.6776支撑位。跌破该支撑位后,目标位将为0.6469,即0.5506至0.7064区间的38.2%回撤位。然而,若持续跌破0.7064,则可能恢复自0.5506以来的上涨势头。
从更大的角度来看,从0.5506中期底部反弹可能会纠正从1.1079(2011年高点)开始的整个长期下跌趋势。将进一步反弹至 55 个月均线(目前为 0.7311)。只要其保持在 55 周均线(目前为 0.6750)之上,这将仍然是首选情况。持续低于 55 周均线的交易将把焦点转回 0.5506 低点。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 04:30 | 日元 | 5月月度第三产业指数 | -2.10% | -3.70% | -6.00% | -7.70% |
| 18:00 | 美元 | 六月月度预算报表 | - 350.0B | - 398.8B |




 Signal2forex.com - 最佳外汇机器人和信号


