
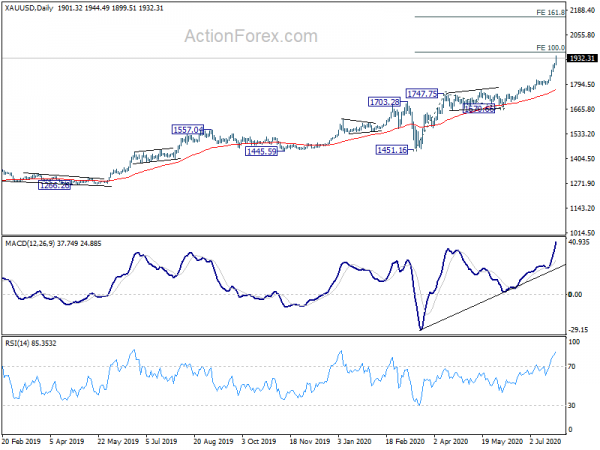
黄金上涨趋势进一步加速,今日终于创下历史新高。与此同时,全球范围内出现越来越多的新冠病毒感染第二波疫情迹象。此外,美中关系也跌至数十年来的新低。美元延续近期的抛售势头,成为今日迄今为止表现最差的货币,其次是加元。日元表现最为强劲,其次是新西兰元,最后是欧元。美元看起来相当脆弱,美联储本周晚些时候不太可能出手相救。
技术层面来看,市场关注的焦点在于欧元能否延续上周强劲的上涨势头,还是最终会被避险情绪所压制。目前,欧元/日元仍有望继续上涨,若突破124.43,则有望延续自114.42以来的反弹势头。但若跌破121.96的支撑位,则表明欧元/日元在124.43附近受阻,并可能进一步下跌,延续短期盘整格局,目标位在119.31/120.27支撑区域。欧元/瑞郎也有望继续上涨,1.0701的短期支撑位依然有效。若跌破1.0797,则至少会下探1.0915的短期顶部。但若跌破1.0701,则可能转而下探1.0602的支撑位。
目前在亚洲,日经指数下跌-0.24%。香港恒生指数下跌-0.36%。中国上海证券交易所下跌-0.36%。新加坡海峡时报下跌-0.25%。日本10年期日本国债收益率上涨0.0046至0.021。
黄金价格加速攀升至历史新高,下一个关键目标价位在2020年。
新的一周伊始,黄金上涨势头进一步加速,创下1944.349美元的历史新高,打破了2011年创下的1920.70美元的纪录。短期来看,下一个目标位是1967.25美元,即1670.66美元至1747.75美元区间的100%回撤位。下行方面,若跌破1887.16美元的支撑位,则可能首先出现盘整。
不过,真正的考验将是中期目标,即从 2020.96 年的 1160.17 增长 261.8% 至 1046.37 至 1375.17。
日本央行:即使到了2022财年,经济也不太可能恢复到疫情前水平
日本央行2月14日至15日会议的意见摘要重申,日本经济“可能从下半年开始逐步改善”,但由于新冠疫情的影响仍然存在,预计改善速度“仅为温和”。日本经济“不太可能”在“2022财年”恢复到疫情前的水平,因为需要时间进行“结构性调整”以克服疫情的影响。
此外,新冠肺炎疫情带来的经济冲击似乎“主要归因于负面需求冲击”。有迹象表明,短期通胀预期下降正在影响中长期通胀预期。“短期内,物价可能会面临下行压力”。
一种观点指出,应该“修订前瞻性指引,使其更加有力,以防止通缩蔓延,并在与价格相关的具体条件下采取进一步的宽松措施”。另一种观点则表示,日本央行应“审查政策措施的传导渠道和效果,同时关注价格和增长预期进一步下滑以及这种情况持续较长时间的风险”。
澳大利亚储备银行肯特:应对疫情的政策是中央银行的日常运作核心。
澳大利亚储备银行助理行长克里斯·肯特在一次演讲中表示,为应对新冠疫情的严重影响,澳大利亚当局提供了“前所未有的支持,包括财政、货币和审慎政策”。澳储行一直致力于“保持低借贷成本,并帮助维持信贷供应”。
他表示,澳储行的措施可以被视为“中央银行的‘面包和黄油’——在需求大幅增加时提供流动性以满足需求,从而起到稳定关键市场的作用。”
这些操作“效果良好”,并“显著改善了市场情绪,营造了宽松的金融环境”。此外,肯特在回答提问时表示,目前负利率并非可行选项,新的货币政策措施也暂未提上日程。
美联储将维持政策不变,重点关注第二季度GDP。
本周的焦点是联邦公开市场委员会(FOMC)的利率决议,但美联储预计不会对其货币政策做出任何调整。新的声明中可能会包含某种形式的前瞻性指引,这正式呼应了美联储主席杰罗姆·鲍威尔此前关于他“甚至都没考虑过加息”的言论。然而,真正重要的会议将是9月份的会议,届时美联储可能会最终公布货币政策评估的结果并发布新的预测。
数据方面,美国和欧元区(包括法国和德国)第二季度GDP数据将备受关注。美国方面,耐用品订单、消费者信心、贸易差额、初请失业金人数和个人消费支出(PCE)数据将受到密切关注。德国IFO经济数据、欧元区CPI、加拿大GDP、澳大利亚CPI以及中国PMI数据也值得关注。以下是本周的一些重点数据:
- 星期一:日本央行意见摘要、所有行业指数;欧元区M3;德国Ifo商业景气指数;美国耐用品订单。
- 星期二:日本企业服务价格指数;英国工业联合会实际销售额;标普凯斯-席勒价格指数;消费者信心指数。
- 周三:澳大利亚消费者物价指数;瑞士经济预期;英国M4货币供应量、抵押贷款批准;美国商品贸易差额、批发库存、待售房屋销售、联邦公开市场委员会利率决定。
- 星期四:新西兰建筑许可;澳大利亚建筑审批、进口价格;瑞士KOF经济晴雨表;德国CPI、失业率、GDP;欧洲央行月度公报、欧元区失业率;美国GDP、失业救济申请人数。
- 星期五:英国 GfK 消费者信心指数;日本失业率、工业生产、消费者信心指数、房屋开工量;中国采购经理人指数;澳大利亚生产者价格指数、私营部门信贷;法国国内生产总值、消费者支出;德国零售销售、瑞士零售销售;欧元区消费者价格指数、国内生产总值;加拿大国内生产总值、工业生产价格指数和零售价格指数;美国个人收入和支出、就业成本;芝加哥采购经理人指数。
USD / JPY每日展望
每日枢轴:(S1)105.58; (P)106.24; (R1)106.80; 更多…
美元/日元今日继续下跌,目前已触及105.44的低点。日内走势仍偏向下行,目标位为105.20,即101.18至111.71区间的61.8%回撤位。若跌破该位置,则可能下探至104.12,即109.85至105.98区间的100%回撤位。上行方面,若突破106.13的短期阻力位,则日内走势将首先转为中性。但106.63的支撑位已转为阻力位,反弹空间有限,可能引发进一步下跌。
从更大的角度来看,美元/日元仍处于自118.65(2016年101.18月)开始的长期下跌通道中。因此,目前还没有明显的趋势逆转迹象。下跌趋势仍可能延续至112.22低点。然而,持续突破118.65应确认下跌趋势完成,并转而看涨XNUMX及以上的前景。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:50 | 日元 | 日本央行意见摘要 | ||||
| 4:30 | 日元 | 5 月月度所有行业活动指数 | -3.50% | -3.50% | -6.40% | |
| 8:00 | 欧元 | 德国 IFO 七月商业景气 | 89.3 | 86.2 | ||
| 8:00 | 欧元 | 德国 IFO 7 月预期 | 93.4 | 91.4 | ||
| 8:00 | 欧元 | 德国IFO当前评估七月 | 85 | 81.3 | ||
| 8:00 | 欧元 | 欧元区 M3 货币供应量 年同比 XNUMX 月 | 9.30% | 8.90% | ||
| 12:30 | 美元 | 六月耐用品订单 | 6.50% | 15.70% | ||
| 12:30 | 美元 | 六月运输前的耐用品订单 | 3.50% | 3.70% |




 Signal2forex.com - 最佳外汇机器人和信号


