
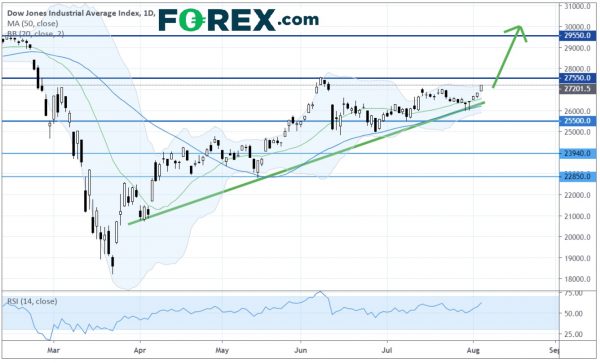
周三,美国股市再次收涨,蓝筹股领涨。道琼斯工业平均指数上涨373点(+1.39%),收于27201点;标准普尔500指数上涨21点(+0.64%),收于3327点;纳斯达克100指数上涨28点(+0.26%),收于11125点,创下历史新高。
道琼斯工业平均指数:日线图
市场情绪受到新冠疫苗研发进展和立法者努力敲定新的经济救助方案等消息的提振。
消费品及服装(+2.94%)、资本货物(+2.46%)和汽车及零部件(+2.4%)板块表现最佳。航空股——美国航空(AAL +9.5%)、联合航空(UAL +4.46%)和达美航空(DAL +3.12%)——涨幅居前。迪士尼(DIS +8.8%)在发布第三季度业绩后股价上涨。
关于美国经济数据,ADP就业报告显示,7月份私营部门仅新增16.7万个就业岗位,远低于预期的120万个。ISM服务业指数7月份升至58.1(预期为55.0)。6月份贸易逆差收窄至50.7亿美元,低于5月份的54.8亿美元。
今天晚些时候将公布首次申请失业救济人数报告(预计截至 8 月 1 日当周将增至 140 万人)。
欧洲股市普遍上涨。斯托克欧洲600指数上涨0.49%,德国DAX 30指数上涨0.47%,法国CAC 40指数上涨0.90%,英国富时100指数上涨1.14%。
美国10年期国债收益率周二从0.520%升至0.549%。
现货黄金价格在突破每盎司2,000美元的关键关口后,并未显露疲态,继续上涨18.00美元,至每盎司2,038美元。与此同时,现货白银价格上涨3.6%,至每盎司26.94美元。
美国能源信息署(EIA)公布的原油库存意外减少740万桶的数据提振了油价。美国WTI原油期货(9月合约)上涨1.2%,至每桶42.19美元。
外汇市场方面,随着市场整体风险情绪改善,美元进一步走弱。ICE美元指数再次跌破93.00关口。
欧元/美元连续第二天反弹,上涨0.5%至1.1863。欧元空头头寸应该已经受到挤压。
英镑/美元突破 1.3100 关口。
官方数据显示,欧元区6月份零售额环比增长5.7%(预期为增长5.9%)。
在欧洲,7 月份 Markit 服务业 PMI(终值)显示,欧元区为 54.7(预期为 55.1),德国为 55.6(预期为 56.7),法国为 57.3(预期为 57.8),英国为 56.5(预期为 56.6)。
美元/日元持续承压,收于105.60。
澳元/美元上涨0.4%,至0.7191。
美元/加元跌破关键水平 1.3300,收于 1.3266,连续第四个交易日下跌。




 Signal2forex.com - 最佳外汇机器人和信号


