
美国评论
复苏仍在艰难前行
- 在经济数据密集的一周中,就业报告、额外财政刺激的前景以及总统的积极的 COVID-19 检测结果引起了市场的关注。
- 661 月份非农雇主增加了 XNUMX 万个就业岗位。但随着本周家喻户晓的公司纷纷宣布裁员,人们的注意力已经转向未来疲弱的劳动力市场复苏。
- 八月份个人收入下降,几乎完全是由于补充失业救济金于七月底到期。然而,个人支出却取得了另一项收获。
复苏仍在艰难前行
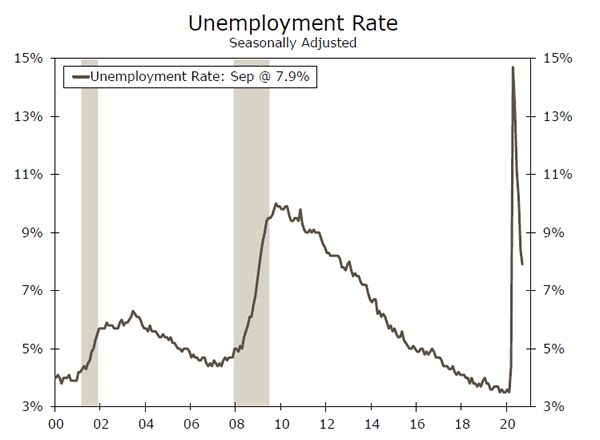
劳动力市场复苏继续放缓。 661月份雇主净增加了7.9万个就业岗位,这意味着平时的情况明显好转,但还不到XNUMX月份新增就业岗位的一半。此外,尽管失业率下滑至 XNUMX%,但离开劳动力队伍的人数是就业人数的两倍。简而言之,劳动力市场继续复苏,但注意力已经转向脆弱的前景。请参阅我们的工作报告,了解对该版本的全面审查。
家喻户晓的公司最近发布的裁员公告凸显出,尽管近几个月经济增长迅速,但许多行业的活动仍远低于病毒爆发前的水平。由于疫情尚未结束,企业正在调整员工需求,这威胁到了复苏的成果,特别是在对企业和失业者的财政支持逐渐减弱的情况下。由于数百万美国人的财务状况仍不稳定,额外刺激措施的前景仍然是本周的首要考虑因素。但是,额外的财政救助计划仍悬而未决,我们仍然认为在 11 月总统选举之前不太可能通过另一项刺激法案。
财政刺激对于弥补大流行期间的收入损失至关重要,为家庭和企业提供了渡过危机的桥梁。但随着这种支持的消退,许多人担心刚刚起步的经济复苏的底线正在被抽离。对于家庭来说,联邦补充失业救济金于 2.7 月底到期,消费者支出即将面临障碍,这让他们感到非常不安,从而可能影响更广泛的经济反弹。这种担忧并非毫无根据,因为数百万美国人仍然失业并继续依赖福利。正如预期,1.0 月份个人收入下降 XNUMX%,这几乎完全是由于失业救济金下降。消费者是否会大幅减少支出还有待观察,但即使数百万人没有收到 XNUMX 月份的额外刺激收入,支出仍增长 XNUMX%。
消费者支出细节继续反映了更广泛的衰退,集中于商品的行业表现良好,但服务业仍然步履蹒跚。我们指出,储蓄增加是耐用品消费全面 V 型复苏的一个关键原因。由于病毒造成的经济限制仍然存在,而且许多服务仍处于离线状态或规模缩小,预计服务支出的反弹需要更长的时间才能显现。消费者无力消费,或者我们所说的“强制节俭”,也将在相当长一段时间内阻碍服务支出全面反弹。鉴于这种动态,信心数据变得更加重要。世界大型企业联合会最新的消费者信心调查显示,17 月份信心出现 XNUMX 年来最大增幅。令人鼓舞的是,我们没有看到补充失业救济金到期后信心立即动摇,这对消费者前景来说是令人鼓舞的。
但是,从世界各地听到的新冠检测结果来看,特朗普总统的新冠肺炎 (COVID-19) 检测结果呈阳性的消息可能会抑制消费者和市场情绪。尽管美国经济正走上复苏之路,但总统的诊断最新提醒人们,经济反弹的命运仍然高度依赖于病毒的发展轨迹。
美国前景
ISM 服务指数 • 周一
服务业重新开放的冲击似乎有所减弱。 56.9 月份主要服务业 ISM 指数为 58.1,略低于 41.8 月份的 XNUMX。就背景而言,随着企业限制的放松,XNUMX 月份整体指数暴跌至 XNUMX,XNUMX 月份又回到扩张区间。
潜在的细节表明未来还会出现一些额外的放缓。商业活动子成分从 62.4 降至 67.2,降幅大于顶线指数。新订单也大幅下降,下降超过10个百分点至56.8。
令人鼓舞的是,就业分项改善了近 47.9 个百分点,但 19 月份达到的 XNUMX 的读数仍然仅表明服务业裁员的步伐只是放缓。考虑到新冠肺炎 (COVID-XNUMX) 的持续传播以及对密切接触服务的许多限制仍然存在,我们预计未来几个月服务活动将继续放缓。
上一篇:56.9 富国银行:56.2 共识:56.3
贸易平衡 • 周二
63.6 月份美国贸易逆差扩大至-2008 亿美元,为 10.9 年以来最大。当月逆差扩大的原因是进口增速(+8.1%)超过出口增速(+80.9%)。最近进口的相对强势主要是由于消费者对耐用品的需求飙升。事实上,对进口商品的需求如此强劲,以至于本月“商品”贸易逆差扩大至有记录以来的最高水平(-XNUMX亿美元)。
由于全球增长环境难以找到稳固的立足点,出口的增长速度没有进口那么快。欧洲新的 COVID-19 病例也再次出现,这可能会对未来几个月的出口造成严重影响。在进口方面,改善的步伐也可能会放缓,因为国内病例数仍然很高,而且夏季消费者活动的反弹似乎在进入秋季后逐渐消退。总体而言,赤字扩大意味着贸易将拖累第三季度GDP增长。
上一篇:-$63.6B 富国银行:-$66.6B 共识:-$66.1B
JOLTS 职位空缺 • 周二
美国劳工统计局将于周二发布职位空缺和劳动力流动调查 (JOLTS)。 6.62 月份,职位空缺数量从 6.0 万个增至 7.24 万个,连续第三个月增长。这一结果超出了普遍预期,但要恢复到去年同期 2.46 万个职位空缺的水平,还有很长的路要走。此外,失业人数仍然是空缺职位的两倍多(XNUMX)。
随着就业增长似乎正在放缓,以及潜在的新一轮财政救济方案的争论,劳动力市场现状的迹象最近变得更加重要。我们不预测 JOLTS 的结果,但一致预测要求 8 月份的职位空缺略有放缓。这与更广泛关注的薪资调查中看到的就业增长放缓轨迹一致。
上一篇:6.6 万 共识:6.5 万
全球审查
中国继续引领全球复苏
- 中国经济继续从COVID-19冲击中反弹,并引领全球经济复苏。本周,制造业和非制造业PMI均好于预期,进一步证明中国经济复苏更加强劲。
印度的经济和情绪数据显示生活
- 本周,印度制造业 PMI 录得有记录以来最大涨幅之一,56.8 月份跃升至 2,较 2005 月份显着上升。此外,印度经常账户占GDP的比例在第二季度转为顺差,这是自XNUMX年以来首次出现季度顺差。
中国引领全球复苏
继第一季度经济萎缩之后,我们一段时间以来一直强调中国经济的强劲复苏。活动和流动性已基本恢复到新冠肺炎疫情前的水平,更广泛的经济继续表明,中国已经度过了新冠肺炎 (COVID-1) 疫情最严重的时期。本周,随着制造业和非制造业采购经理人指数超出市场普遍预期,更多中国经济复苏的证据浮出水面。就制造业而言,19 月份 PMI 从 51.5 升至 51.0,而预期将温和升至 51.3。非制造业方面,非制造业PMI升至55.9。非制造业 PMI 的上升尤其值得注意,因为市场普遍预测 2.4 月份将出现下降。制造业和非制造业 PMI 的优异表现强化了我们对中国正在引领全球经济复苏的看法。截至目前,我们预计中国将成为今年唯一实现正增长的主要经济体之一,并于近期上调了对中国的年度GDP预测。我们目前预测中国今年经济增长在XNUMX%左右,尽管美国大选和对美贸易存在不确定性,但我们认为围绕我们预测的风险相对平衡。
印度经济显示出温和的复苏迹象
无论是从经济角度还是从健康和公共服务角度来看,COVID-19 危机在印度尤其引人注目。截至目前,印度是世界上感染人数第二多的国家,已确诊近 6.5 万例 COVID-19 病例。尽管今年早些时候实施了封锁协议,但该国一直在努力遏制病毒的传播,并且在过去六个月中在压平确诊病例曲线方面并未取得太大成功。由于实施了全球最严格的全国性封锁之一,印度经济在第二季度出现了大幅收缩,在短短三个月内就损失了近 2% 的经济活动。由于流动性和大多数活动指标仍然低迷,印度经济今年和明年初的前景有些黯淡。尽管如此,印度 25 月份制造业 PMI 升至 56.8,较一个月前的 52.0 显着上升。同样在本周,印度第二季度经常账户盈余高于最初估计,接近 $2B。按占 GDP 的百分比计算,印度经常账户盈余达到 19.8%,这是自 0.43 年底以来按占 GDP 百分比计算的首次季度盈余。
制造业 PMI 和经常账户余额的改善无疑令人鼓舞;然而,我们目前对于上调印度 2020 年 GDP 预测犹豫不决。我们仍然相信经济内部存在多重失衡;特别是,印度银行业的健康状况和缺乏新的信贷发放将限制今年的增长前景。针对 COVID-19 引发的经济放缓的政策反应也乏善可陈,大部分刺激措施是由印度储备银行而非莫迪政府提供的。截至目前,我们预测 9.3 年经济将收缩 2020%,除非出现更多复苏证据或更多财政刺激措施,否则我们的预测不太可能发生重大变化。
全球展望
墨西哥消费者物价指数通胀 • 周四
经过今年早些时候的大幅下降后,墨西哥的 CPI 通胀在过去几个月一直在上升。 4月份,通胀突破央行通胀目标上限25%,通胀预期持续走高。上涨的部分原因是油价温和回升,而消费者活动的小幅回升也有助于价格上涨。通胀一直是央行评估货币政策的关键因素,尤其是在XNUMX月份的最新会议上。最近,政策制定者讨论了通货膨胀的上升及其对墨西哥政策利率的影响。虽然央行在 XNUMX 月份选择降息 XNUMX 个基点,但我们认为通胀上升应该会让央行暂时按兵不动。如果通胀在 XNUMX 月份再次走高,我们认为这会让央行更有理由维持政策利率不变,从而可能导致短期内货币走强。
上一页:4.05%
巴西通胀 • 周五
今年巴西经济面临压力;然而,过去几个月的情况表明,经济衰退可能没有最初预期的那么严重。高频指标已经反弹,而巴西央行的降息和政府的财政刺激措施应有助于未来的复苏。除了经济指标外,过去几个月通胀也开始回升。巴西衡量物价增长的主要指标 IPCA 通胀 1.88 月份同比下降至 2.44%;然而,XNUMX 月份同比增幅升至 XNUMX%。通胀上升的部分原因是消费者支出活动改善以及巴西货币大幅贬值。如前所述,央行宽松的货币政策也可能导致价格上涨。尽管央行可能暂停宽松周期,但较低政策利率对通胀的传导可能尚未完全实现,我们预计 IPCA 将走高。
上一篇:2.44% 共识:3.02%
加拿大失业率 • 周五
加拿大经济,特别是劳动力市场最近出现了快于预期复苏的迹象。随着 19 月和 10 月 COVID-10.2 的传播势头增强,加拿大公司选择解雇许多工人,导致该国失业率急剧上升。自那时起,加拿大比其他十国集团国家更有效地遏制了病毒的传播,反过来也能够重新开放部分经济并带回员工。结果,失业率从13.7月份的XNUMX%左右降至XNUMX%,而加拿大经济也能够以相对强劲的速度恢复就业机会。 XNUMX 月和 XNUMX 月合计,加拿大经济损失了近 XNUMX 万个就业岗位;然而,在过去四个月里,近 XNUMX 万失去的工作岗位已被重新创造。展望未来,我们预计劳动力市场将继续改善,失业率将在 XNUMX 月份继续走低。
上一页:10.2%
观点
利率观察
外汇汇率展望
今年早些时候,随着美国新冠病例开始激增,十年期美国国债收益率暴跌,但目前仍处于极低水平(上图)。不确定的前景不仅让投资者有理由寻求美国国债的避险,而且美联储在可预见的未来继续宽松的预期也给美国国债收益率带来下行压力。
此外,大多数外国经济体的长期利率也保持在极低水平。例如,英国10年期政府债券的收益率目前徘徊在0%以上。德国同类证券的收益率仍处于负值,这种情况已经持续一年多了。由于资本流动的全球性,如果主要外国经济体的可比利率仍然低迷,很难想象美国的长期利率会大幅上升。
在这方面,我们预计大多数主要外国经济体的央行将在数年内避免提高政策利率,这应该会保持这些经济体的长期利率稳定。欧洲央行可能不会很快提高其主要政策利率,该利率已维持在 0.00% 左右五年了(中图)。今年早些时候,当疫情或多或少导致英国经济陷入停滞时,英国央行 (BoE) 将主要政策利率下调至仅 0.10%。与欧洲央行的情况一样,英国央行似乎可能会在相当长一段时间内维持利率不变。
一些市场参与者甚至期望英国央行效仿欧洲央行,将利率降至负值。上次政策会议的纪要增强了这些预期,其中指出货币政策委员会(MPC)讨论了负利率的影响。然而,英国央行行长贝利本周对这一观点泼了一盆冷水,他表示“我们目前不支持”负利率。我们认为,需要再次封锁和/或“硬”脱欧的某种组合才能促使货币政策委员会转为负值。
信用市场见解
大街贷款计划更新
美联储最近的补充高级贷款官员意见调查表明,银行不愿意利用主街贷款计划(MSLP)。超过70%的受访者表示,MSLP贷款占其工商贷款业务总额的比例不到2.5%。此外,大多数人预计他们延长 MSLP 贷款的意愿将在未来三个月内保持不变。
调查显示,银行发现该计划的各种要求对于借款人来说过于严格,而对于贷方则没有吸引力。在客户方面,银行普遍表示,对于许多合格借款人来说,MSLP 的债务占 EBITDA 的门槛太低。值得注意的是,超过 50% 的银行将这一要求视为拒绝 MSLP 贷款的“非常重要”原因。与此同时,在贷方方面,大部分银行表示,损失分担契约(在违约情况下)过于不确定。
美联储设计 MSLP 是为了在金融紧张时期支持向中小企业提供信贷。该计划专门针对规模太大而没有资格参加薪资保护计划 (PPP) 的企业。与 PPP 不同,MSLP 的起步非常缓慢。自 2 月正式启动以来,大约 600 亿美元的主街贷款已获得批准,与该计划 31 亿美元的容量相去甚远。不过,还有时间,因为美联储的贷款便利要到 XNUMX 月 XNUMX 日才会到期。
本周的主题
整体经济福祉改善
经济可能正在复苏,但这对于数百万仍处于不稳定财务状况的美国人来说是冰冷的安慰。美联储关于美国家庭经济福祉的最新报告概述了家庭在大流行后的表现。结果反映了消费者财务安全的改善,回答自己财务状况至少还不错的受访者比例从 77 月份的 72% 攀升至 75%,甚至超过了去年 XNUMX 月病毒爆发前的 XNUMX%。
紧急费用的流动性增加是另一个令人鼓舞的发现,因为 70% 的受访者表示他们会使用现金或现金等价物来支付 400 美元的紧急费用。去年,中低收入家庭的紧急开支准备工作显着改善。这些改善可能源于收入的增加和创纪录的个人储蓄,这在很大程度上是家庭以刺激形式获得的额外收入的结果。
近四分之一的受访者回答说,自大流行开始以来,他们正在接受某种援助(失业保险、SNAP 或免费杂货/餐食)。在领取失业保险的人中,40% 的人表示领取的福利高于病毒前的工资。但是,这一数字可能会下降,因为该调查涵盖了 600 月份,而且联邦政府每周 40 美元的补充福利已于该月底到期。消费者信心数据显示了补充福利的到期,而低收入家庭则不太乐观。但是,信心下降也可能与更广泛的就业状况有关,因为美联储的福祉调查发现,低收入家庭仍然是受失业影响最严重的家庭。令人鼓舞的是,100% 的受访者在 53 月份之前要么找到了相同的工作,要么找到了不同的工作,但这一数字因家庭收入而存在很大差异。在收入分配的顶层(> 40 万美元),100% 的受访者表示在同一工作或其他地方再就业。然而,据报告,中等收入(40 万美元至 37 万美元)和低收入(< 36 万美元)家庭分别只有 XNUMX% 和 XNUMX% 的人被重新雇用。总体而言,美联储XNUMX月份的福祉调查进一步证实了当前经济低迷的影响不均衡。




 Signal2forex.com - 最佳外汇机器人和信号


