
美元今日与美国国债同步大幅下跌。10年期国债收益率跌破0.8%关口,但并未对美元构成支撑。相反,日元却出人意料地同时大幅上涨。股指期货走势平稳。市场对刺激方案的达成抱有新的希望。但我们怀疑,由于即将到来的总统大选带来的政治不确定性,部分资金正在撤离美国。今日,加元表现第二差,仅次于美元。英镑表现最强,其次是新西兰元,日元最后。
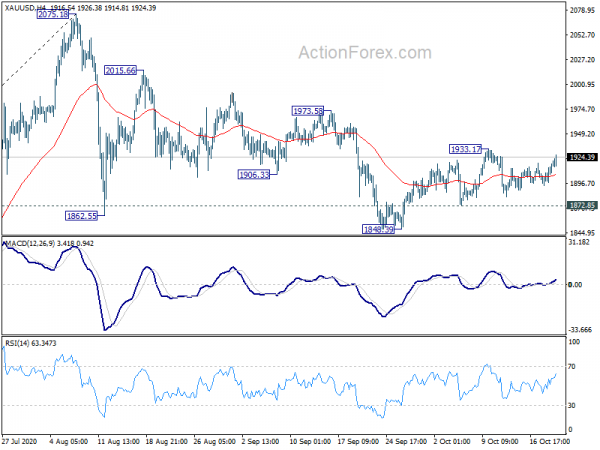
技术面来看,美元/日元强势跌破104.94支撑位,重燃短期看跌情绪,暗示更大幅度的下跌趋势可能延续至104.00低点。英镑/美元也终于突破了区间震荡,欧元/英镑在0.9162阻力位受阻也起到了一定的支撑作用。我们将拭目以待,看看黄金能否突破1933.17,从而巩固美元的整体看跌趋势。
目前,欧洲股市方面,富时100指数下跌1.36%,德国DAX指数下跌0.76%,法国CAC40指数下跌0.95%。德国10年期国债收益率上涨0.0085个百分点至-0.595%,重回-0.6%上方。早前亚洲股市方面,日经225指数上涨0.31%,香港恒生指数上涨0.75%,中国上证综指下跌0.09%,新加坡海峡时报指数下跌0.12%。日本10年期国债收益率上涨0.0095个百分点至0.034%。
加拿大9月份消费者物价指数(CPI)上涨0.5%,8月份零售销售额仅增长0.4%。
加拿大9月份消费者物价指数(CPI)同比上涨0.5%,高于上年同期的0.1%,也高于此前预期的0.4%。CPI综合指数同比上涨1.5%,与上年同期持平。CPI中位数同比上涨1.9%,与上年同期持平。CPI细化指数同比小幅上涨0.1%,至1.8%。
8月份零售销售额环比增长0.4%至53.2亿加元,低于预期的1.0%。尽管如此,这已是自4月份创纪录下滑以来连续第四个月增长。剔除汽车销售额后,8月份零售销售额环比增长0.4%,低于预期的0.9%。
英国央行拉姆斯登:负利率当然是未来可能使用的工具之一。
英国央行副行长戴夫·拉姆斯登在一次演讲中谈到了“英国的货币政策工具箱”。他指出,量化宽松政策在英国实施11年来,一直是刺激需求的“有效工具”。目前仍有“操作空间”,而且作为“边际政策工具”,量化宽松政策“久经考验”。前瞻性指引是另一种工具,但目前“反映了持续存在的不确定性”,这意味着“未来任何紧缩政策都需要付出很高的代价”。
他还重申,此时负利率政策可能“作为刺激经济的工具效果不佳”。但“这当然是未来可能使用的工具之一”。拉姆斯登在其职责范围内,正致力于“确保我们所有的系统在必要时都能应对负利率”。
“在当前充满不确定性的时期,面对新冠疫情、英国脱欧以及更广泛的地缘政治发展等一系列风险,货币政策委员会明确表示,可采取的行动范围仍在评估之中,”他补充道。“我相信,在即将召开的会议上,我们拥有一套有效的应对工具。”
英国9月份CPI同比上涨0.5%,核心CPI同比上涨1.3%。
英国9月份消费者物价指数(CPI)同比上涨0.5%,高于去年同期的0.2%,符合预期。核心CPI同比上涨1.3%,高于去年同期的0.9%,也符合预期。零售物价指数(RPI)同比上涨1.1%,高于去年同期的0.5%,同样符合预期。
生产者价格指数(PPI)投入环比增长1.1%,同比下降3.7%,而预期为环比下降0.5%,同比下降5.4%。PPI产出环比下降0.1%,同比下降0.9%,与预期一致。PPI产出核心环比增长0.2%,同比增长0.3%,与预期一致,预期为环比0.0%,同比下降0.4%。
澳大利亚西太平洋银行领先指数已回升至疫情前平均水平
澳大利亚西太平洋银行领先指标1月份升至-0.48%,较上年同期的-2.28%有所回升。尽管仍为负值,但该指标目前已远高于上半年的低点,当时受新冠疫情冲击,该指标一度跌至-5%以下。目前该指标与疫情爆发前12个月的平均水平基本持平。
西太平洋银行继续预期,在11月3日澳储行利率决议公布后,现金利率和三年期国债收益率目标均将从0.25%下调至0.10%。澳储行预计将推出一项不设上限的回购承诺,购买期限涵盖10年及以下的政府债券和半政府债券。
澳大利亚9月份零售销售额下降1.5%。
初步估计显示,澳大利亚9月份零售额环比下降1.5%,即减少448.6亿澳元。除北领地外,所有州和领地的销售额均出现下滑。维多利亚州由于实施了严格的封锁措施,其销售额环比小幅下降,但仍是唯一一个销售额低于去年同期水平的州。
日本央行行长樱井:通胀低迷并非日本独有
日本央行理事樱井诚指出,日本物价正面临“巨大压力”,即使物价增长转正,通胀“也可能不会大幅加速”。不过,这并非“日本独有的问题”,而是主要发达经济体普遍面临的“难题”。
樱井重申,日本央行维持宽松货币政策立场的承诺在支持经济方面发挥着关键作用。央行“必须支撑通胀预期”,并“确保通胀预期处于正值区间”。
“目前,金融机构资本充足,因此日本银行体系无需过度担忧。但我们需要做好迅速采取行动的准备,密切关注经济和银行体系的状况。”他还指出。
美元/日元日中展望
每日枢轴:(S1)105.34; (P)105.55; (R1)105.70; 更多…
美元/日元强势跌破104.94支撑位,表明此前从104.00反弹至106.10的三浪走势已完成。此前,该价位曾受55日均线下跌阻力。这一走势表明,从111.71开始的更大跌势尚未结束,可能仍在延续。日内走势偏向下行,首先将测试104.00。若跌破该支撑位,则将确认下行趋势,并向101.18低点下探。不过,若要转为看跌,则需先突破105.03的短期阻力位,届时走势将转为中性。
整体来看,美元/日元仍处于自118.65(2016年101.18月)开始的长期下跌通道中。因此,目前还没有明显的趋势逆转迹象。下跌趋势仍可能延续至112.22低点。然而,持续突破118.65阻力位应确认下跌趋势完成,并转而看涨XNUMX及以上的前景。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 23:30 | 澳元 | 西太平洋银行 (Westpac) 领先指数 月/月 9 月 | 0.20% | 0.50% | ||
| 06:00 | 英镑 | CPI 月月/月 9 月 | 0.40% | 0.40% | -0.40% | |
| 06:00 | 英镑 | CPI 年/年 9 月 | 0.50% | 0.50% | 0.20% | |
| 06:00 | 英镑 | 核心消费者物价指数 (CPI) 同比 9 月 | 1.30% | 1.30% | 0.90% | |
| 06:00 | 英镑 | RPI 年/年 9 月 | 1.10% | 1.10% | 0.50% | |
| 06:00 | 英镑 | RPI 月/月 9 月 | 0.30% | 0.30% | -0.30% | |
| 06:00 | 英镑 | PPI 输入月/月 九月 | 1.10% | -0.50% | -0.40% | |
| 06:00 | 英镑 | PPI 输入年/年 9 月 | -3.70% | -5.40% | -5.80% | |
| 06:00 | 英镑 | PPI 月/月 9 月产出 | -0.10% | -0.10% | 0.00% | |
| 06:00 | 英镑 | PPI 输出 Y/Y 九月 | -0.90% | -0.90% | -0.90% | |
| 06:00 | 英镑 | PPI 核心产出月/月 九月 | 0.20% | 0.00% | 0.10% | |
| 06:00 | 英镑 | PPI 核心产出 Y/Y 九月 | 0.30% | -0.40% | 0.00% | |
| 06:00 | 英镑 | 公共部门净借款(英镑)9月 | 35.4B | 32.5B | 35.2B | |
| 12:30 | CAD | 九月月新房价格指数 | 1.20% | 0.30% | 0.50% | |
| 12:30 | CAD | 零售销售月月/月 8 月 | 0.40% | 1.00% | 1.10% | |
| 12:30 | CAD | 零售销售(不包括汽车) 月/月 8 月 | 0.50% | 0.90% | -0.40% | |
| 12:30 | CAD | CPI 月月/月 9 月 | -0.10% | -0.10% | -0.10% | |
| 12:30 | CAD | CPI 年/年 9 月 | 0.50% | 0.40% | 0.10% | |
| 12:30 | CAD | 普通消费者物价指数 (CPI) 年/年 9 月 | 1.50% | 1.50% | 1.50% | |
| 12:30 | CAD | 年同比 CPI 中位数 | 1.90% | 1.90% | 1.90% | |
| 12:30 | CAD | CPI 经调整后同比变化 | 1.80% | 1.70% | 1.70% | |
| 14:30 | 美元 | 原油库存 | 0.5M | 3.8M | ||
| 18:00 | 美元 | 美联储的褐皮书 |




 Signal2forex.com - 最佳外汇机器人和信号


