
执行摘要
- 由于新增确诊病例极少,中国在遏制新冠肺炎疫情方面继续走在世界前列。这一明显的成功可能要归功于早期的封锁协议、大量的测试和其他旨在减缓新冠病毒传播的医疗程序,从而使经济能够比预期更快地重新开放。
- 除了遏制病毒之外,还实施了积极的货币和财政刺激措施,这些刺激措施是经济活动回升的关键。病毒遏制和财政刺激相结合,使中国引领了全球经济复苏,这也反映在我们对 2020 年 GDP 预测的上调上。
- 尽管出现V型复苏,但由于中国经济杠杆率较高,刺激措施可能失去效力,脆弱性仍在累积。在后新冠疫情时代,随着控制失衡的刺激措施逐步结束,政策空间缩小,我们预计“趋势增长”将低于政府 6% 的目标。
- 随着更广泛的市场压力在一定程度上得到缓解,市场参与者似乎更加关注潜在的经济基本面和政治发展,这支撑了中国本土金融市场和人民币。
病毒遏制还有很长的路要走……
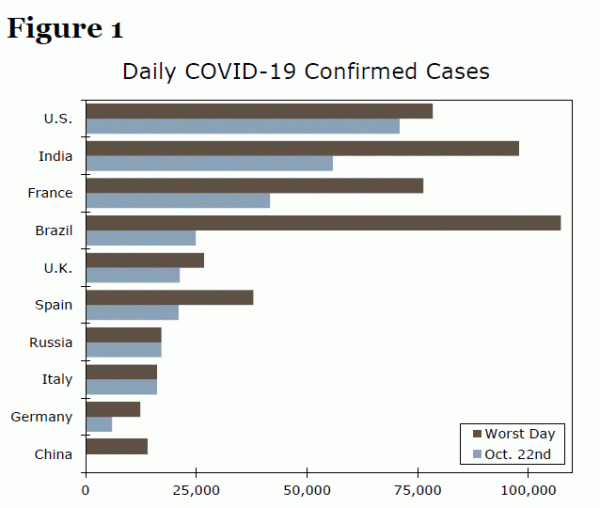
一段时间以来,我们一直强调中国经济的优异表现。我们认为,中国正在引领全球经济从新冠疫情引发的低迷中复苏,也是目前全球唯一的经济亮点之一。这种优异表现背后有原因,但也许最重要的是中国对新冠病毒的遏制。尽管病毒起源于中国,但地方卫生当局和政策制定者已成功有效地控制了病毒的传播。为了更全面地了解病毒遏制情况,图 1 比较了世界主要国家及其抗击病毒传播的斗争。我们将每个国家确诊病例最严重的一天(记录病例增加最多的一天)与目前每日确诊病例的情况进行比较。
就中国而言,14,000 月份每日病毒感染情况最为严重,新增报告病例约为 XNUMX 例。截至目前,全国新增病例基本为零,考虑到近期全球确诊病例激增,尤其是欧洲发达国家和一些新兴市场国家,这一成绩令人印象深刻。意大利等国刚刚录得单日确诊病例数创历史新高,而英国、法国、西班牙和德国的病例数也创下单日新高。在新兴世界,巴西每日确诊病例大幅下降;然而,俄罗斯本周也报告了有记录以来最高的每日新增感染人数。事实上,中国已经能够减缓病毒的传播,从而使经济得以重新开放,活动数据也得以改善。
中国控制病毒的能力很大一部分可能来自于全国范围内进行的大量新冠病毒检测(图2)。最近的数据显示,中国医疗保健行业工作人员已进行了 160 亿次新冠病毒检测,是世界上病毒检测次数最多的国家。仅次于中国的下降幅度很大,美国已进行了 129 亿次新冠病毒检测,比中国少约 30 万次。再往下看,确诊病例多且医疗基础设施欠发达的新兴市场国家,如印度、俄罗斯和巴西,进行的检测数量远不及中国。人们可能会认为病毒的遏制或缺乏至少部分与已进行的测试数量相关。此外,中国也是最早制定封锁和社交距离协议、实施严格的接触者追踪程序并采用面罩的国家之一,所有这些都是阻止病毒传播的方法。即使经济重新开放、工厂恢复生产,中国也从未像发达的欧洲甚至美国那样经历过“第二波”感染。
…虽然支持性政策塑造了 V 型复苏
如前所述,病毒的遏制使中国经济得以开放,并基本上再次开始正常运行。工厂的运营水平处于病毒爆发前的水平,而随着封锁措施的放松,全国各地的流动性也有所回升。但是,除了遏制病毒之外,中国经济还获得了中国人民银行(PBoC)和中国政府的大规模政策支持。在货币政策方面,中国人民银行已采取多项措施,使获得资金变得更容易、更便宜。贷款利率有所下降,而流动性也有所增加。这些行动在中国货币供应量的增长中最为明显。 M2 货币供应量增长在本十年早些时候显着放缓,然后在近几年趋于平稳。随着病毒影响的显现,M2货币供应量急剧增加,这是货币政策更加宽松的证据(图3)。
中国政府还采取了宽松的货币政策和积极的财政刺激措施。就额外支出和放弃的收入而言,中国已推进新冠疫情财政应对措施,其价值略高于 GDP 的 4.5%(图 4)。相对于其他新兴市场国家,中国在亚洲新兴经济体中实施了最多的财政刺激措施,而新兴经济体中只有南非和巴西采取了规模更大的财政应对措施。政府大部分额外支出旨在防止病毒传播,并通过就业计划和基本生活需求支持家庭。这些政策包括扩大对陷入贫困的家庭的社会援助计划,以及为因新冠疫情而失业的人提供失业救济。对于放弃的收入,政府免除了与控制病毒相关的商品和服务以及受影响严重地区的小纳税人的增值税。到今年年底,这些地区的增值税税率也从 1% 降至 3%。此外,武汉所在的湖北省等疫情严重地区的当地企业还获得了税收减免和更长的税损结转规定。
过去几个季度的经济数据反映了经济的重新开放以及支持性的货币和财政政策。继第一季度大幅下滑后,第二季度 GDP 超出预期,而活动和情绪数据持续改善。本周初,我们收到了三季度GDP数据,显示中国经济反弹势头仍在增强,且并未中断。从同比来看,第三季度中国经济增长1%,略低于市场普遍预期和我们的预测;然而,仍高于第二季度 2% 的同比增长(图 3)。第三产业(批发和零售业、金融业、房地产业等)同比增长4.9%,第二产业(制造业、建筑业等)同比增长3%。 Q3.2。
随着中国经济继续展现韧性并好于预期,我们不断上调2020年GDP预测。继第一季度大幅收缩以及经济下滑后出现一些动能疲软迹象后,我们在 1 月份的预测更新中预测,中国经济今年将收缩 1.2%。然而,由于病毒遏制速度快于预期、经济迅速重新开放,再加上强有力的货币和财政刺激措施,我们在过去五个月内上调了 GDP 预测。根据我们最新(2.5 月中旬)的预测,我们预计中国经济今年将增长 2020% 左右。假设我们的预测准确,中国将成为XNUMX年世界上唯一实现经济正增长的主要经济体。
漏洞仍然存在并且正在积累
尽管中国经济引领全球经济从新冠疫情中复苏,但脆弱性仍然存在。这些漏洞在病毒出现之前就很普遍;然而,新冠疫情和随后的刺激措施可以说进一步加剧了这些脆弱性。我们认为,中国经济中最明显的失衡之一是中国政府的债务和财政动态。为了更清晰、更准确地了解政府的债务和财政状况,我们使用国际货币基金组织(IMF)发布的增强统计数据。增强统计不仅包括联邦政府,还包括通过联邦政府、国有企业以及其他预算外活动进行的地方政府融资平台。图 6 显示中国境内的债务和财政动态多年来一直在稳步恶化。 2014年,增扩债务约占GDP的50%,债务状况随后恶化。国际货币基金组织在新冠疫情前的最新预测预计,到 85 年底,增扩债务将升至 GDP 的 2020% 左右。中国的财政赤字也是如此,6 年,中国的财政赤字约为 GDP 的 2014%。 12年。赤字随后恶化,新冠疫情前的最新预测是到2020年赤字将扩大至GDP的XNUMX%左右。
在病毒爆发之前,中国的债务和财政账户的轨迹无疑令人担忧。然而,为支持经济和抵消新冠疫情影响而提出的刺激措施却使债务和财政动态更加恶化。事实上,我们自己的估计显示,到今年年底,中国的增扩型债务负担可能升至 GDP 的 100% 左右,到 115 年将接近 2022%。此外,财政赤字可能会在 18 年扩大至 GDP 的 2022% 以上。到年底,到XNUMX年只会略有改善。尽管中国主权违约的风险很低,但中国债务负担及其预算平衡的演变越来越令人担忧。
杠杆率升高不仅是政府的弱点,也是中国整个经济普遍存在的失衡现象。经济过度杠杆化是病毒爆发前的一个问题,与政府类似,这个问题已经并且可能会因新冠疫情而继续恶化。纵观中国整个体系,截至今年第一季度,整个经济体的债务已接近GDP的320%(图1)。杠杆率的上升大部分发生在7年金融危机之后,以支持中国的复苏。事实上,从 2008 年第一季度到 1 年第一季度,全系统杠杆率上升了 2009 个百分点,增幅显着。事实上,1 年第一季度出现了大幅上升,我们预计杠杆率在接下来的几个季度将进一步上升。这些杠杆大部分来自中国的非金融企业部门,而家庭和金融部门的杠杆则更易于管理。因此,鉴于整个行业债务负担沉重,非金融业务部门在中国代表着一个特定的脆弱性。多年来,金融部门以外的企业违约现象十分普遍,但尚未达到可能发生系统性违约的程度。
同样有趣的是,中国经济目前如何应对杠杆上升。多年来,当局一直通过货币和财政刺激来支持经济,刺激贷款和杠杆增加。尽管有刺激措施和全系统借贷增加,但自金融危机以来,中国经济仍稳步减速。我们认为,这表明刺激措施并未对中国经济产生重大影响。当前危机期间财政支出增加可能会限制政府支持未来经济的能力,而目前的货币宽松政策也可能会限制未来货币政策行动的空间。如果政策空间缩小,刺激措施最终结束,再加上经济不像以前那样对刺激措施做出反应,那么中国的“趋势增长率”可能会放缓。在此背景下,我们认为,在后疫情时代,中国的新趋势增长率将低于政府 6% 的目标。到 2022 年,经济可能不会恢复趋势增长;然而,我们认为增长率最终将稳定在 5.8% 左右(图 8)。
专注于基础知识
中国的复苏和基本面的改善支撑了中国本土金融市场,特别是人民币。中国人民币已成为今年表现最好的新兴市场货币之一,年初至今兑美元汇率升值约 4.7%。由于中国经济今年可能实现 GDP 正增长(与许多其他新兴市场经济体形成鲜明对比),而且地缘政治紧张局势并未大幅升级,我们认为投资者对中国的情绪在今年年底和 2021 年将保持积极。假设市场将关注潜在的经济基本面,我们认为资本流将继续回流中国并流入人民币计价资产。
积极的情绪和资本流动也有可能在较长时期内支撑人民币。中国当局一直致力于让外国投资者更容易投资本地股票和债券,今年以来当局在这方面取得了更多进展。 2021月,英国金融时报证券交易所(FTSE)宣布将于2020年将中国债券纳入其世界政府债券指数,这将吸引更多外国投资者投资人民币计价资产。此外,截至XNUMX年XNUMX月,富时、摩根士丹利资本国际和标准普尔三大股指提供商均将中国A股纳入其新兴市场指数。中国A股是在上海或深圳上市并以人民币交易的股票,而这些提供商最近都增加了中国股票在其指数中的权重。
我们相信中国当局将继续让国际投资者更容易获得本地资产。我们认为,中国决策者希望人民币在全球经济中发挥更大作用。让人民币在全球舞台上变得更加重要的方法之一是向外国投资者开放中国经济和金融市场。随着这一进程的展开,中国应该成为对外资流动具有吸引力的长期目的地。此外,中国当局最终可能会放松资本管制并允许人民币更自由地浮动。放宽这些限制也应该会让投资者更愿意承担人民币风险。虽然放松资本管制和允许自由浮动货币可以支撑人民币,但这些措施很可能在很长一段时间内(可能是几十年)才会实现。
尽管强劲的基本面和增加的资本流动在这一年里支撑了人民币,但中国当局很容易决定停止或至少暂时扰乱人民币近期的升值趋势。中国人民银行可以选择大幅削弱人民币每日汇率,或直接干预外汇市场并抛售人民币,以增强中国出口部门的竞争力。
最后,美中紧张局势仍有可能升级至人民币汇率转为不利的程度。然而,人民币已经抵挡住了特朗普政府最近升级的尝试,距离美国总统大选还有两周时间,我们认为通过“对华强硬路线”来团结特朗普总统的基本支持者的时间可能已经不多了。如果贸易紧张局势再次升温且有可能征收额外关税,人民币可能会逆转走势并承受一定压力;然而,目前我们对中国或全球经济的基本假设并未包含额外关税。




 Signal2forex.com - 最佳外汇机器人和信号


