
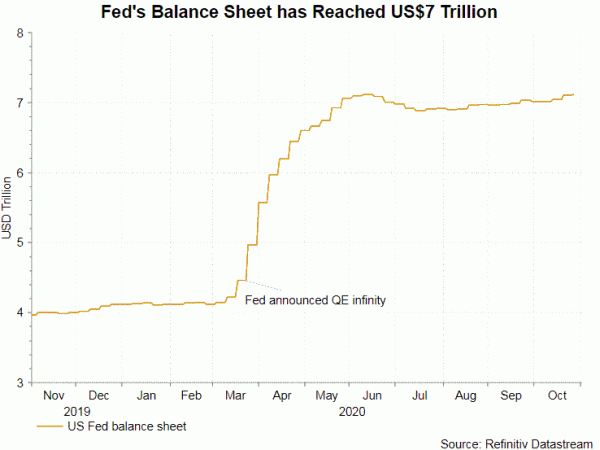
我们预计11月会议的货币政策不会有任何变化。也就是说,美联储应维持政策利率在0-0.25%不变,资产购买计划规模也维持在每月1200亿美元不变。美联储将保持鸽派立场,并警告称,经济增长面临的风险偏向下行,且由于新冠病例再次激增,不确定性依然很高。届时,美国总统大选结果应该尚未最终确定。美联储将继续呼吁采取更多财政刺激措施以支持经济复苏。此次会议的新亮点可能是决策者们讨论如何通过更清晰地阐明资产购买的作用来支持其对政策利率的前瞻性指引。然而,在即将召开的会议上调整前瞻性指引仍为时尚早。
经济发展
自9月会议以来,经济数据显示经济正在复苏。初步数据显示,2020年第三季度GDP环比(年化)增长33.1%,高于市场普遍预期的31%。第二季度经济萎缩了31.4%。第三季度消费者支出飙升40.7%,而上一季度则下降了33.2%。9月份核心个人消费支出(PCE)同比涨幅从一个月前的1.6%降至1.5%,同样低于市场普遍预期的1.7%。
ISM制造业指数是10月份的首个数据点。该指数上升3.9个百分点至59.3,创下自2018年9月以来的最高水平。这也表明该行业已连续6个月扩张。整体改善较为普遍。例如,新订单指数飙升7.7个百分点至67.9,就业指数也上升3.6个百分点至53.2。最新的就业报告将于本周五发布。市场预测10月份非农就业人数将增加60万人,高于上月的661万人。失业率可能下降0.2个百分点至7.7%。平均收入可能同比增长4.6%,略低于9月份的4.7%。然而,目前的失业率仍远高于疫情前的水平以及美联储约4.5%的长期目标。
货币政策
在货币政策方面,美联储将维持所有措施不变。9月份,美联储调整了政策声明中的措辞,以反映其转向平均通胀目标制。我们认为这一调整将在11月份继续保持不变。因此,美联储将重申其立场,即“委员会力求在长期内实现充分就业和2%的通胀率。鉴于通胀率持续低于这一长期目标,委员会将力争在一段时间内将通胀率适度提高到2%以上,从而使通胀率长期平均达到2%,并使长期通胀预期稳固地锚定在2%”。美联储还将重申其立场,即“在实现这些目标之前,维持宽松的货币政策立场”。关于前瞻性指引,央行“决定将联邦基金利率目标区间维持在0%至0.25%之间,并预计在劳动力市场状况达到与委员会对充分就业的评估相符的水平,且通胀率升至2%并有望在一段时间内温和超过2%之前,维持这一目标区间是合适的。这与以往强调‘充分就业目标及其对应的2%通胀目标’的会议相比,标志着一个重大变化。”
我们预计会有一些关于资产购买的讨论。正如美联储理事莱尔·布雷纳德在10月21日指出的那样,“我们将有机会进行审议,并阐明如何才能使资产购买计划与前瞻性指引更好地结合,以支持实现充分就业和2%的平均通胀目标”。本月,美联储成员可能会讨论如何通过更清晰地阐明资产购买的作用来支持其对政策利率的前瞻性指引。

 Signal2forex.com - 最佳外汇机器人和信号


