
美国亮点
- 本周初,疫苗方面的好消息提振了金融市场。然而,随着一周的推移和新冠肺炎感染病例的恶化,这种乐观情绪开始有所减弱。
- 由于医院受到冲击,许多地区加强了限制措施。高频数据显示经济增长势头开始减弱,这给第四季度经济增长带来下行风险。
- 鉴于通胀和利率都处于低位,现在正是出台财政刺激措施的良机。然而,在国会即将卸任之际达成协议的可能性似乎微乎其微。
加拿大亮点
- 本周,新冠疫情成为关注焦点,大多数省份的新增病例都创下历史新高。各省和市政府纷纷采取措施,实施或延长有针对性的限制措施,以遏制病毒传播。
- 曼尼托巴省受灾尤为严重。随着病例激增,本周全省进入“红色区域”,实施了与4月份第一轮封锁期间类似的限制措施。
- 不断上升的新增病例和新一轮的限制措施,将考验2020年最后两个月GDP和就业市场的韧性。
美国——当选总统拜登面临艰巨任务
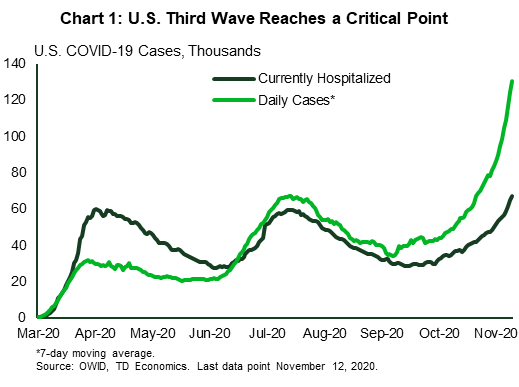
本周初,疫苗方面的利好消息提振了金融市场。然而,随着一周的推移,新冠肺炎感染病例持续恶化,这种乐观情绪开始消退。上周末,在创纪录的投票率之后,副总统拜登也被宣布当选总统。但他没有时间沉浸在胜利的喜悦中。第三波疫情已经持续了一个多月,并导致各地加强了限制措施,住院人数在全国范围内达到新高峰,许多地区的疫情已接近崩溃边缘(图表1)。
与春季相比,目前的限制措施总体上更具针对性,但一些地区仍采取了强有力的措施。芝加哥发布了为期30天的“居家令”,底特律则关闭学校两个月。包括芝加哥和费城在内的许多大城市的学校系统在秋季并未恢复线下授课,现在将继续延长学生的居家学习时间。总体而言,秋季恢复线下授课的六个学区后来又改变了决定。
我们经济学家正在努力分析这些限制措施会在多大程度上抑制消费和经济增长。夏季的第二波疫情并未像最初担心的那样导致经济放缓。然而,现在疫情的影响可能会更大,原因有二。首先,目前的疫情在全国范围内更为广泛。“第二波”疫情实际上在许多春季初期疫情较轻的州已经是第一波了。其他地区的病例数在整个夏季都保持在较低水平,并且仍在逐步重启经济,这有助于维持全国范围内的经济增长势头。而目前这波范围更广的疫情似乎更有可能在全国数据中体现出来。
其次,在夏季疫情高峰期,美国民众刚刚收到救济支票,失业者除了常规福利外,每周还能额外领取高达600美元的补助。这笔收入增长有助于抵消部分行业活动的减少。但如今情况已大不相同,国会民主党和共和党在纾困方案的规模问题上仍存在巨大分歧。虽然需要通过一项支出法案来为政府提供12月11日之后的资金,这为附加纾困方案提供了一个契机,但目前看来,这无异于孤注一掷。
尽管如此,仍有充分理由提供额外的财政支持。10月份的CPI报告显示,核心服务业通胀持续走软,而核心服务业通胀通常比商品价格更能反映经济疲软(图表2)。鉴于失业率仍然居高不下,疫情持续恶化,我们预计通胀压力将在相当长的一段时间内保持温和,从而维持华盛顿的低借贷成本。
目前来看,高频数据的恶化程度尚属温和。每周信用卡和借记卡消费增速已开始放缓,美国机场的旅客吞吐量也连续两周小幅下降。我们将密切关注每周数据,以评估年底的经济走势。第四季度开局强劲,目前我们预计年化增速为3.7%,但下行风险似乎更大。
加拿大——疫情促使政府出台新的限制措施
本周,新冠肺炎疫情成为市场关注的焦点,给金融市场带来了剧烈波动。受新冠疫苗有效率超过90%的消息提振,股市本周开盘大幅上涨。如果获得批准,该疫苗有望在年底前投入使用。多伦多证券交易所综合指数(TSX)截至周三上涨了3%,但随后涨势有所放缓,因为美国和其他地区新冠肺炎病例激增抑制了投资者的热情。WTI原油本周上涨约8%(截至发稿时),主要受疫苗利好消息以及欧佩克+可能推迟原定于1月份开始的减产计划退出的消息提振(图1)。
在市场之外,大多数省份的新冠肺炎新增病例数飙升至历史新高。然而,大西洋省份本周再次成功控制了病例数。与此同时,曼尼托巴省的人均病例数仍然最高(图表2),并延续了本月初以来的趋势。这对该省来说是一个糟糕的转折,因为病毒在大部分时间里都得到了相对控制。随着病例数的激增,本周全省进入了“红色区域”,实施了类似于19月份第一轮封锁期间的限制措施。这很可能对经济造成严重影响,零售业受到的冲击可能更大,因为该行业此前正处于强劲的就业复苏阶段。
曼尼托巴省并非本周唯一收紧防疫限制的省份。魁北克省多个地区也实施了新的、更为严格的限制措施。因此,超过80%的人口目前处于“最高警戒”状态,其中包括(除其他措施外)关闭电影院、图书馆、酒吧、赌场和餐厅的室内用餐。安大略省也于周六启用了一套新的颜色编码系统。截至11月14日,约30%的人口将处于“红色区域”(即距离全面封锁仅一步之遥)。然而,各个卫生部门可以选择实施更严格的限制措施,大多伦多地区的大部分地区都已采取了这一额外措施。此外,卑诗省、阿尔伯塔省和萨斯喀彻温省也宣布了相应的防疫措施。
新限制措施对艺术/娱乐/休闲以及住宿和餐饮服务业的打击可能最为严重。这些行业在疫情期间遭受了巨大的产出和就业损失,恢复起来最为艰难。然而,一些因素可能会减轻这些措施对加拿大经济增长的影响。首先,受影响行业的就业水平目前低于疫情前(这意味着下降空间较小)。其次,并非所有省份都实施了限制措施,而且迄今为止采取的措施也比疫情初期要温和。最后,联邦政府的收入支持将缓解冲击,而且除直接受影响的行业外,其他行业迄今为止仍在持续复苏。截至目前,10月份的劳动力调查显示,未受当月限制措施直接影响的行业的就业人数环比增长了1%。尽管如此,这些新措施以及新冠肺炎病例的迅速增加表明,11月份的经济增长表现将会疲软。
美国:即将发布的重要经济数据
美国零售销售 – 十月
发布日期:11月17
上一期:总计 1.9%(月比),1.5%(汽车除外)
TD 预测:环比总计 0.1%,汽车除外 0.2%
共识:总计 0.5%,汽车除外 0.6%
尽管受到亚马逊Prime Day(去年同期在7月)和新款iPhone(去年同期在9月)的提振,10月份零售额可能仍有所放缓。不过,零售额水平可能仍然相当高;该报告主要涵盖商品支出,而商品支出的复苏速度远快于服务支出。我们预计11月和12月零售额将出现更明显的疲软,这反映出财政刺激措施的持续消退、新冠病例的增加以及较高的季节性调整阻力。
加拿大:即将发布的重要经济数据
加拿大制造业销售 – 九月
发布日期:11月16
上一篇:-2.0%
TD预测2.0%
共识:不适用
道明银行预计9月份制造业销售额将环比增长2.0%,略高于此前1.5%的初步预期。汽车和其他运输产品将成为增长动力,这与稳健的出口数据以及加拿大制造业采购经理人指数(PMI)创下2018年8月以来的最高水平相符。9月份劳动力调查(LFS)数据显示,制造业也是一大亮点,工时大幅增长3.7%。实际制造业销售额的增幅预计将低于名义销售额。
加拿大房屋开工量——10月
发布日期:11月17
上一篇:209k
TD预测:225k
共识:不适用
受多户住宅建设强劲增长的推动,预计10月份房屋开工量将反弹至年化225万套。9月份多户住宅开工量环比下降27%,创近5年来最大降幅,而许可证发放量并未出现显著下降。尽管如果移民水平持续低迷,目前的开发速度可能难以持续,但我们预计10月份多户住宅开工量将出现部分反弹。
加拿大消费者价格指数 – 十月
发布日期:11月18
上期:-0.1% m/m,0.5% y/y,指数:136.9
TD预测:环比增长0.1%,同比增长0.3%,指数:137.1
共识:不适用
道明银行预计,10月份总体通胀率将小幅走低至0.3%(同比),原因是能源价格走低将使该指数环比涨幅控制在0.1%。汽油价格通常是秋季通胀的阻力,但受去年10月基数效应的影响,预计汽油价格同比将进一步跌至负值。经调整后,旅游服务价格表现应会更好;过去五年,该项价格在10月份平均环比下降6%,但由于新冠疫情的影响,目前已远低于去年同期水平。其他方面,新房价格飙升将推高住房成本,从而抵消抵押贷款利息成本的下降,住房价格预计将对通胀做出更大贡献。而汽车价格则是一个主要的不确定因素,因为汽车制造商通常会在10月份提价。0.3%的总体CPI与新冠疫情导致的供应过剩相符,但仍将使通胀率高于加拿大央行对第四季度平均0.2%的预期,而核心CPI预计将稳定在1.7%左右。
加拿大零售销售 – 九月
发布日期:11月20
前期:0.4%,例如自动:0.5%
TD 预测:0.3%,不含税汽车:0.3%
共识:不适用
预计9月份零售额将增长0.3%,略高于此前预测的持平。汽车销量预计将略有增长,与疫情前水平基本持平,不含汽车的销售额增幅与整体数据相近。强劲的劳动力市场复苏支撑了家庭消费,其中包括9月份零售业新增就业岗位。尽管紧急刺激福利金(现已作废)的延期前景尚不明朗,但即便福利金在9月份仍在发放,仍可能对家庭消费造成轻微拖累。出行数据显示,人们在零售场所停留的时间没有显著变化,但在10月份有所回落。




 Signal2forex.com - 最佳外汇机器人和信号


