
美国亮点
- 由于投资者对令人鼓舞的疫苗消息和总统过渡的开始感到高兴,本周金融市场更加乐观。标准普尔 500 指数本周有望较上周收盘上涨 2.3%。
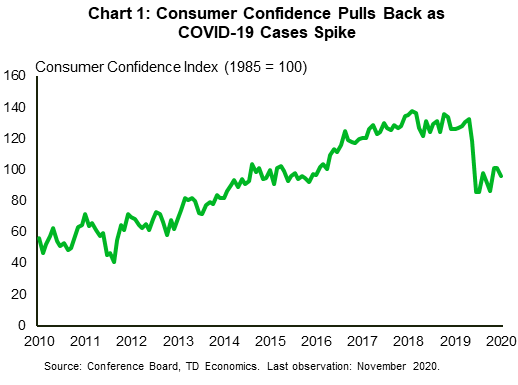
- 当前一波感染的影响继续给经济数据带来压力。 11 月份消费者信心回落,首次申请失业救济人数连续第二周增加。
- 0.7 月份个人收入收缩 0.5%,反映出联邦援助计划的提振作用减弱。与此同时,个人支出增长 XNUMX%,为 XNUMX 月份以来最慢的月度增幅。
加拿大亮点
- 第二波浪潮继续在加拿大肆虐。各省的应对措施是收紧限制,在某些情况下实行区域封锁。
- 在令人鼓舞的疫苗消息的支持下,小企业对未来一年的乐观情绪意外上升。然而,近期前景仍然疲弱,反映出小企业在新的限制措施中面临的困难。
- 疫苗的国内审批程序已经启动,但鉴于加拿大缺乏国内生产能力,其他国家可能会优先考虑。
美国——流行病削弱了节日的欢乐气氛
本周市场情绪乐观,投资者对疫苗方面令人鼓舞的进展和总统过渡的正式开始感到高兴。截至撰写本文时,标普 500 指数本周有望较上周收盘上涨 2.3%。
有报道称,有效的疫苗可能即将问世,疫情早于预期结束的前景越来越受到关注。然而,在那之前,风险天平似乎倾向于下行。事实上,该病毒在许多州继续以前所未有的速度传播,促使出台新一轮的限制措施。高频数据已经揭示了对经济复苏的影响。在连续三个月增长之后,消费者信心在 1 月回落(图 2021),表明人们认为 XNUMX 年增长可能会放缓。
同样,首次申请失业救济人数连续第二周增加至 778,000 人,为 XNUMX 月中旬以来的最高水平。最近的增长表明当前的感染浪潮正在减缓劳动力市场的反弹。如果这种趋势继续下去,并且随着之前财政支持的影响迅速失去动力,随着节日临近,许多美国家庭将面临面临额外压力的风险。更重要的是,《CARES 法案》的剩余支持将于今年年底到期。值得注意的是,这些计划继续为零工工人和个体经营者提供福利和支持,而国家失业保险计划不涵盖这些人。
十月份的个人收入和支出数据为上述情况提供了依据。本月收入下降 0.7%,反映出联邦援助计划的提振作用逐渐减弱。相比之下,支出继续增长(+0.5%),尽管增速是复苏开始以来的最低水平。与此同时,个人储蓄率小幅下降至13.6%(图2)。疫情爆发时,家庭将相当大一部分收入进行了储蓄,33.7月份储蓄率达到XNUMX%的历史新高。此后有所下降,但以历史标准衡量仍处于上升状态。
本周发布的其他经济数据包括第三季度实际GDP的第二次估计。该报告几乎没有什么意外之处,仅对 GDP 组成部分进行了小幅修正,确认了上季度经济增长 33.1%(年化)的强劲反弹。与该报告一起发布的还有企业利润,第三季度企业利润较上一季度增长 27.1%(非年化),这在很大程度上要归功于薪资保护计划提供的支持。
展望未来,上季度的增长速度不太可能重复。事实上,4 月 5 日至 XNUMX 日联邦公开市场委员会会议纪要显示,成员们正在为近期经济活动放缓做好准备。重要的是,美联储官员继续认为经济前景充满不确定性,并强调额外财政支持的重要性。然而,过去几周,新刺激法案的前景已大大黯淡。如果没有额外的帮助,我们预计本季度和下一季度的经济增长将大幅放缓。
加拿大——疫情肆虐,但疫苗仍存希望
本周金融市场表现强劲。由于科技、金属和采矿业的上涨,标准普尔/多伦多证券交易所综合指数本周上涨 2%(截至撰写本文时)。该指数现已连续第四周上涨,11 月份迄今已上涨 19%。其他方面,由于近期 COVID-45.2 疫苗取得突破、美元疲软以及美国原油供应意外减少,石油市场反弹至八个月高点。截至撰写本文时,油价为 7 美元,较上周上涨 XNUMX% 以上。
经济数据方面,衡量未来12个月小企业信心的CFIB商业晴雨表上升2.4点至55.7,这是自1月以来的首次改善(图XNUMX)。这一改进带来了早于预期研制疫苗的希望。与此同时,近期信心仍然疲弱,反映出小企业在案件激增和随后的限制中面临的困难。由于这些数据是在多伦多和其他地区实施最新限制之前收集的,因此未来几周的短期前景可能会恶化,从而加速企业倒闭。
在疫情方面,第二波疫情继续在加拿大肆虐(图2)。与第一波相比,正在兴起的第二波浪潮规模已经更大,地理范围也更广泛。加拿大西部地区此前对病毒的处理相对较好,但这次病例激增。与此同时,迄今为止一直控制住疫情的大西洋省份,随着病例的增加,“大西洋泡沫”正在破裂。如果这种趋势持续下去,全国各地的医院很快就会达到饱和状态。
因此,各省继续加强限制;阿尔伯塔省增加了新的限制,禁止所有室内社交聚会,不列颠哥伦比亚省下令暂时关闭室内健身活动;多伦多进入封锁状态。大西洋省份也实施了新的限制。正如最新的流动性和餐厅预订数据所反映的那样,这些措施势必会对经济活动造成压力。然而,这些措施更具针对性,将限制相对于春季的经济损失。
在这个寒冷的冬季背景下,疫苗带来了希望。加拿大已开始国内批准辉瑞、Moderna和阿斯利康。尽管如此,这些疫苗所在的国家很可能会获得优先选择。总理承认加拿大处于不利地位,因为它“不再具备任何国内生产能力”来生产自己的疫苗,必须依赖其他国家。这可能就是为什么加拿大为了对冲风险而订购了最多(人均)疫苗的原因。
与此同时,加拿大央行行长蒂夫·麦克勒姆表示,如果疫苗接种成功后消费者支出大幅增加,经济复苏速度可能会快于预期。行长还表示,利率还有稍微降低的空间,并向市场保证“借贷成本将在很长一段时间内保持在非常低的水平”。
美国:即将发布的重要经济数据
美国就业 – 十一月*
发行日期:4年2020月XNUMX日
上一篇:NFP 638k; UE率6.9%; AHE 0.1% m/m,4.5% 年/年
TD预测:NFP 200万; UE率6.9%; AHE 0.0% m/m,4.1% 年/年
共识:NFP 500k,UE 率 6.8%; AHE 0.1% m/m,4.2% 年/年
按照新冠疫情爆发前的标准,就业人数一直在迅速增长,但增速一直在放缓,自 10 月份以来,就业人数仍下降了 2021 万以上。 XNUMX 月份这一步伐可能再次放缓。相关指标发出了复杂的信号,但新的新冠限制措施似乎正在产生影响。下行势头可能会持续;我们在 XNUMX 月份的报告中看到收缩的可能性很大。我们预计,在疫苗帮助 XNUMX 年期间再次扭转就业势头之前,失业率的下降趋势至少会在未来几个月内停止。
美国 ISM 制造业指数 – 11 月*
发售日期:1 年 2020 月 XNUMX 日
上一篇:59.3
TD预测:57.3
共识:57.6
与 Markit 数据相比,地区联储 11 月份制造业调查已经显示出一些放缓的迹象,但数据仍然表明增长相当健康。我们的 ISM 预测更加重视区域数据。尽管新的新冠疫情限制对服务业的影响可能大于制造业,但我们预计 12 月份经济增速将进一步放缓。
美国 ISM 服务业指数 – 11 月*
发布日期:3 年 2020 月 XNUMX 日
上一篇:56.6
TD预测:56.1
共识:56.0
与制造业一样,11 月份服务业的初步调查结果好坏参半,Markit 数据走强,但地区联储数据走软。我们的 ISM 预测更加重视地区美联储数据。我们预计 12 月份经济增速将进一步放缓,新冠疫情限制措施对服务业的影响可能大于制造业。
加拿大:即将发布的重要经济数据
加拿大实际 GDP – 第三季度和 3 月份*
发售日期:1 年 2020 月 XNUMX 日
上一篇:-38.7% q/q, 1.2% m/m
TD预测:季比46.4%,月比1.0%
共识:不适用
继第二季度出现前所未有的下滑之后,加拿大经济有望在第三季度实现创纪录的增长。随着夏季各省取消限制并释放被压抑的需求,我们预计 GDP 将增长 46.4%(年化)。 GDP 的各个组成部分都可能出现强劲反弹,其中住宅投资领先。本季度家庭消费和商业投资也预计将录得令人难以置信的增长,部分原因是财政和货币政策提供的非凡支持。尽管如此,经济仍有可能达不到全面复苏的程度。我们预计 GDP 水平将比 5 年底低 2019% 左右。经济活动可能还需要几个季度才能恢复到大流行前的水平,特别是考虑到最近病例激增和新的限制措施带来的压力活动。
展望1.0月,加拿大经济继续展现韧性,行业层面GDP预计将环比增长5%,如果实现,将标志着GDP增长连续第1.0个月超过初步预期。能源生产的强劲将支持商品生产部门的增长以及制造业出货量的稳步增长,而服务业将受益于课堂学习的回归和食品服务/娱乐的进一步复苏。即使新的新冠疫情限制措施对 3 月/4 月的月度产出造成压力,实际 GDP 环比增长 XNUMX% 也将为第三季度的强劲交接提供有力的支撑,并为第四季度收缩的风险提供一定的缓冲。
加拿大就业 – 十一月*
发行日期:4年2020月XNUMX日
上一篇:83.6万,失业率:8.9%
道明预测:-25万,失业率:9.0%
共识:不适用
由于新冠病毒感染人数再次激增以及随后的公共卫生措施造成影响,道明银行预计 25 月份劳动力市场复苏将遭遇挫折,将导致 25 万人失业。失业将主要影响到服务业,其中住宿/餐饮服务和娱乐服务(健身房、电影院等)受到的打击最严重,而零售贸易可能会因假期前的季节性调整以及区域性新冠疫情措施而受到拖累。在参考周之前实施封锁后,曼尼托巴省的表现应该相对较差,如果参考周不排除多伦多恢复(修改后的)封锁,那么失业人数将会更大。如果减少 9.0 人,失业率将上升至 XNUMX%,而工作时间应继续受到关注,以深入了解 XNUMX 月份的增长状况。
加拿大国际商品贸易 – 十月*
发行日期:4年2020月XNUMX日
上一篇:-3.25 亿美元
TD预测:-3.50亿美元
共识:不适用
由于进出口继续走高,道明预计 3.50 月份国际商品贸易逆差将从 3.25 亿美元扩大至 XNUMX 亿美元。出口实力应源自汽车行业以外; XNUMX 月份机动车产量没有变化,而到 XNUMX 月份汽车出口量已经超过了新冠疫情爆发前的水平。然而,其他类别将受益于边境以南工业生产的强劲增长,XNUMX 月份制造业 PMI 保持在近期高点附近。




 Signal2forex.com - 最佳外汇机器人和信号


