
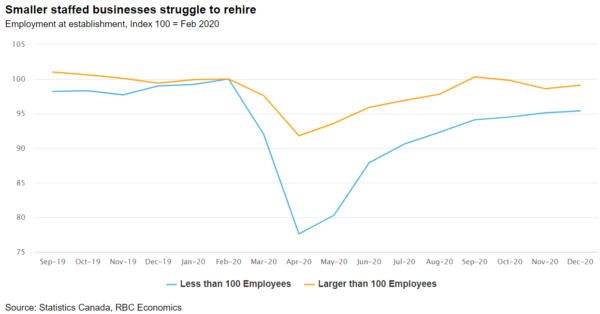
我们期待加拿大央行发布的季度商业展望调查(BOS)能够重申,尽管某些企业面临的挑战比其他企业更大,但短期经济形势依然充满挑战。该调查很可能是在11月中旬至12月中旬期间进行的,当时加拿大各地重新实施了病毒防控措施,而这些措施在2021年仍在持续延长和扩大(包括安大略省和魁北克省实施的更严格的全省封锁)。
尽管如此,自第三季度调查以来,疫苗方面的消息远比预期乐观。迄今为止,防控措施主要针对酒店/旅游业,越来越多的地区也对“非必需品”零售商实施了限制。早期迹象表明,3月份加拿大和海外的制造业发展势头持续改善。油价上涨以及油气钻探活动的回升(尽管仍远低于疫情前的水平)为自然资源行业创造了更为乐观的前景。虽然许多企业可能公布了较为温和的招聘计划,但酒店业再次大幅裁员——仅住宿和餐饮服务业的就业人数在2020年最后三个月就减少了近130万人,目前占到疫情前就业总缺口的一半。然而,另一个令人担忧的问题是,不断上升的病例数是否会迫使政府将限制措施扩大到酒店业以外的行业。
在经济形势疲软的背景下,企业预计将进一步依赖加强和延长的财政支持(例如加拿大紧急商业账户 (CEBA)、加拿大紧急救济金 (CERS) 和加拿大紧急工资补贴 (CEWS))。这些计划将有助于缓解企业在第二轮封锁期间受到的冲击。但令人遗憾的是,尽管有这些支持,一些企业仍将难以度过这个冬天。除此之外,如果有效的疫苗能够按计划生产和分发,前景将显著好转。
提前一周的数据观看:
- 加拿大房屋二手房市场在12月将再次强劲上涨。当地房地产委员会的早期报告显示,疫情反弹并未抑制加拿大人强烈的购房意愿。
- 美国19月CPI可能小幅上涨,但仍远低于美联储的目标。我们预计美联储将继续关注疫苗推广和新冠肺炎感染病例上升带来的风险。
- 受制造业增长的推动,预计美国12月份工业生产将有所增长。ISM制造业指数升至60.7(两年多来的最高水平),18个行业中有16个行业实现增长。




 Signal2forex.com - 最佳外汇机器人和信号


