
什么是ATR指标?大多数网页的答案都很简单:ATR是波动率指标。我猜这也是一种解释。但对我来说,外汇交易员在图表上标注的ATR指标更像是一把尺子。它衡量的是市场平均每天的波动幅度——仅此而已。
2026年11月6日,欧元/美元的14日平均真实波幅(ATR)为66个点。这个数字决定了我下一笔交易的止损、仓位大小和目标价位,但它并不能告诉我应该朝哪个方向交易。
作为指标,这算不算太少?我不这么认为。一把能够准确衡量某一方面指标的尺子不仅有用,而且是我真正能够掌控的交易部分。
先说简短版本,细节随后。
| 满足您的所需 | ATR规则 | 欧元/美元,2026年11月6日 |
|---|---|---|
| 止损 | 1.5 至 2 × ATR(14) | 99 至 132 点 |
| 头寸大小 | 风险(美元)÷ 止损(美元) | 在10,000美元的账户上进行0.10手交易 |
| 一日目标 | 1 × ATR | 66点子 |
| 今日射程检查 | 真实范围÷ATR | 104 ÷ 66 = 1.6,真是个大日子 |
ATR 前的真实范围
真实区间指标最早出现于1978年,出自韦尔斯·怀尔德(Welles Wilder)的著作《技术交易系统新概念》(New Concepts in Technical Trading Systems)。怀尔德希望找到一个能够反映当日价格走势且不被缺口突破的指标。简单的最高价减去最低价无法捕捉到缺口。因此,他取了三个区间,并保留了其中最大的一个。
第一个距离——今日最高价减去今日最低价。第二个距离——今日最高价减去昨日收盘价。第三个距离——昨日收盘价减去今日最低价。2026年11月6日,欧元/美元开盘价为1.1219,最高价为1.1235,最低价为1.1131,收盘价为1.1142。这三个距离分别为104、16和88个点。真实波动范围为104个点。
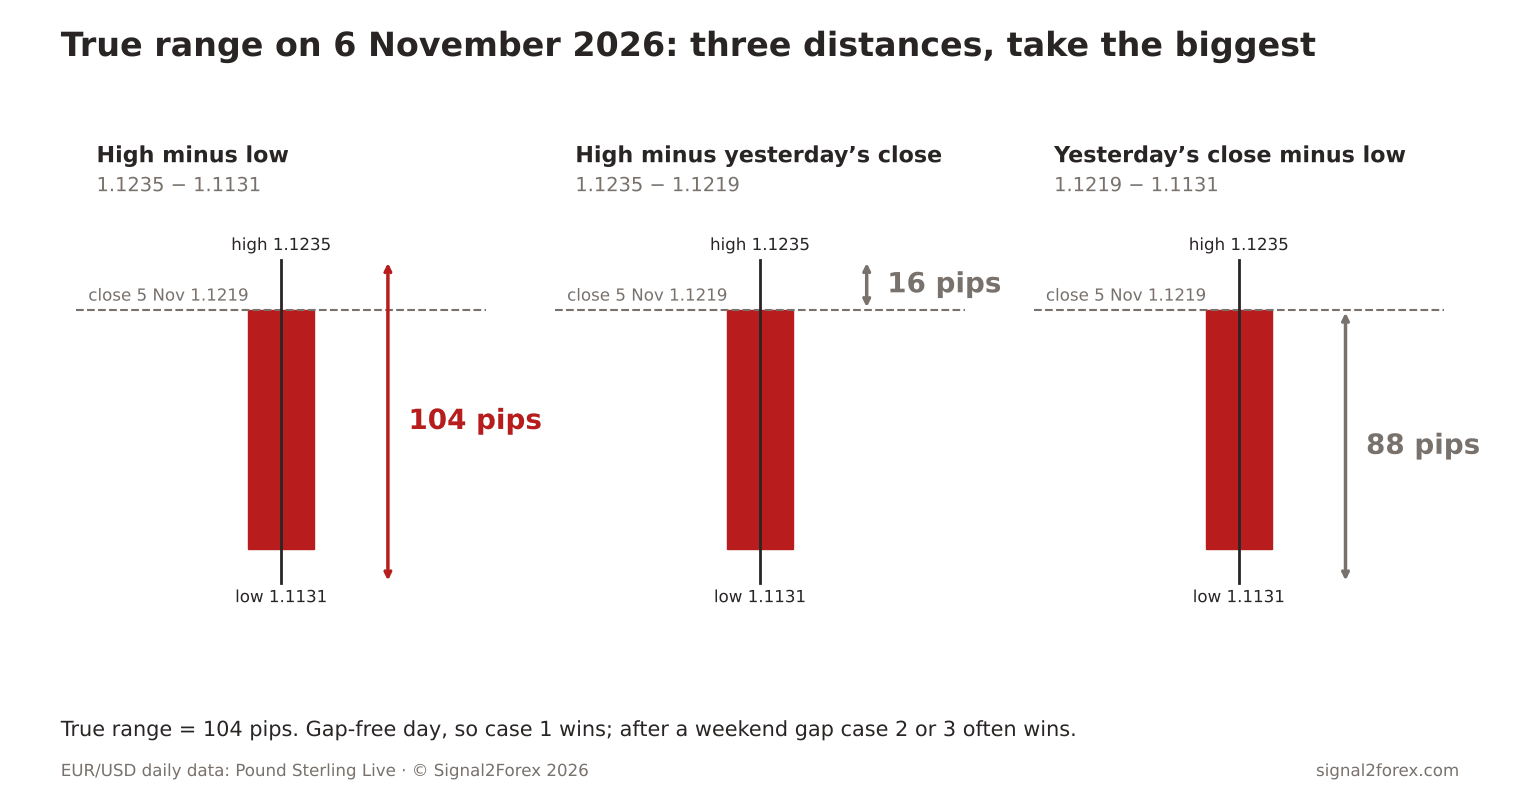
为什么外汇市场中的缺口如此重要?市场从周五晚上到周日晚上休市。如果周一开盘价低于周五收盘价 40 个点,然后保持平稳,那么最高价减去最低价就表明当天市场行情平静。真实波动范围显示的是你在周五持仓时可能损失的 40 个点。这就是为什么名称中带有“真实”二字的原因。
ATR公式详解
如何计算ATR?取过去14天的真实波动范围并取平均值。这就是ATR的计算公式,对大多数读者来说已经足够了。外汇平台绘制的平均真实波动范围就是这个平均值,ATR的计算只有在询问哪个平均值时才会变得稍微复杂一些。
威尔德并没有使用简单的平均值。他的方法取前一天的ATR值,乘以13,加上当天的真实波幅,然后除以14。新的一天权重为1/14,而之前的日期权重则逐渐降低。TradingView和大多数书籍都遵循威尔德的方法。但MetaTrader并非如此——MT4和MT5中的标准ATR是真实波幅的简单移动平均线。 MetaTrader 文档 正是如此。
这会改变数值吗?会略有改变。2026年11月6日,我使用相同的14根日线图,分别计算欧元/美元的双向平均真实波幅(ATR)。威尔德平滑法得出66个点,而简单平均法得出63个点。
大多数文章都说这两种方法可以互换。但在我的交易机器人上并非如此——即使止损设为 2 倍 ATR,两种方法的收益也相差 6 个点,而且经过数百笔交易的回测,结果也不相同。选择一种方法并坚持使用。
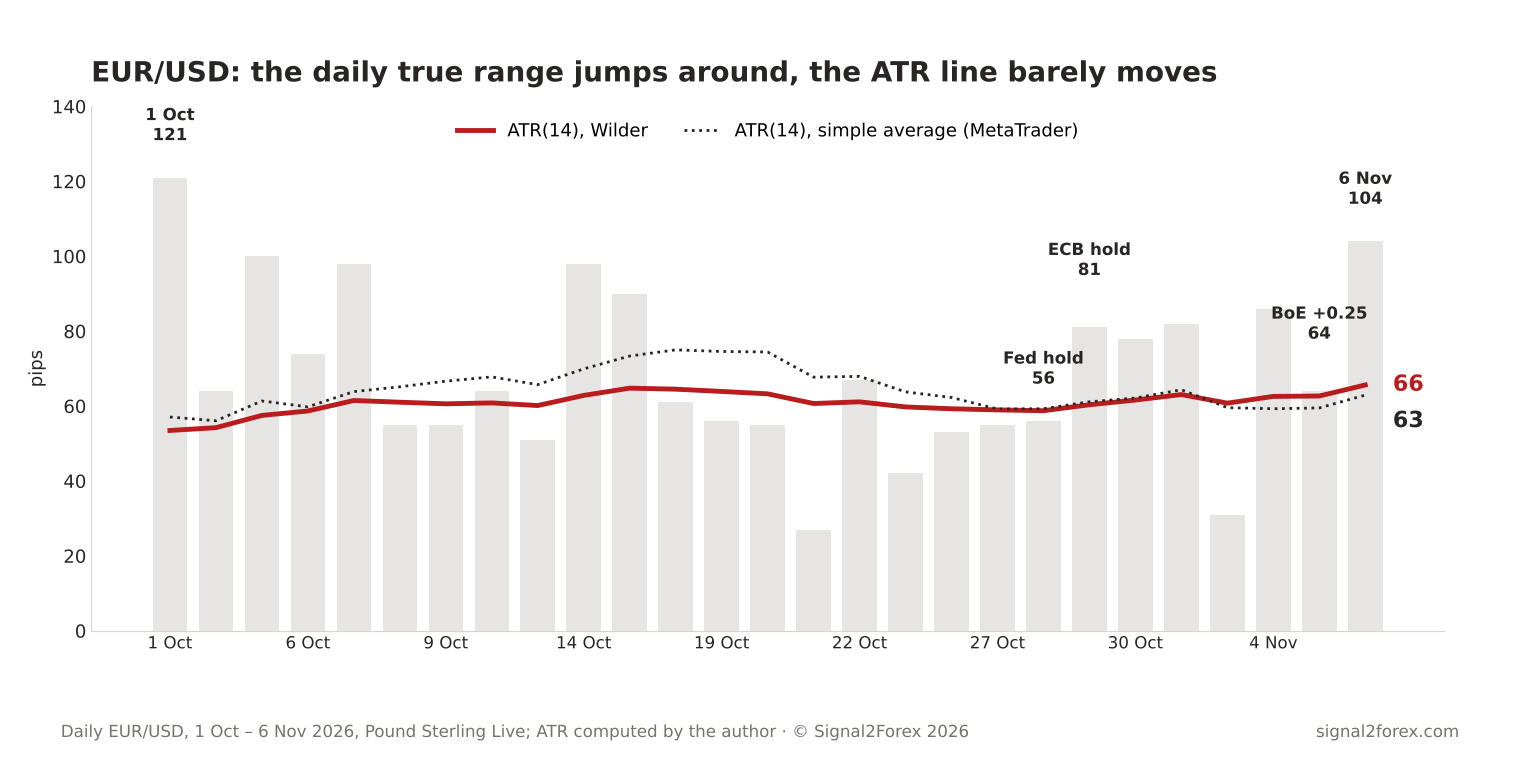
关于图表还有一点需要说明。美联储在10月28日举行会议,欧洲央行在10月29日举行会议,以及…… 英国央行将银行利率上调至4%。 11 月 5 日。这三天的实际读数分别为 56、81 和 64 个点——对于这把尺子来说,这是普通的一天。
那么,真正的大日子究竟在哪里呢?这段时期内波动幅度最大的一天是10月1日,波动了121个基点;其次是11月6日星期五,波动了104个基点。这两天都不是央行会议日。我不知道美联储下次会议后ATR会是多少,日历上也显示不出来。
ATR指标设置
唯一的设置项是周期,自 Wilder 以来,默认值一直是 14。有人问我 20 和 10 哪个更好。对我来说,周期不如时间框架重要。H1 图表上的 ATR 衡量的是平均小时数,而 D1 图表上的 ATR 衡量的是平均日数。如果用 H1 图表上的 ATR 值来设置止损,而交易持续四天,那显然是不合适的。
我所有图表都使用14周期。这并非因为14周期有什么神奇之处——而是因为我做过的所有回测都使用了14周期,更改周期会导致新旧结果无法比较。较短的周期反应更快,波动更大;较长的周期则更平滑,需要更长时间才能察觉市场变化。两者都可行——前提是你清楚自己在观察哪种周期。
如何在交易中使用ATR指标
外汇交易中使用ATR指标的关键在于三个决策,而这三个决策都与距离有关。第一个决策是止损位设置在哪里。第二个决策是交易手数。第三个决策是预期价格波动幅度。我将以11月6日欧元/美元的66个点为例,来分析这三个方面。
止损位。对于预期持仓两到三天的交易,我通常将止损位设为ATR的1.5倍,也就是99个点,我四舍五入到100个点。低于1个ATR时,止损位会落在正常的日内波动范围内——几乎不会被任何特定的波动触发。高于2个ATR时,止损位会非常宽,导致仓位规模很小。我的大多数交易机器人都在1.5到2个ATR倍数范围内活动。
规模。风险为10,000美元账户的1%,即100美元。欧元/美元标准手每手一个点值10美元,因此100点的止损每手成本为1,000美元。100美元除以1,000美元等于0.10手。
在100美分的账户上,同样的规则会带来1美元的风险和0.10美分的交易手数——手数不变,只是单位换算成了美分。这是大多数人都会忽略的步骤——而正是这一步,使得ATR指标不仅仅是图表上的一条线,而是订单单上的一个具体数字。
目标价位。一个ATR值代表平均日内波动。目前欧元/美元日内交易200点的目标价位,意味着市场在一个交易日内要经历三个平均日的波动。这种情况并非不可能发生。10月1日几乎就发生了。但一个需要市场出现异常波动才能执行的交易计划,根本算不上计划,所以我的日内交易目标价位仍然保持在1个ATR值,而我的波段交易目标价位则保持在2到3个ATR值。
ATR指标策略本身是否存在?至少对我而言并非如此。ATR区间交易——在预期日波动范围的顶部卖出,底部买入——假设当日价格从中间开始波动,而这种情况很少发生。入场点应该来自其他因素——趋势过滤器、突破信号或K线形态。ATR指标只是该策略中的衡量标准,而非策略本身。
ATR的五个常见错误
我在收到的邮件中看到了同样的ATR外汇交易错误,而且在我开始编写机器人程序之前,我自己也犯过其中大部分错误。以下是这些错误及其造成的损失。
| 错误 | 会发生什么 | 固定 |
|---|---|---|
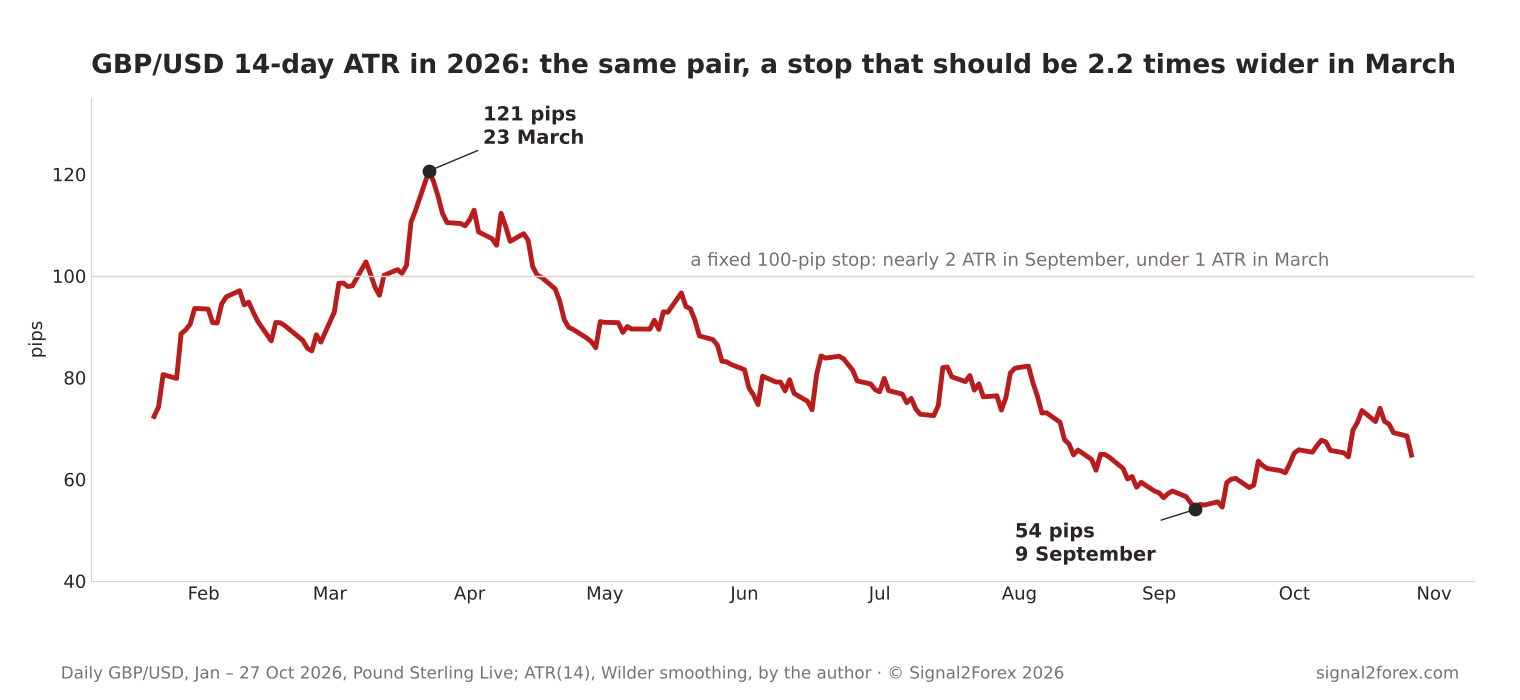
| 每个货币对每月固定100点止损 | 英镑/美元在2026年3月的平均真实波幅(ATR)为0.8,9月为1.9。 | 止损 = 乘数 × ATR,每次入场时重新计算 |
| H1 ATR 用于 D1 交易 | 停止位置太紧了五倍 | 您交易时间框架内的平均真实波幅(ATR) |
| 将 ATR 解读为方向 | 10月1日,ATR指数上升,而欧元/美元下跌87个基点。 | ATR 只能告诉你距离有多远,却无法告诉你方向。 |
| 比较MT5和TradingView的价值 | 同一根K线上,点数分别为63和66。 | 了解你的平滑度,使用一个平台 |
| 日内交易目标为 3 ATR | 一次疗程平均需要三天时间。 | 每天持有1个ATR |
第一个错误代价高昂。英镑/美元的平均真实波幅(ATR)在2026年3月23日为121个点,而到了9月9日则降至54个点。同一货币对,同一年——标尺缩水超过一半。一位全年都保持100个点止损的交易员,在春季被市场噪音干扰而止损,在秋季又过度设防,却始终不明白原因。
ATR外汇机器人和止损
今年秋天,当我把我们的 Forex V 机器人从 MetaTrader 4 移植到 MetaTrader 5 时,我首先检查的不是入场逻辑,而是止损点数。同样的止损点数,在澳元/加元 (AUDCAD) 和英镑/美元 (GBPUSD) 上分别对应不同的结果,而在 3 月份英镑/美元兑 9 月份英镑/美元的汇率上,又对应着第三种结果。
这就是ATR波动率指标所解决的问题。以ATR倍数设定的止损不仅能应对货币对的变更,还能应对经纪商和年份的变更——而以点数设定的止损则无法应对这些变更。
我喜欢它的第二个用法,但大多数文章里都没提到。在机器人下午开仓之前,我会用当天的真实波动幅度除以ATR(平均真实波动幅度)。11月6日那天,这个比例是104比66,也就是1.6。当当天的涨幅已经超过平均水平时,剩余的交易空间就比较小——这时机器人会选择更小的目标价位或者等待时机。
这条规则适用于所有货币对吗?我不确定它对日元货币对是否适用,因为日元的大幅波动通常发生在格林威治标准时间 06:00。但就我的交易记录来看,它对欧元和英镑确实有效。
关于数据的说明:本页所有数据均由我根据 Pound Sterling Live 发布的每日欧元/美元和英镑/美元汇率计算得出。由于每家经纪商的数据来源和每日收盘时间不同,您经纪商的K线图可能会略有差异。计算方法不变。
如果你只能记住这一页的内容,那就记住这一点:打开你交易最多的货币对的日线图,添加一个14周期ATR指标,并在下单前查看该指标的数值。用你计划的止损位除以该数值。如果结果低于1或高于2,则调整止损位,而不是调整ATR指标。然后根据止损位来确定交易手数,而不是凭习惯。
止损、仓位、目标价位、区间震荡——所有这些都源自同一把尺子。你越是用它来衡量交易,当市场情绪波动时,账户的表现就越稳定。
参见 什么是货币波动性以及如何交易货币波动性 和 一个点如何变成美元 不同批次规模。
资料来源:J. Welles Wilder,《技术交易系统的新概念》,1978 年; MetaTrader 5 文档,平均真实波幅; 英格兰银行,货币政策概要,2026年11月5日每日欧元/美元和英镑/美元汇率 英镑实时汇率截至 2026 年 11 月 6 日。



 Signal2forex.com - 最佳外汇机器人和信号


