
美国评论
通货膨胀开始显现春季迹象。
- 通胀似乎正在升温。2月份,消费者价格指数(CPI)上涨0.4%,生产者价格指数(PPI)上涨0.5%。NFIB小企业乐观指数在2月份小幅上升至95.8,反映出人们对疫苗接种和新冠疫情相关商业限制措施放松的乐观情绪日益高涨。
- 截至3月6日当周,首次申请失业救济人数降至712万人。1月份职位空缺(JOLTS)跃升至690万个,创疫情爆发前新高。受新冠病例下降和更多财政刺激措施即将出台的消息提振,消费者信心指数(密歇根大学初步数据)飙升至83。
全球审查
欧洲经济趋势目前仍不稳定
- 欧元区经济在2021年初显得动荡不安。第四季度综合GDP数据显示环比下降0.7%,其中消费支出和最终国内需求均大幅下滑。鉴于经济趋势不明朗,欧洲央行力图抑制收益率上升,并表示将在未来几个月大幅加快债券购买步伐。英国4月份GDP数据也体现了英国重新实施限制措施的影响,环比下降2.9%。
- 下周公布的除欧洲以外的经济数据可能更为乐观。其中,中国预计将公布2021年初零售销售和工业产出大幅增长,而澳大利亚2月份的就业人数预计将再次上升。
美国评论
通货膨胀开始显现春季迹象。
天气并非唯一开始升温的事物。2月份消费者价格指数(CPI)上涨0.4%,创下自去年8月以来的最大月度涨幅。过去一年,CPI累计上涨1.7%。尽管通胀总体上仍然温和,但物价压力开始加剧。2月份价格上涨主要归因于能源价格上涨3.9%,但食品价格当月也有小幅上涨。核心通胀率较过去几个月的平稳水平略有回升,当月仍上涨了0.1%。
尽管目前通胀水平相对温和,但春季似乎即将迎来一波上涨。未来几个月,由于基数较低(去年春季封锁期间价格下跌),同比数据可能会被高估,但更根本的因素可能会加剧价格压力。例如,随着消费者对过去一年大部分时间因新冠疫情安全措施而受到限制的高接触性服务的需求释放,服务业通胀有望重新抬头。
此外,大宗商品价格持续攀升,工厂出厂价格通胀也开始显现。衡量生产者平均售价的生产者价格指数(PPI)在2月份上涨了0.5%。PPI今年迄今已累计上涨2.8%。PPI剔除了销售税、零售加价和运输成本,因此并非消费者价格变动的可靠指标。更重要的是,企业似乎正在为转嫁成本上涨做好准备。美国独立企业联合会(NFIB)的小企业乐观情绪调查显示,计划在未来三个月内提价的企业净比例高达34%,创下12年来新高。
尽管近期运营成本上涨挤压了利润空间,但小企业的整体乐观情绪似乎正在缓慢回升。2月份,NFIB(全美独立企业联合会)的小企业乐观指数上升0.8点至95.8。美国中部大部分地区经历的严寒冬季天气可能对企业信心造成了一定影响,但企业正在变得更加乐观。2月份,预期经济形势将有所改善的小企业主比例上升了4个百分点,尽管该指标仍处于-19%的极低水平。此外,该调查的10项指标中有5项有所上升,其中职位空缺数量增幅最大,达到7个百分点。
不仅仅是小型企业似乎在加大招聘力度。根据职位空缺和劳动力流动调查(JOLTS)的数据,1月份职位空缺数量跃升至690万个。这一意料之外的激增使职位空缺总数回升至与疫情前大致相当的水平。3月第一周的失业救济申请人数也有所下降,这再次表明劳动力市场复苏正步入正轨。首次申请失业救济金的人数降至712万人,而2月最后一周的持续申领失业救济金人数降至4.14万人。尽管失业救济申请人数仍远高于历史平均水平,但过去几周的逐步改善是一个令人鼓舞的迹象,表明在预计随着疫苗广泛接种而出现的被压抑需求激增之前,招聘活动正在开始回升。
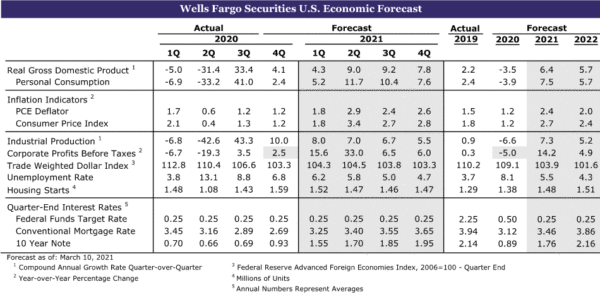
我们预计本周签署生效的1.9万亿美元新冠疫情救助法案将进一步提振消费支出。该方案的主要内容是向许多家庭直接发放支票,这应该会提振消费者信心。密歇根大学3月份的消费者信心指数初值从76.8飙升至83。新冠病例的持续下降以及新一轮财政刺激的消息都对提振消费者信心起到了作用。由于刺激支票要到下周才会开始到账,月底公布的最终消费者信心指数可能会更高。新一轮财政支持也促使我们提高了对今年实际GDP增长的预期。我们现在预计2021年全年GDP增长率将达到高于市场普遍预期的6.4%。如果这一预期得以实现,这将是自1984年以来美国经济最快的增长速度。
美国前景
零售销售 • 周二
我们预计,继上月消费激增之后,2月份零售销售数据将出现小幅回落。12月份财政救助计划发放的直接支票让消费者在1月份的支出大幅增加,导致大多数零售商的支出增幅创下6月份以来的新高。下周公布2月份零售支出数据时,我们预计这一趋势将会有所缓解。根据1月份汽车销售数据的下滑,汽车销售很可能是导致2月份销售额较1月份下降的主要原因。事实上,如果剔除汽车销售,我们预计销售额将增长0.2%。根据OpenTable提供的就餐顾客高频数据,餐饮业也可能出现疲软。但其他指标表明,2月份整体经济活动和消费水平持续改善。
如果2月份的消费数据好于预期,那么疫情的迅速好转以及在进一步刺激措施下经济前景改善的乐观情绪,已经提振了消费。如果数据更差,则可能意味着1月份消费激增带来的回报比我们预测的还要大。总之,随着本周新一轮财政刺激措施的通过,以及许多家庭即将收到比1月份多一倍的直接支票,我们预计消费将在几个月内再次受到刺激。之后,创纪录的“超额”储蓄应该能够为消费提供充足的支撑,尤其是在公共卫生状况改善和活动限制逐步放宽的情况下。我们预测,到2022年,消费将高于趋势水平。
前值:5.3%(环比);富国银行:-0.1%;市场普遍预期:-0.3%
工业生产•周二
我们预计,工业部门在2月份的强劲复苏势头有所放缓。制造业活动持续改善,这得益于库存水平较低和订单积压增加。但是,由于原材料短缺,特别是半导体芯片短缺,制造业产出在2月份可能遭遇了阻碍,而半导体芯片短缺可能也对上个月的汽车和计算机产量造成了影响。然而,供应瓶颈和短缺问题不仅限于芯片,似乎正在对整个行业造成严重冲击。供应商交货时间延长,以及最新ISM报告中制造商的反馈,都持续强调了整个供应链面临的困境。2月份席卷全国的严寒天气也可能对当月的生产造成了影响。
我们预计2月份工业生产下滑0.2%。如果产出低于预期,则供应瓶颈和劳动力短缺对经济活动的影响可能超出预期。然而,如果产出好于预期,则表明尽管面临这些不利因素,工业部门仍在继续生产。2月份产出暂停后,随着库存水平较低和订单积压,工业部门今年将保持强劲增长势头,因此经济活动应该会再次回升。
前值:0.9%(环比);富国银行:-0.2%;市场普遍预期:0.4%
新屋开工 • 周三
房屋建造业仍然是经济中最强劲的组成部分之一,但我们可能会在下周公布的2月份数据中看到一些短期疲软迹象。2月份全国各地严寒的冬季天气可能对全国的房屋开工量造成了影响。然而,即使短期内出现一些疲软迹象,房屋建造业仍然保持着强劲的增长势头。房屋建筑商依然保持乐观,NAHB/富国银行住房市场指数在2月份升至84,与过去六个月的平均水平持平。极度紧缺的独栋住宅库存以及我们对强劲需求的预期应该会继续推动今年的房屋开工量增长。具体而言,我们预计今年春季全国各地逐步放宽的限制措施将提振房屋建造业。尽管如此,该行业也并非没有挑战。房屋建筑商持续面临投入成本上涨(尤其是木材价格)和劳动力短缺的问题,这些问题仍然是该行业面临的最大阻力之一。
前值:1,580万(经季节性调整后);富国银行:1,587万;市场普遍预期:1,570万
国际评论
欧洲央行维持利率不变,欧元区经济指标依然喜忧参半
欧洲央行(ECB)在本周的政策会议上维持货币政策立场不变,存款利率维持在-0.50%,资产购买计划的规模也未作调整。然而,欧洲央行做出了一项重要的政策调整,表示“预计未来一个季度疫情紧急购买计划(PEPP)的购买速度将显著高于今年前几个月”,整体基调偏鸽派。此前,多位政策制定者表示正在密切关注债券市场,并对债券收益率过早上升表示担忧。与此同时,欧洲央行更新后的经济预测与去年12月的预测相比变化不大。欧洲央行预测2021年CPI通胀率为1.5%,但对2022年和2023年的CPI预测与此前基本持平。
本周欧元区经济数据喜忧参半,凸显了欧元区经济仍面临的一些短期挑战。欧元区第四季度GDP详细数据显示,整体GDP环比下降0.7%,其中消费支出下滑3.0%。因此,即使固定投资支出增长1.6%,我们估计最终国内需求(包括消费、政府和投资支出)环比仍下降1.2%,表明欧元区经济依然疲软。2021年初,1月份的工业活动也呈现出明显的差异。德国和西班牙的工业产出环比下降,而法国和意大利则环比增长。欧元区整体而言,1月份工业产出环比温和增长0.8%。
英国:经济阵痛之后才是经济复苏
本周公布的1月份GDP数据显示,英国经济受上一波新冠疫情及相关封锁措施的冲击程度显露无疑。英国经济1月份环比下降2.9%,此前公布的1月份零售销售额大幅下滑已预示了这一结果。事实上,经济疲软主要集中在服务业,该行业萎缩了3.5%,而工业产出下降了1.5%。1月份GDP的下滑使得英国经济在第一季度整体上仍将出现萎缩,1月份英国GDP水平比第四季度平均水平低约3.0%。英国政府直到2月底才公布了未来几个月谨慎的经济重启时间表。
尽管如此,英国在2021年初所经历的经济阵痛,是在今年晚些时候经济增长到来之前出现的。就国际标准而言,英国在新冠疫苗接种方面迄今为止取得了良好进展,而家庭财务状况表明,一旦经济开放,消费者将有能力进行消费。这些因素可能会阻止英格兰银行进一步放松货币政策。央行将于下周召开会议,预计将维持0.10%的政策利率和资产购买目标不变。展望下周之后,我们目前的基本预期是,英格兰银行不会在现有政策立场的基础上进一步放松货币政策。
拉丁美洲:政策利率应上调还是下调?
本周巴西的形势发展印证了巴西央行可能很快开始加息的观点,最早可能在下周。2月份的通胀数据显示,通胀进一步加速,消费者物价指数(CPI)同比上涨5.20%。虽然通胀回升的部分原因可能是自2021年初以来巴西货币的疲软,但更宽松的财政政策也可能支撑了物价。本周,巴西众议院首次投票通过了恢复去年向低收入人群发放的月度补贴的提案,预计这项措施将耗资440亿雷亚尔。这些补贴可能对经济起到提振作用——尽管第四季度GDP整体增长,但近几个月来增长势头有所放缓。例如,继12月份大幅下降6.2%之后,巴西1月份零售销售额环比下降0.2%。鉴于通胀加速、货币走弱以及即将出台的财政支持措施,市场普遍预测巴西央行将在下周的货币政策声明中将Selic利率上调50个基点至2.50%。
相比之下,墨西哥央行在最近一次政策会议上一致投票决定下调隔夜利率,这提高了市场对未来可能进一步降息的预期。墨西哥2月份通胀率小幅加速,总体CPI同比上涨3.76%,核心CPI同比上涨3.87%。尽管这可能至少让墨西哥央行在进一步宽松政策之前有所顾虑,但我们的基本预期仍然是,墨西哥央行将在3月份的货币政策会议上再次降息25个基点。
国际视野
中国零售销售和工业产出•周一
下周公布的中国零售和工业活动数据将初步反映2021年初的经济状况,但要从纷繁复杂的数据中提炼出有效信号,从而评估经济的潜在趋势,可能颇具挑战性。需要注意的是,中国经济在2020年第一季度受到新冠疫情的严重冲击,这意味着此次数据的大幅增长很可能仅仅是基数效应所致。此外,春节假期时间的不确定性也可能加剧数据的波动性。
1-2月份的对外贸易数据表现强劲,与2020年同期相比,这两个月的出口额同比增长60.6%。相比之下,信心调查结果略显疲软,2月份官方制造业采购经理人指数(PMI)和财新PMI的制造业和服务业指数均出现下滑。由于潜在趋势可能难以辨别,市场关注的焦点或许在于零售销售和工业产出能否像出口数据一样超出市场预期。在这方面,我们注意到,市场普遍预期1-2月份零售销售将同比增长32.0%,工业产出将同比增长32.2%。
- 前值:-3.9%(零售销售额);2.8%(工业产出),年初至今
- 共识:32.0%;32.2%
澳大利亚就业•周四
澳大利亚2月份的就业报告或将延续近期整体稳健的经济数据。就业人数已连续四个月增长,其中全职岗位的增加尤为显著。此外,澳大利亚第四季度GDP环比增长3.1%,超出预期。市场普遍预期2月份就业人数将增加3万人,失业率预计将进一步下降至6.3%。下周还将公布2月份零售销售数据,市场普遍预期当月零售销售将环比增长0.6%。
来自澳大利亚的其他经济数据方面,新西兰将于下周公布第四季度GDP数据。新西兰经济在第三季度强劲反弹,GDP环比增长14.0%。第四季度GDP的预测喜忧参半,就业报告表现稳健,实际制造业活动小幅增长,但实际零售额却有所下降。因此,市场普遍预测,继第三季度大幅增长之后,新西兰第四季度GDP环比仅增长0.1%。
- 前值:29,100;6.4%(月度就业人数变化;失业率)
- 共识:30,000;6.3%
日本央行政策公告 • 周五
日本央行将于下周公布货币政策决定,就其关键政策工具而言,我们预计不会有任何变化。我们预计日本央行将维持政策利率在-0.10%不变,同时预计10年期国债收益率目标仍将维持在“零附近”。
市场参与者更关注的是即将公布的央行政策策略评估结果。由于CPI通胀率重回负值区间,远低于央行2%的目标,决策者正在对货币政策的实施方式进行更深入的评估。在评估结果公布前,日本央行行长黑田东彦表示,目前10年期国债收益率目标区间为正负20个基点,无需扩大该区间,尽管其他决策者呼吁收益率在该区间内更自由地波动。投资者关注的其他方面包括:央行是否会暗示政策利率仍有进一步下调的空间,以及政府债券购买的规模和组合(短期与长期债券)。总体而言,我们预计此次政策策略评估的结果将更偏向鸽派而非鹰派,这可能会对日元构成压力。
- 前值:-0.10%(政策利率);0.00%(10年期政府债券收益率目标)
- 富国银行:-0.10%;0.00%
利率观察
通胀预期是推高收益率的主要因素
2020年8月4日,10年期美国国债收益率收于0.51%,创历史新低。此后,10年期美国国债收益率上涨了约100个基点。收益率的这一变化有多少是由于预期通胀上升所致,又有多少是由于其他推高实际收益率的因素所致?
除了支付固定票息的基准国债外,美国财政部还发行通胀保值债券(TIPS)。与基于票息的国债不同,TIPS 会根据实际通胀率进行调整,因此得名。10 年期固定票息国债和 10 年期 TIPS 的价格/收益率差值,可以粗略地反映市场对未来 10 年通胀的预期。这种差值通常被称为“盈亏平衡点”,因为它衡量的是实际通胀率达到多少时,投资者才会对这两种债券的选择无所谓。自 8 月 4 日以来,10 年期国债的盈亏平衡点上升了约 70 个基点,而实际收益率上升了约 30 个基点。因此,可以合理地认为,10 年期国债总收益率上升 100 个基点主要是由高于预期的通胀率推动的。
然而,展望未来,我们认为,如果利率如预期般上升,实际收益率将承担更大的推动作用。如图所示,10年期国债盈亏平衡点已超过疫情前水平,并处于七年来的最高点。近几周,以10年期通胀保值债券(TIPS)为代表的实际收益率有所上升,但按历史标准衡量仍然相当低。或许10年期国债盈亏平衡点还能略有上升,但我们怀疑它能否大幅推高名义国债收益率。诚然,美联储新的平均通胀目标制表明,美联储将在一段时间内容忍略高于2%的通胀率,但央行会容忍平均通胀率在2.5%-3.0%之间持续十年吗?我们认为答案很可能是否定的。我们预计 10 年期美国国债收益率到 2021 年底将再上涨 50 个基点,然后在 2022 年再上涨 25 个基点,到年底达到 2.25%。
本周的主题
选择挑战
在国际妇女节这一天,我们庆祝女性在社会、经济和政治领域的权利和成就。这一天通常被视为加速推进性别平等和提高公众意识的行动号召。值此之际,我们反思新冠疫情对美国女性劳动力参与率的影响。
疫情凸显了女性对经济的重要贡献以及她们所承受的不成比例的负担。疫情前,女性的地位虽未完全平等,但至少从许多方面来看,情况正朝着正确的方向发展。然而,过去一年来,这种势头发生了逆转。与以往的经济衰退相比,在新冠疫情导致的经济低迷时期,女性的失业率尤其高。
自去年2月以来,已有超过240万女性退出劳动力市场,而男性退出劳动力市场的人数为190万。女性退出劳动力市场的规模更大,这很可能是因为女性承担了更多无偿的家务劳动和育儿责任。即使在父母双方都全职工作的家庭中,母亲每周花在育儿上的时间也比伴侣多出4个小时。虽然女性的劳动参与率总体上大幅下降,但有子女的男性和无子女的女性之间的劳动参与率差距扩大得比没有子女的男性和女性之间的差距更大。
过去一年,导致大量女性退出劳动力市场的不仅仅是育儿问题。在休闲娱乐、酒店餐饮和个人服务等最不适合保持社交距离的非必需服务行业,女性从业人员占比超过一半。这些领域的大量失业使得女性的就业机会减少。此外,女性在医疗保健等一线行业也占据了很大比例,这迫使许多女性在工作和可能接触新冠病毒之间做出艰难抉择。
因工作中断而导致的薪酬损失会加剧现有的收入差距,并降低女性重返工作岗位的积极性。这不仅对女性不利,对整个经济也构成打击。潜在的经济增长取决于工作时长和劳动生产率的增长。而疫情对女性劳动力的不公平影响,将对这两项指标都产生负面影响。
展望未来,后疫情时代的工作环境可能会促进女性的劳动力参与和创业。疫情使雇主更加适应远程办公,这可能创造一种灵活的居家办公环境,从而吸引更多女性加入劳动力市场。此外,强有力的财政支持使美国经济,尤其是遭受重创的服务业,在走出此次危机后比金融危机后的情况要好得多。对服务业活动迅速复苏的预期也可能促进女性员工比例较高的行业的招聘。
确保女性能够充分参与劳动力市场,对于维持经济扩张和提高整体经济的潜在增长率至关重要。




 Signal2forex.com - 最佳外汇机器人和信号


