
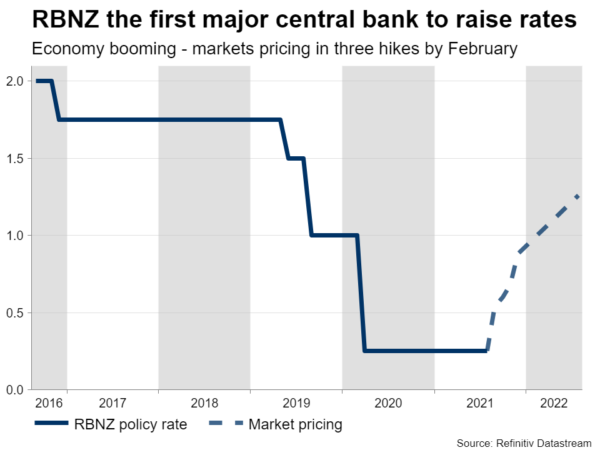
这是令人振奋的一周,央行召开了重要会议,一系列经济数据发布引发了波动。新西兰储备银行将通过加息创造历史。然而,新西兰元可能会有些失望,因为市场消化了“双倍”加息的良好机会。与此同时,美联储发出的另一轮正常化信号可能会开始重新唤醒“美元王”。
新西兰联储:起飞时间到了
主要事件将是周三的新西兰央行会议,人们普遍预计央行将加息。有明显迹象表明新西兰经济正在过热,因此储备银行是时候踩刹车了。
最近的经济增长令人印象深刻,失业率已恢复到危机前的水平,通货膨胀率很高且不断上升,房地产市场蓬勃发展。因此,市场在本次会议上已充分消化了加息20个基点的影响,并预计加息XNUMX个基点的“双倍”概率为XNUMX%。
至于新西兰元,最初的反应将取决于我们是否看到单倍或双倍的涨幅。最有可能的是,它只是一个。两次加息可能会冲击经济,也会给汇率带来巨大的上行压力,而新西兰联储希望避免这种情况。另外,全球环境仍然非常脆弱。
央行这里不需要拉手刹,只需轻轻踩刹车即可。如果一切顺利的话,十月份可以再次加息。在这种情况下,新西兰元可能会受到打击,因为那些寻求双倍加息的人会感到失望。
但从更大的角度来看,该货币的前景非常光明。 经济强劲,新西兰元很快将享受更高的利率,这使其对套利交易更具吸引力,尤其是兑欧元和日元。令人难以置信的反弹唯一缺少的是全球前景的改善。
新西兰毕竟是一个以出口为主的小型经济体,因此,新西兰元要想真正暴涨,对全球增长和三角洲经济增长的担忧必须稍微消退。
美联储又发出缩减量化宽松信号
在美国,最新的零售销售数据和美联储主席鲍威尔周二的讲话将拉开帷幕。然后周三,央行将公布7月会议纪要,会议纪要表明美国经济已取得进展,为缩减资产购买规模打开了大门。
我们最近看到几位联邦公开市场委员会官员 — — 包括副主席克拉里达 — — 支持美联储应尽快开始撤回流动性的想法。通货膨胀如火如荼,消费破纪录,劳动力市场正在迅速愈合伤口。最重要的是,国会正在制定另一项数万亿美元的支出计划。
会议纪要可能反映了这种想法,为未来几个月正式宣布缩减规模奠定了基础。 无论是在 9 月还是 11 月宣布这一消息,对美元来说都没有多大影响。
重要的是,美联储在正常化进程中领先欧洲央行和日本央行数年。最终,央行的这种分歧可能会让美国国债收益率的上涨速度快于欧洲和日本国债收益率,从而使美元兑欧元和日元表现强劲。
英国发布的一系列作品
这也是英国数据发布的一周。周二公布 6 月就业数据,周三公布 7 月通胀数据,周五公布同月零售销售数据。
英国经济发展势头良好,广泛的疫苗接种使消费者和企业摆脱了束缚。唯一担心的是,政府的就业保护计划即将结束,失业率可能会飙升。从好的一面来看,尽管有无数报道称企业正在努力填补空缺职位,但英格兰银行并不担心。
事实上,央行最近暗示明年可能加息。在两次加息后,它计划开始“量化紧缩”,实质上是从英镑市场抽干流动性。 这对英镑整体来说是个好消息。 当央行从市场吸走流动性时,最终会推高债券收益率,使其货币更具吸引力。
关注澳大利亚和加拿大的数据
在澳大利亚,最新一次储备银行会议纪要将于周二公布。然后,周三将公布第二季度工资增长数据,周四将公布 2 月份月度就业数据。
随着澳大利亚为抗击三角洲疫情而实施严格封锁,澳元最近大幅下跌。经济将受到严重打击,这可能会反映在即将公布的就业数据中。澳洲联储不会很快加入“加息俱乐部”,这对澳元来说是个坏消息,特别是在中国因达美航空相关封锁而经济增长放缓的情况下。
在加拿大,七月份的通胀数据和零售销售数据将分别于周三和周五公布。该国的疫苗接种率非常高,经济也表现良好。因此,加拿大央行已经开始缩减债券购买规模。加元的整体前景看起来很有希望,尽管很大程度上将取决于油价。
日本深陷通货紧缩
在日本,周一的 GDP 数据预计将显示该国勉强躲过了双底衰退。尽管如此,经济仍在苦苦挣扎,因为该国大部分地区仍处于紧急状态。周五公布的通胀数据很可能证实该国仍陷入通货紧缩,这反映了这一点。
因此,日本央行不会很快松开油门。这意味着日元未来面临下行风险,因为外国利率上升,而日本利率却没有上升。除了市场出现恐慌之外,没有什么可以拯救日元。
与此同时,在中国,包括 2 月份零售销售、工业生产和固定资产投资在内的月度数据将于周一上市。最后,欧元区第二季度GDP数据将于周二公布,但这是第二次估计,市场对此反应不大。




 Signal2forex.com - 最佳外汇机器人和信号


