
结语
这是整个欧洲特别繁忙的一周,十国集团的几家央行都发布了货币政策公告,并引发了不同程度的市场兴奋。在本报告中,我们简要回顾这些公告并评估其对外汇的影响。
随着经济恢复到更正常的增长路径,挪威央行加息10个基点,成为首个加息的G25央行。尽管央行的预测暗示将进一步加息,但 2022 年的加息对我们来说仍然显得微不足道。我们认为目前对挪威克朗升值的预测存在上行风险。
英国央行保持货币政策稳定,尽管英国经济受到不利影响,但英国央行表示适度紧缩的理由可能有所加强。随着这一公告的发布,我们提前了预期的加息时间,我们现在预计英格兰银行将在 2022 年 2022 月启动加息周期,随后于 XNUMX 年 XNUMX 月加息。短期内存在不确定性,我们预计英国货币兑美元和欧元在中期内将走强。
瑞典央行和瑞士央行均保持货币政策稳定,没有迹象表明任何一家央行将在可预见的未来采取不太宽松的货币政策立场。鉴于瑞典经济反弹的强劲势头,我们仍然预计瑞典克朗兑欧元将适度走强。对于瑞士来说,瑞士温和的经济增长和通胀,加上全球经济和市场情绪随着时间的推移有所改善,应该会导致瑞郎兑欧元走软。
挪威央行启动G10加息周期
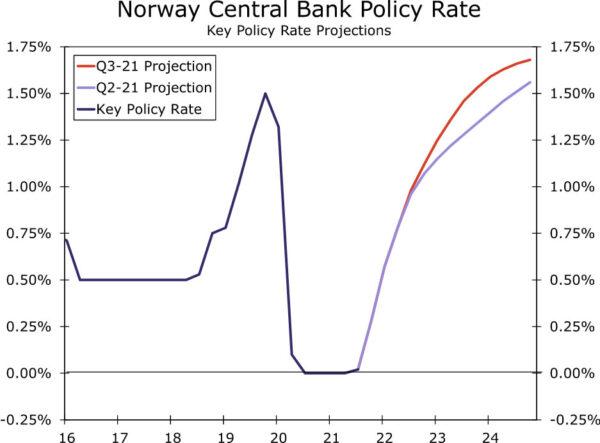
挪威央行挪威央行成为本周期首家加息的发达经济体央行,将存款利率提高25个基点至0.25%。市场参与者普遍预期此举是合理的,央行的理由是经济增长坚挺,而不是通胀担忧本身。挪威央行表示,“经济正常化表明,开始逐步实施政策利率正常化是适当的”,并补充说,虽然潜在通胀较低,但经济活动的增加和工资上涨应将其推向2%。
挪威央行最新预测预计经济将进一步正常化,预计3.9年中国内地GDP增速为2021%(此前为3.8%),4.5年为2022%(此前为4.1%)。这些预测中包含的利率路径也略高于之前。挪威央行在公告中明确表示,政策利率很可能在1.12月进一步上调,而修订后的利率路径预计到4年第四季度政策利率将升至2022%。我们就 2021 年 75 月加息达成一致。然而,鉴于我们还预计经济将持续强劲反弹,明年的利率走势似乎仍不明朗。我们预计 100 年加息至少 2022 个基点,甚至可能高达 9.95 个基点。在这种增长和货币政策背景下,我们认为挪威克朗预测的风险倾向于更快的升值相对于我们的基本情景,我们预计到明年年底欧元/挪威克朗汇率将达到 XNUMX 挪威克朗。
英格兰银行仍在迈向 2022 年紧缩政策
英国央行(BoE)在 0.10 月份的会议上保持货币稳定,尽管该声明的语气可以说略显强硬。政策制定者一致投票决定将政策利率稳定在7%,同时以2票对XNUMX票决定继续政府债券购买计划,两名反对者投票支持提前结束资产购买计划。这与之前的会议略有不同,之前的会议上只有一次反对票赞成提前结束债券购买。
英国央行的声明强调了影响英国经济的逆流,导致增长放缓(目前)和通胀上升。央行表示,自 3 月份的预测以来,对 2021 年第三季度实际 GDP 水平的预测已下调约 1%,并注意到一些供应中断。此外,尽管英国央行注意到报告的零售销售疲软,但它表示其他支出指标仍然强劲。在通胀方面,央行将天然气价格上涨视为上行风险,并表示成本压力仍然很高,即使这种压力可能是暂时的。
重要的是,关于整体货币政策,英国央行表示:
“在上次会议上,委员会判断,如果经济发展大致符合八月份货币政策报告的中心预测,则可能有必要在预测期内适度收紧货币政策,以符合中期通胀目标可持续。尽管仍然存在相当大的不确定性,但在此期间的一些事态发展似乎加强了这种情况。”
从我们的角度来看,虽然通胀的上升很可能是暂时的,但要辨别当前通胀飙升有多少是暂时的、有多少是持久的,有些困难。以3.0月份为例,我们注意到总体CPI、核心CPI和服务CPI均同比上涨2022%或更高。到 15 年,我们预计英国经济将恢复稳定增长,CPI 仍将高于目标(即使正在放缓)。因此,我们仍然预计英国央行将在明年年中左右开始加息。事实上,根据今天的公告,我们将英国央行加息的预期时间提前了四分之一,现在预计 2022 年 0.25 月政策利率加息 25 个基点(至 0.50%),2022 月加息 1.4300 个基点(至0.8325%)。尽管英镑近期可能面临一些不确定性,但我们仍然预计英镑兑美元和欧元在中期内将走强。我们目前的 XNUMX 年年底目标是英镑/美元汇率为 XNUMX 美元,欧元/英镑汇率为 XNUMX。
瑞典央行对瑞典经济复苏不为所动
瑞典央行(RIksbank)的货币政策公告可能因央行缺乏行动或意图而引人注目。瑞典央行似乎对瑞典稳健的经济复苏基本无动于衷。瑞典央行不仅将回购利率维持在 0.00%,而且预计政策利率将在整个预测期内保持在该水平,直至 3 年第三季度。此外,瑞典央行表示,如果通胀前景减弱,无论是通过回购利率下调还是其他形式,仍可能进一步放松货币政策。
瑞典央行量化宽松计划的进展更为明确。央行表示将在 2021 年底前完成债券购买,并在 2022 年之前保持债券持有量稳定,与此前的公告一致。最后,瑞典央行采取的一项具体措施是关闭了新冠危机爆发时设立的紧急贷款设施。
尽管瑞典央行将 2021 年 GDP 增长预测从之前的 4.7% 上调至 4.2%,但 3.6 年 GDP 增长 2022% 和 2.0 年 2023%,与之前的预期相比变化不大。对于 CPIF 通胀,瑞典央行预测 2.3 年通胀率为 2021%,2.1 年回落至 2022%,1.8 年回落至 2023%。央行表示,预计短期内与电力相关的通胀将出现上升,但预计不会持久通胀尚未趋紧。
2021 年迄今为止,瑞典的经济复苏无疑令人印象深刻。不仅第二季度 GDP 同比增长达到 2%,PMI 指数和信心调查的上升也表明这种势头已延续到今年下半年。反弹似乎也是广泛的——例如,9.7 月份私营部门生产同比增长 10.5%,服务业生产增长 10.0%,工业生产增长 13.3%。瑞典复苏的强劲意味着我们仍然预计克朗兑欧元随着时间的推移将出现非常温和的涨幅,特别是在欧洲央行(如果有的话)逐步改变其宽松货币政策立场的情况下。 2022 年底,我们将欧元/瑞典克朗汇率目标定为 10.05 瑞典克朗。
瑞士通胀低迷,瑞士利率更低
瑞士的货币政策公告给人一种非常熟悉的感觉,瑞士国家银行(SNB)维持宽松的货币政策立场,并且没有暗示在可预见的未来有任何政策变化。瑞士央行将政策利率维持在-0.75%,并表示瑞郎仍然估值较高。央行表示,“仍然愿意在必要时干预外汇市场,以应对瑞郎的升值压力。”
关于经济预测,瑞士央行预计 3 年 GDP 增长 2021%,略低于 1 月份。在价格方面,预计近期通胀将因油价上涨和供应中断而小幅走高,但中期几乎没有变化,因此到预测期限结束时,CPI 通胀仍低于 2024% XNUMX年。
可以肯定的是,瑞士经济增长和通胀在 2021 年都呈现出更加强劲的趋势,总体通胀和核心通胀均以两年多来最快的速度上升。然而,正如本周的公告所表明的那样,通胀的上升幅度仍然不大。与日本央行一样,瑞士央行似乎是另一家最有可能无限期维持扩张性货币政策的央行。随着许多其他 G10 央行(以不同的速度)转向不太宽松的政策,全球收益率前景上升,并且如果随着 2022 年的进展,对新冠疫情的担忧消退,这应该会导致瑞士货币表现不佳。我们预计瑞郎兑欧元将随着时间的推移而走软,我们的目标是到 1.0950 年底欧元兑瑞郎汇率达到 2022 瑞士法郎。




 Signal2forex.com - 最佳外汇机器人和信号


