
供应链陷入混乱,制造业受到限制。几周来,头条新闻一直在向购物者传达一个明确的信息:这个假期要提早购物。
在过去的几年里,早鸟购物者可能会转向分期付款计划来预订节日礼物并随着时间的推移支付购买费用。但许多零售商——包括美国最大的沃尔玛——已经取消或缩减了这些计划。原因之一是购物者可以使用新工具来分散付款。
消费者流行的选择是“先购买,后付款”计划。零售商也是它的忠实粉丝。销售点贷款对于零售商来说很容易管理,研究表明这些选择可以带来更大的购物篮和更高的客户忠诚度。加拿大皇家银行资本市场 (RBC Capital Markets) 估计 BNPL 选项可将零售转化率提高 20% 至 30%,并将平均票据金额提高 30% 至 50%。
增加销售增量
“这一切都与增量有关,”Ally Lending 零售和汽车贷款总监 Russell Isaacson 表示,“获得增量销售或增量消费者。”
科尔尼金融服务业务副合伙人 Hemal Nagarsheth 表示,分期付款为消费者在管理预算和采购方面提供了选择和便利。他表示,这一选择还增加了零售商和消费者之间的信任,从而导致“销量增加、平均购买规模增加和购买频率提高”。
Affirm、澳大利亚 Afterpay 和瑞典 Klarna 等公司提供的“先买后付”付款计划对年轻购物者尤其有吸引力,比如备受追捧的 Z 世代和千禧一代消费者。虽然每个计划从付款次数到具体条款都有所不同,但关键的相似之处是承诺在相对较短的时间内提供少量等额付款,且不存在任何隐藏费用。通常,这些计划是无息的。
分期付款在无法获得信贷或由于各种原因不想使用信用卡购物的消费者中更受欢迎。 Ally Lending 总裁汉斯·赞德休斯 (Hans Zandhuis) 表示,对于那些没有足够资金支付全部购买费用但可以在接下来的几笔工资中支付的购物者来说,这种选择也很有意义。
Zandhuis 表示,先买后付的平均交易价值约为 200 美元。他说,如果无法稍后付款,零售商的结账价值通常会在 100 美元左右。有了它,同一位消费者可以花费 175 至 200 美元,分 4 个月支付 50 美元。付款旨在与工资周期保持一致。
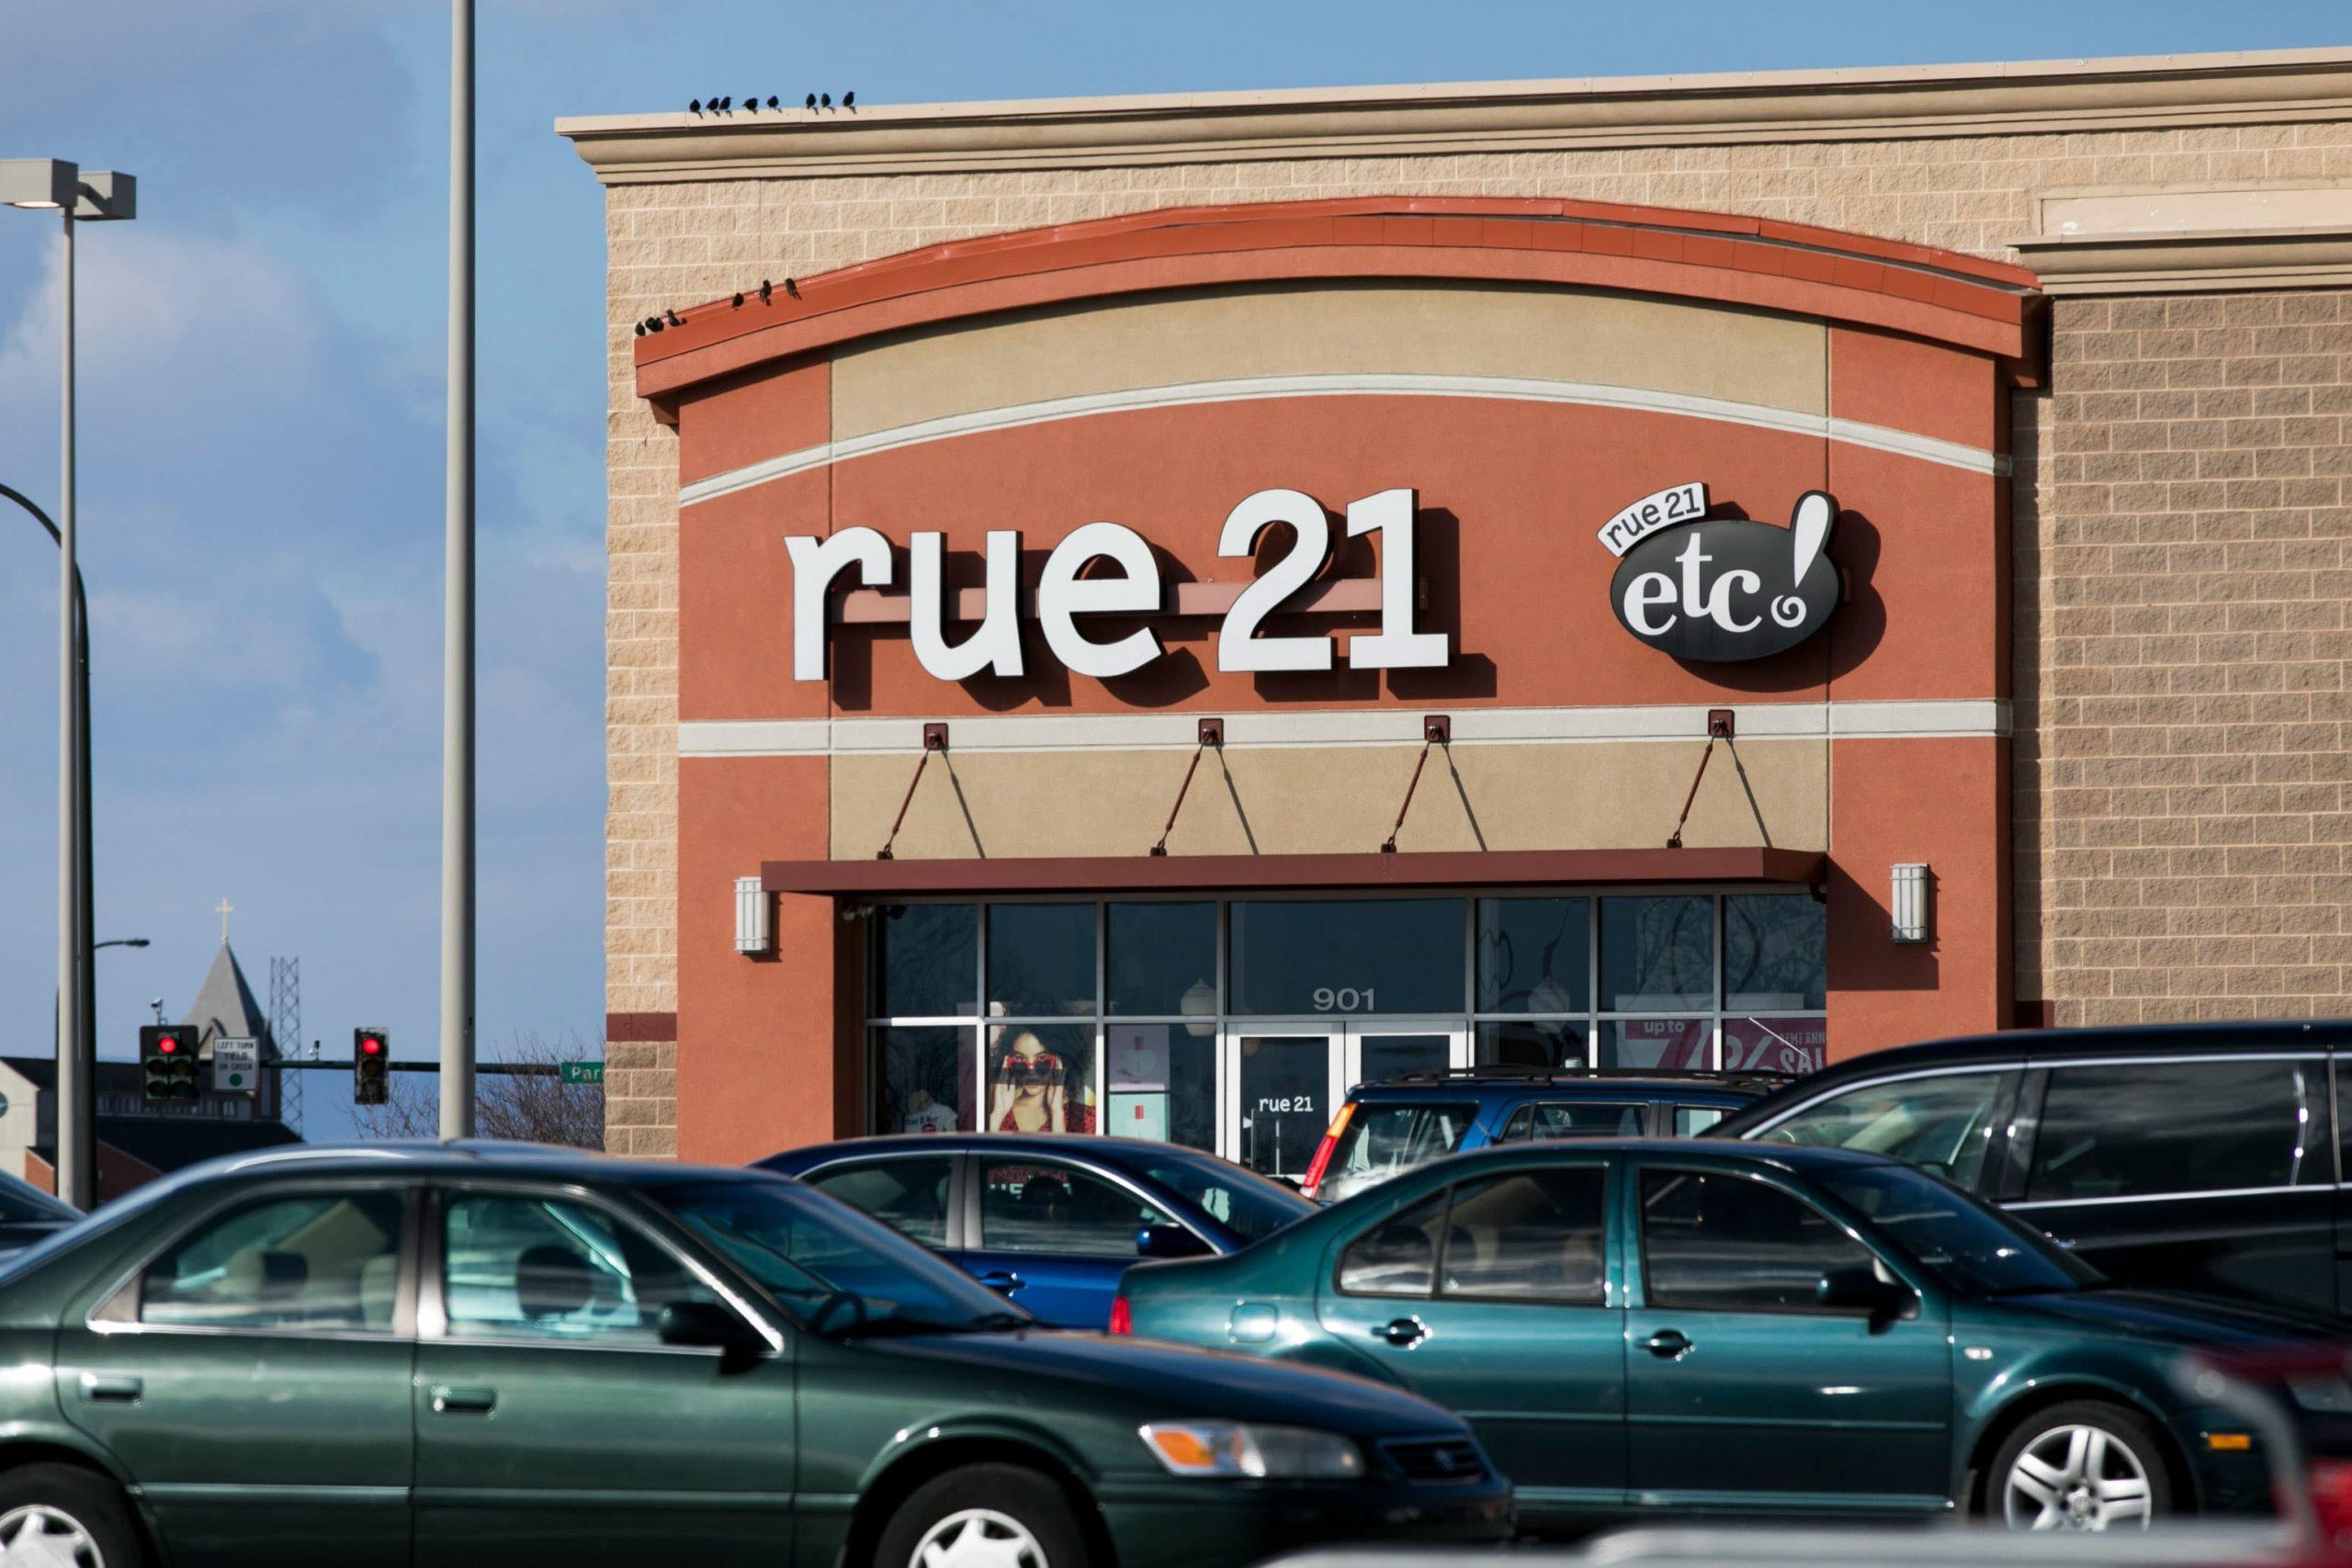
以服装零售商 Rue21 为例。其主要消费群体是 18 至 25 岁的女性购物者,她们通常不使用信用卡。由于其网站上有许多低价商品,并且商场流量不断减少,因此增加平均订单量是当务之急。
当疫情导致商店关闭时,Rue21 必须弄清楚如何在没有信用的情况下向网上购物者销售产品。根据 Klarna 发布的案例研究,自从 Rue21 将 Klarna 添加为店内和在线支付选项后,其平均订单量比其他支付方式高出 73%。与 Klarna 进行交易的 Rue21 购物者的人均销售额最高,购买频率高出 6%。截至 21 月,Klarna 的采购量占 rueXNUMX 电子商务销售额的四分之一以上。
21 年 25 月 2019 日,宾夕法尼亚州钱伯斯堡 rueXNUMX 零售店外的标志牌。
Kristoffer Tripplaar | 西帕通过美联社图片
Affirm 夸口称,当消费者选择使用其 BNPL 计划而不是其他支付方式时,其商家客户的平均订单价值增加了 85%。 Affirm 批准分期付款购买总额高达 17,500 美元,事实证明这对于 Peloton 昂贵的健身设备和服务非常重要。专注于金融科技领域的投资银行 FT Partners 估计 Affirm 30 年第一季度收入的 2021% 来自 Peloton 网站上的销售。
Klarna 的商家报告称,当购物者支付超过四笔款项时,平均订单价值会增加 45%。购物者还可以选择在 30 天内全额付款,免息,或者对于较大的购买,可以选择按月还款 6 至 36 个月获得融资,年利率在 0% 至 29.9% 之间。
新客户
吸引零售商可能不会改变的顾客是提供“先买后付”选项的另一个好处。
今年早些时候,梅西百货首席执行官杰夫·根内特 (Jeff Gennette) 告诉投资者,该公司与 Klarna 的合作正在帮助其吸引新客户。
“我们于 2020 年 45 月在梅西百货网站上推出了 Klarna,此后我们已将其扩展到梅西百货、布鲁明戴尔百货和 Bluemercury 的线上和实体店,”他说。 “通过 Klarna,我们继续看到每次访问的支出更高,并且新的年轻客户数量有所增加,其中 40% 的年龄在 XNUMX 岁以下。我们的目标是将所有这些新客户转变为梅西百货的忠实客户,他们会在未来再次购买。”
最近一个财年,Afterpay 约 93% 的商品总价值来自分期付款服务的重复用户,使用时间最长的消费者每年会多进行 30 笔交易。
更高的转化率
全球咨询集团 SS&A 公司副总裁 Chris Ventry 表示,分期付款使零售商能够“将(消费者的)愿望转化为销售”。 “它消除了支付能力的障碍”文特里说。 “对于那些使用借记卡的人来说,通过 BNPL 延长免息付款计划的潜力是诱人的,最终足以推动转化,这是所有数字商务网站的主要目标。”
Sameweb 对美国 100 强时尚和零售网站进行了分析,比较了 50 家在结账时提供“先买后付”选项的商家和 50 家不提供这种选项的商家。平均而言,具有 BNPL 选项的网站的转化率为 6%,而没有 BNPL 选项的网站的转化率为 4%。
Afterpay 表示,与其他支付方式相比,它可以将零售商的转化率和增量销售额提高 20% 至 30%。
收入的增量和转化率的提高使得零售商向金融科技公司支付的增量交易成本也值得。 Zandhuis 表示,虽然与传统信用卡公司收取的交易费相比,零售商向 BNPL 公司额外支付了 2% 的交易费,但“数学不言而喻。额外的收入高于成本。”
Afterpay 和 Klarna 向商户收取 3% 至 5% 的交易费,Affirm 拒绝透露其交易费用。
与传统的分期付款相比,该计划还具有优势,传统的分期付款要求零售商将购买的商品存放在现场,而顾客则分期付款。越来越多的零售商将商店用作小型履行中心来服务在线订单。在这种模式中,商店空间非常宝贵。
成长机会
根据 FIS Worldpay 的数据,先买后付是全球增长最快的电子商务支付方式,数字钱包的增长位居第二。 2019年,60亿美元的BNPL市场占全球电子商务(不包括中国)的2.6%。
Worldpay 估计,该选项的使用量将以 28% 的复合年增长率增长,到 166 年将达到 2023 亿美元。按照这个速度,它将占中国以外全球电子商务的 5% 左右。
根据 FIS WorldPay 的数据,目前 BNPL 占北美销售额的比例还不到 2%。
Coresight 高级分析师 John Harmon 承认零售商面临的机遇,但并不认为这是万能药。
“我并不认为 BNPL 是一个神奇的解决方案,尽管它被广泛接受,因为它只是一种不同类型的信贷,”哈蒙说。




 Signal2forex.com - 最佳外汇机器人和信号


