
美国亮点
- 受多户住宅市场增长的推动,3.9 月份新屋开工率意外上升(增长 XNUMX%)。
- 房地产行业的可靠数据和联邦公开市场委员会的令人放心的言论证实,经济复苏正在顺利进行。然而,显着的风险依然存在,主要是债务上限问题上持续的僵局。
加拿大亮点
- 本周的主题是联邦选举。自由党维持少数党政府地位,赢得 159 个席位(预计),比 2019 年选举增加两个席位。
- 自由党竞选纲领承诺未来五年新增净支出约 80 亿美元。与其他主要政党的共同承诺表明少数党政府将找到支持来制定其大部分议程。
金融
- 华盛顿的僵局仍在继续,有两个问题变得越来越紧迫。政府的消费能力需要更新,债务上限需要提高,以避免美国国债违约。
- 截止日期很快就到了。尽管交易应该完成,但离最终期限越近,这种僵局演变成金融市场压力的风险就越大。
美国——复苏仍在继续,但债务上限迫在眉睫
本周伊始,市场就因中国房地产行业持续去杠杆化的蔓延前景而感到不安。然而,美国房地产市场的积极数据和联邦公开市场委员会发出的令人放心的信息强化了这样一种观念:随着时间的推移,美国经济正在将大流行性衰退抛入后视镜。截至撰写本文时,标准普尔 500 指数较上周一收盘价上涨 2.1%。
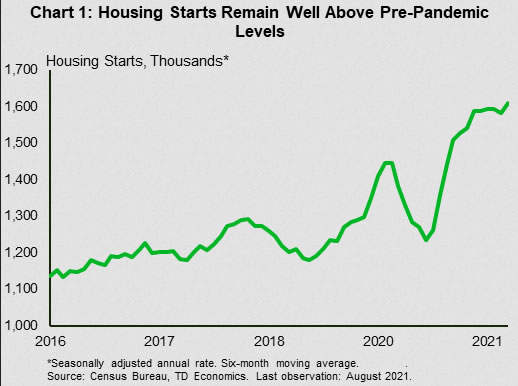
继 3.9 月份下降之后,新屋开工当月出现复苏,增长 1.9%,超过分析师普遍预期的 1.61% 涨幅。消除了近期的一些波动,新屋开工量的六个月移动平均值目前为 1.45 万套(年化),远高于大流行前 1 万套的高点(图 20)。这一强劲的数据完全得益于多户住宅市场的强劲表现,该市场环比增长超过 1.08%。本月单户住宅开工量小幅回落,但仍保持在 1.06 万套的非常健康水平,略高于大流行前 XNUMX 万套的水平。随着八月份许可数量的增加,住宅建设似乎将继续对未来几个月的经济增长产生净积极影响。
在需求方面,现房销售小幅收缩(-2.0%)正好符合共识预期。经过 2020 年夏季至 2021 年初的市场狂热之后,预计销售量将出现一些回升。向大流行前趋势的持续回归反映了经济活动恢复到更可持续的步伐(图2)。事实上,5.88 月份的 8.5 万辆(年化)销量仍比 2019 年同月高出 4.2%。两年多来,平均增长率约为 XNUMX%,仍然远高于趋势。
美联储周三发布了进一步的证据,表明经济复苏仍处于正轨。联邦公开市场委员会(FOMC)成员在声明中加强了有关经济复苏的措辞,并暗示“可能很快就会有理由”对其资产购买计划进行一定程度的“适度调整”。
在随附的预测中,联邦公开市场委员会 (FOMC) 成员下调了 2021 年的增长预测(目前预计全年增长 5.9%,高于 7.0 月份的 2022%),但上调了 2023 年和 4.2 年的增长预测。通胀预测面临的风险仍被描述为“暂时的” PCE 通胀预计将从今年的 2.2% 放缓至 2022 年的 2022%。更加稳定的通胀路径和稳步回归充分就业,官员们目前预计将于 2023 年开始加息,XNUMX 年还会加息三次。
总而言之,我们收到了经济正在好转的令人放心的信息。前景肯定存在风险——债务上限的僵局(在下面的金融部分讨论)是首要考虑的问题——但更广泛的前景是健康的国内需求和逐渐消退的供给侧压力。疫情尚未结束,但隧道尽头的曙光正在变得越来越亮。
加拿大——更多财政刺激措施即将出台
本周的主题是联邦选举。周一,加拿大人参加投票选举第 44 届议会。自由党再次拔得头筹,赢得 159 个席位(预计),比 2019 年选举增加了两个席位(表 1)。这再次确保了该党成为少数派政府。至于其他席位,保守党赢得 119 个席位,比 2019 年少两个席位,新民主党增加 25 个席位,达到 34 个席位,魁北克政团赢得 XNUMX 个席位,比两年前减少两个席位。因此,总体而言,这次大流行选举并没有给加拿大的政治格局带来巨大转变。
尽管如此,这次选举确实为各党派提供了制定加拿大财政计划的机会。自由党政纲预计未来五年新增净支出约为 80 亿美元,特别关注提高住房负担能力、扩大对 COVID-19 的支持以及增加医疗保健资金。该平台还提议引入新税种,这将使收入在同一时间内增加 25.5 亿美元。如果完全按计划实施,新的财政支出可能会使 0.2 年 GDP 增长提高 0.5 至 2022 个百分点 (ppt),0.1 年提高 0.2 至 2023 个百分点,但由于支出减弱,2024 年会出现小幅拖累。
与议会预算办公室的基线预测相比,额外支出还将导致国家赤字扩大(图1)。结果,用债务与GDP比率衡量的债务负担也会更高,而且差距会逐年扩大。到 2025-26 年,自由党政纲的债务与 GDP 之比将比 PBO 的估计高出 2.3 个百分点 (ppts)。
值得注意的是,其他主要政党制定的财政计划也将导致未来几年的赤字扩大。与自由党一样,新民主党和保守党提出了在住房、医疗保健和流行病支持方面的重大支出措施。对于少数派政府来说,在不久的将来获得支持以推动这些问题的立法可能并不是那么困难。
扩大 COVID-19 计划可能是新联邦政府最紧迫的问题。全国各地的病例有所增加,一些省份(阿尔伯塔省、萨斯喀彻温省)正处于残酷的第四波疫情之中。自由党政府优先考虑延长加拿大复苏招聘计划,该计划为企业提供员工成本补贴。但他们可能还需要考虑更新收入支持计划,例如将于 XNUMX 月底到期的加拿大复苏福利,特别是如果随着我们进入凉爽的秋季而疫情卷土重来的话。
加拿大央行将密切关注疫情和财政发展。正如我们更新的季度经济预测一样,央行预计第四波浪潮不会破坏经济复苏。高疫苗接种率和其他缓解措施(例如疫苗护照)应该足以减轻三角洲变种的影响并避免严格的封锁措施。此外,如果今年增长放缓,明年应该会通过更强劲的增长来弥补。考虑到额外的财政刺激措施,这应该会让经济走上正轨,到 2022 年下半年吸收过剩的经济疲软。
金融——又一次债务上限崩溃
拜登总统继续推动他的立法议程,该议程围绕两项主要提案:一项计划在教育、卫生、儿童保育和应对气候变化方面投入 3.5 万亿美元,以及在国家老化基础设施上投入 1 万亿美元。鉴于两党政治的现状,就这些计划达成一致并非易事,并且引发了很多争论。与此同时,白宫面临着 30 月 XNUMX 日更新政府支出能力的紧迫最后期限。如果国会不采取行动,政府将被迫关闭。
与此同时,国会必须提高日益不稳定的债务上限。回想一下,债务上限在新冠疫情导致的暂停后于 1 月 1 日恢复。立法施加的限制意味着美国财政部目前不允许发行债务来支付账单,并且一直在消耗现金资产以维持收支平衡(图XNUMX)。预计到XNUMX月中下旬左右,所有所需付款的现金将告罄。上周,财政部长珍妮特·耶伦警告说,如果不迅速解决问题,这种僵局可能会演变成金融市场压力。
但你已经答应了!
美国政府已承诺在 2022 财年支出大量资金。但是,为了让政府继续赤字支出,国会需要更新其支出授权。从逻辑上讲,我们期望政府支付其账单,但这并不是它第一次陷入悬崖。
最近的事件发生在 2018 年底/2019 年初特朗普担任总统期间。美墨边境墙资金问题导致历史性的 35 天停工,造成约 11 亿美元的产出损失,对政府工作人员造成了不成比例的影响。尽管这对那些被迫休假的人(或在那段时间暂时免费工作)产生了影响,但对经济的总体影响很小(占 GDP 的 0.1%)。在之前的剧集中也是如此。然而,在全球事件已经引起焦虑之际,达成协议以便政府继续工作的紧张局势可能会让市场紧张不安。然后是债务上限问题,这带来了更多的经济和金融风险。
像棒球和苹果派一样美国
关于债务上限的争论是美国独特的消遣。政府债务数额的上限是在第一次世界大战期间设立的,以便美国财政部可以在未经国会批准的情况下发行债券和票据(考虑到战时支出庞大/不确定,这一点尤其重要)。尽管该法律的精神是让债务发行更容易,但上限已演变为政治财政限制的生硬工具。
随着美国经济规模的扩大,政府承担新债务的能力也随之增强。这意味着债务上限需要定期提高。事实上,自 80 年以来,这种情况已经发生了近 1960 次。然而,在过去几十年里,债务上限争论变得更加激烈,边缘政策也更加普遍。国会曾多次等到最后一刻才增加或暂停这一限制。最臭名昭著的事件发生在2011年奥巴马担任总统期间。虽然在违约发生前几天达成协议,但争吵造成的不确定性促使标准普尔下调了美国主权债务的信用评级。股市随之下跌约 12%(图 2)。
底线
来自华盛顿的消息将在未来几天和几周内受到密切关注。尽管金融市场已经更加习惯了立法斗争,但这种斗争转变为尾部风险的可能性与日俱增。从我们的角度来看,随着 30 月 XNUMX 日最后期限的临近,政府关门的可能性将会很高,但如果历史属实,这对我们的经济前景的影响应该很小。
另一方面,如果债务上限之争持续下去,导致投资者对政府偿还债务的能力感到恐慌,这将对市场构成更大的风险。最坏的情况是国债未能付款,这几乎肯定会导致股价大幅下跌、收益率大幅上涨以及美元贬值。尽管政府会竭尽全力避免拖欠国库款,但只需要一个失误就可以开创新的先例。我们的基本假设是,这种难以想象的错误将被避免,但随着时间的流逝,我们将密切关注谈判。




 Signal2forex.com - 最佳外汇机器人和信号


