
美元今天在盘整中保持疲软,因为交易员显然仍在谨慎等待美联储主席杰罗姆·鲍威尔明天杰克逊霍尔演讲的利率线索。尽管基准国债收益率飙升,日元也涨跌互现。走势主要出现在澳元和新西兰元,受到中国新刺激计划的提振。另一方面,欧洲专业目前是最弱的。
从技术上讲,虽然美元的回落可能会进一步扩大,但需要突破某些水平才能表明抛售的持续性。否则,美元反弹随时可能卷土重来。这些水平包括欧元/美元阻力位1.0121、英镑/美元阻力位1.2002、美元/瑞郎支撑位0.9500以及美元/加元支撑位1.2826。
截至撰写本文时,欧洲富时指数上涨 0.13%。德国DAX指数上涨0.05%。 CAC 下跌-0.21%。德国10年期国债收益率下跌-0.018至1.353。亚洲早盘,日经指数上涨 0.58%。香港恒指上涨3.63%。中国上海证券交易所上涨0.97%。新加坡海峡时报上涨0.44%。日本10年期日本国债收益率上涨0.0059至0.230。
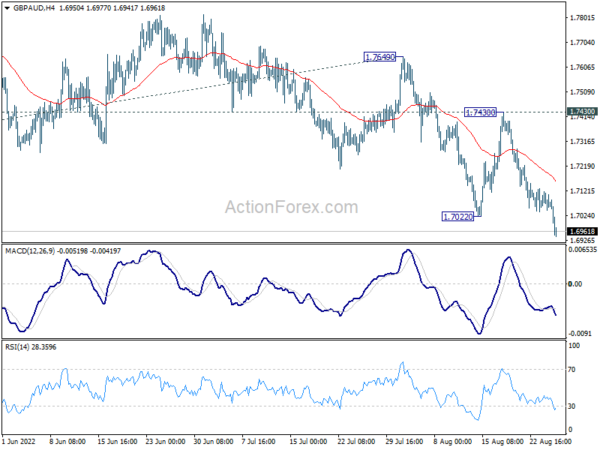
英镑/澳元恢复下跌趋势,欧元/澳元下破
虽然美元在杰克逊霍尔研讨会之前正在盘整,但澳元正在吸收一些买盘,特别是兑欧洲货币。在中国推出 300B 人民币(约合 44B 美元)的新刺激方案后,澳元显然受到提振。该消息也带动香港恒生指数今天上涨3.63。另一方面,由于担心俄罗斯进一步将天然气供应武器化,欧元和英镑情绪沉重。
英镑/澳元今天突破 1.7022 低点,恢复下行趋势。虽然自1.7022的反弹强劲,但其远低于1.7649阻力位以及55日均线。近期看跌情绪明显维持。
目前,只要守住1.7430阻力位,即使再次强劲复苏,前景也将保持看跌。下一个目标是从61.8至1.9218的1.7171%预测1.7649至1.6384。
欧元/澳元也试图突破1.4318低点。持续跌破将确认恢复较大的下跌趋势。下一个目标是1.3624(2017年低点)。只要1.4712阻力位守住,一旦出现复苏,前景将保持看跌。
美国首次申请失业救济人数降至 243 万人,低于预期
截至 2 月 243 日当周,美国首次申请失业救济人数下降 -2 人至 256 人,低于预期的 1.5 人。初请失业金人数四周移动平均值增加 247 人,至 XNUMX 人。
截至 19 月 1415 日当周,持续申请失业救济人数下降 -13 人,至 12.5 人。持续申请失业救济人数的四周移动平均值增加 1425 人,至 XNUMX 人。
美国第二季度 GDP 年化收缩-0.6%,低于最初预期
根据第二次预估,美国第二季度GDP年化收缩-0.6%,而第一次预估为-2%,PCE物价指数和核心PCE物价指数分别维持在0.9%和7.1%不变。
BEA表示:“实际GDP的下降反映了私人库存投资、住宅固定投资、联邦政府支出以及州和地方政府支出的下降,但出口和消费者支出的增长部分抵消了这些下降。进口(GDP 计算中的一个减项)有所增加”。
欧洲央行账户:大量成员支持加息50个基点
欧洲央行 20 月 21 日至 50 日的会议记录指出,“大量成员”一致认为加息 50 个基点是合适的。 XNUMX 个基点的加息被认为是“鉴于自管理委员会 XNUMX 月会议以来通胀前景恶化而有必要的”。
“一些成员”主张加息 25 个基点,因为这是 25 月会议上“传达的预期举措”。此外,“随着经济衰退风险迫在眉睫,加息 50 个基点被认为更符合“逐步货币政策正常化”。它还警告说,偏离先前的指导将“增加当前市场的不确定性”。但一些人也认为,加息 XNUMX 个基点为市场参与者提供了更多的清晰度。
还强调,50个基点的加息“并不构成利率路径的上移,而是政策正常化的提前加载。”至于 XNUMX 月份的会议,人们普遍支持采取“逐次会议的方式”来决定利率。
德国Ifo商业景气指数降至88.5,贸易进一步恶化
德国88.7月份Ifo商业景气指数从88.5小幅下降至86.7,高于预期的97.7。当前评估指数从97.5下降至80.4。预期指数也从 80.3 微跌至 XNUMX。
按部门划分,制造业持平,为-6.9。服务业从1.0上升到1.3。贸易进一步从-21.6下降至-25.8。建筑从-16.2 提高到-14.5。
Ifo表示,“企业间的不确定性仍然很高,预计第三季度德国经济整体将出现萎缩。”
对于贸易,Ifo表示,“许多企业面临着困境:高通胀拖累了他们的业务,但又难免因成本增加而提高价格。”
日本央行中村:尚无法持续稳定地实现价格目标
日本央行委员中村丰明在讲话中表示,“日本经济仍处于从疫情引发的低迷中复苏的过程中”。
他表示:“在需求仍然短缺的情况下转向货币紧缩立场将损害经济,并对家庭和商业活动构成重大限制。”
他指出:“虽然由于能源、食品和耐用品价格上涨,核心消费者通胀可能会在年底加速,但这种提振可能会消失。” “日本尚未处于能够持续、稳定地实现我们的价格目标的情况”。
新西兰第二季度零售额环比下降-2.3%,销售额相对不变
新西兰第二季度零售额环比下降-2.3%,至 2B 新西兰元,低于预期的环比增长 26%。与第一季度相比,1.7 个行业中有 10 个行业经季节调整的销售额较低。
零售额相对不变,小幅上涨 1.1 万新西兰元,至 29B 新西兰元。 8 个行业中有 15 个行业经季节性调整后的销售额较低。
美元/日元日中展望
每日枢轴:(S1)136.46; (P)136.86; (R1)137.53; 更多…
美元/日元自 137.70 开始盘整,盘中偏向保持中性。总体而言,从 139.37 开始的价格走势被视为修正模式,从 130.38 开始的上涨是第二阶段。突破137.70将延续反弹,但上行空间应受到139.37的限制。下行方面,若站稳突破135.57,则表明该形态的第三条腿已经开始,盘中偏向将首先转向下行,寻求131.72支撑。
从更大的角度来看,从中期顶部 139.37 开始的价格走势被视为从 101.18(2020 年低点)开始的上升趋势的修正模式。虽然不能排除进一步下跌的可能性,但只要 55 周均线(目前为 123.21)守住,前景将保持看涨。预计回调结束后,长期上涨趋势将在稍后阶段恢复至139.37。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 零售销售季度/季度 第一季度 | -2.30% | 1.70% | -0.50% | |
| 22:45 | NZD | 零售销售(汽车除外) Q/Q Q2 | -1.60% | 1.80% | 0.00% | -0.30% |
| 23:50 | 日元 | 企业服务价格指数 Y/Y 7 月 | 2.10% | 2.20% | 2.00% | |
| 06:00 | 欧元 | 德国 GDP Q/Q Q2 F | 0.10% | 0.00% | 0.00% | |
| 08:00 | 欧元 | 德国 IFO 商业景气 8 月 | 88.5 | 86.7 | 88.6 | 88.7 |
| 08:00 | 欧元 | 德国 IFO 当前评估 8 月 | 97.5 | 96 | 97.7 | |
| 08:00 | 欧元 | 德国 IFO 8 月预期 | 80.3 | 78.6 | 80.3 | 80.4 |
| 11:30 | 欧元 | 欧洲央行会议账户 | ||||
| 12:30 | 美元 | 初请失业金人数(19月XNUMX日) | 243 | 256 | 250 | 245 |
| 12:30 | 美元 | 第一季度 GDP 年化 P | -0.60% | -0.70% | -0.90% | |
| 12:30 | 美元 | 第一季度 GDP 价格指数 P | 9.00% | 8.70% | 8.70% | |
| 14:30 | 美元 | 天然气储存 | 54B | 18B |




 Signal2forex.com - 最佳外汇机器人和信号


