
未来一周,市场将暂时搁置央行和英国脱欧相关消息,转而将注意力集中于经济基本面。月度通胀报告将成为关注焦点,其次是零售销售预估值。鉴于全球部分地区经济复苏迹象疲软,最新的PMI初值也将备受关注。尽管即将公布的数据可能对识别趋势转变具有重要意义,但由于诸多不确定因素依然存在,主要外汇货币对可能难以突破近期区间震荡。此外,由于许多市场将在周五因西方复活节假期休市,交易周缩短也可能导致流动性下降。
澳大利亚力求延续就业数据带来的增长势头
本周,投资者降低了对澳大利亚储备银行降息的预期,澳元兑美元汇率触及六周高位。澳储行副行长暗示,该行目前并不认为降息迫在眉睫。交易员将在周二公布的6月政策会议纪要中进一步了解决策者的想法。如果会议纪要进一步削弱市场对提前降息的预期,澳元可能会延续上周的涨势。
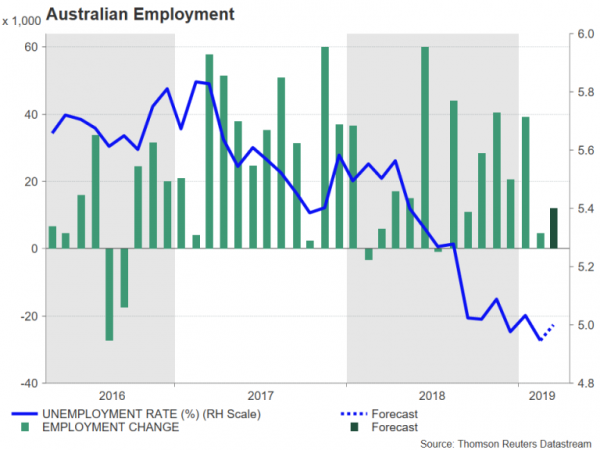
交易员们还将关注周四公布的劳动力市场指标。预计3月份就业人数将增加1.2万人,高于此前公布的4600人,而失业率预计将小幅上升至5.0%。
中国第一季度GDP增速可能进一步放缓
对澳元而言,中国最新的经济增长数据同样重要,甚至更为重要。预计周三公布的数据将显示,中国经济今年前三个月同比增长6.3%。如果数据得到确认,这将是几十年来最慢的增速。然而,除非实际数据与预期相差0.2个百分点或更多,否则不太可能出现市场恐慌,因为大部分放缓因素已被市场消化,而且已有迹象表明经济正在复苏。
与国内生产总值(GDP)数据一同公布的还有3月份的工业产出、城镇投资和零售销售数据。预计3月份工业产出增速将比2月份的5.3%加快至5.9%,表明经济可能出现复苏。城镇投资预计也将加速增长,截至3月份的年初至今同比增长6.3%。消费支出可能也有所改善,预计零售销售同比增长8.4%,高于2月份的8.2%。
如果中国经济数据好于预期,澳大利亚将从中受益,因为中国经济的反弹将直接提振澳大利亚对这个亚洲大国的出口。
新西兰消费者物价指数或将推动新西兰储备银行降息预期
新西兰储备银行在1月份的政策会议上出人意料地转向宽松政策,此前在投资者预期其将采取鸽派立场的情况下,该行在上次会议中维持了中性立场。此后,新西兰元持续走弱,下周公布的通胀数据可能进一步加剧新西兰元的贬值。预计新西兰消费者物价指数(CPI)年化增长率将从第四季度的1.9%降至第一季度的1.7%。按季度计算,CPI预计将增长0.3%。
虽然 1.7% 的通胀率在新西兰储备银行 1-3% 的目标区间内,但种种迹象表明,经济增长和通胀的风险仍然偏向下行,新西兰储备银行更希望看到通胀率接近其目标区间的中值。
日本将公布贸易和通胀数据
亚洲方面,日本的价格走势也备受关注。剔除生鲜食品的核心CPI是日本央行设定通胀目标的指标,该指标在2月份同比回落至0.7%,进一步偏离2%的目标。如果通胀进一步放缓,日本央行将面临更大的压力,需要采取新的措施来提振物价。近期,日本央行释放出的信息有些矛盾,一方面,政策制定者暗示如有必要,他们可能会扩大刺激计划;另一方面,他们也担心长期宽松货币政策可能带来的负面影响。
CPI数据将于周五公布,在此之前,市场将关注周三公布的贸易数据。受全球经济放缓和贸易紧张局势的影响,日本制造业在2月份出口同比下滑1.2%。
下周公布的任何疲软数据都将不利于日元走弱。然而,除非日本央行政策出现重大转变的迹象,否则日元不太可能出现大幅下跌。
关注欧元区PMI闪值,欧元走强
本周,并购活动活跃以及欧元区主要经济体出现复苏迹象,推动欧元兑美元汇率升至两周半以来的高位。如果下周公布的重要商业调查进一步证实经济形势好转,欧元可能会吸引更多买盘。
本周伊始,周二将公布德国ZEW经济景气指数。该指数预计将在4月份从-3.6升至0,创一年来新高。周四IHS Markit公布的4月份PMI初值或将带来更多利好消息。欧元区制造业PMI预计将自2018年7月以来首次上升,从47.5小幅升至48.0。服务业PMI在连续两个月稳步增长后,预计将回落至53.1。与此同时,涵盖制造业和服务业的综合PMI预计将从51.6小幅升至51.7,表明欧元区整体经济增长略有加速。
下周需要关注的另一个数据是周三公布的欧元区3月份CPI终值,不过预计不会对初值进行修正。
一系列英国经济指标或将缓解脱欧带来的影响
近几个月来,市场几乎完全忽略了英国的经济发展,主要关注点集中在脱欧闹剧上。其逻辑在于,政治危机的解决也将带动大部分经济问题的解决——即缓解不确定性并刺激企业投资。例如,尽管英国服务业采购经理人指数(PMI)上周意外跌入收缩区间,英镑却几乎没有反应。另一个原因是,交易员们(正确地)认为,英国央行受脱欧问题束缚,在局势稍稍明朗之前不会再次采取行动。
尽管如此,本周英国脱欧方面似乎风平浪静,交易员们可能会逐渐将注意力重新转向经济数据。就此而言,本周经济数据发布日程安排紧凑,首先是将于周二公布的2月份就业数据。3月份通胀数据将于周三公布,随后是周四公布的同月零售销售数据。尤其值得关注的是实际工资能否持续上涨,因为这为经济带来了一线希望,它有望提振消费,从而在投资下滑的情况下支撑经济增长。
美元将寻求从美国数据中获取方向
下周美国公布的经济数据或许不一定会成为头条新闻,但由于投资者正在考虑美联储在 2019 年是否会降息,这些数据仍然可能对美元走势产生更明确的引导作用。
美国经济日历上首先公布的是周一公布的4月份纽约州制造业指数。纽约联储的制造业活动指标将是美国生产四项指标之一,投资者希望从中看到上升趋势的出现。迄今为止,各项美国制造业调查结果喜忧参半,因此,任何进一步令人信服的增长回升迹象都将受到美元多头的欢迎。其他值得关注的数据包括周二公布的3月份官方工业生产数据,以及周四公布的4月份费城联储制造业指数和IHS Markit制造业采购经理人指数(PMI)。
美国其他主要经济数据将于周三公布,包括2月份贸易数据;周四公布3月份零售销售数据;周五公布3月份房屋开工和建筑许可数据。零售销售数据与制造业数据一样,对于评估美国经济健康状况以及美元走势至关重要。预计3月份零售销售在2月份意外下滑后将恢复增长。分析师预测,3月份零售销售额将环比增长0.8%,超过上月0.2%的降幅。核心“零售控制”指标预计环比增长0.5%,增速略低。
加拿大经济数据成为关注焦点,交易员押注加拿大央行将降息
近来,加拿大经济增长势头放缓,与全球形势相呼应。劳动力市场和房地产市场均出现降温,工资增长放缓,房价下跌,这对消费者乃至整体经济而言都是不利因素。在此背景下,加拿大央行放弃了紧缩政策,但市场情绪更为悲观,倾向于降息预期,预计12月前降息的可能性约为25%。
周三公布的3月份通胀数据和周四公布的2月份零售销售数据将为解开这一谜题提供最新线索。目前风险似乎并不对称,因为通胀压力(尤其是核心CPI)和消费的任何下降都可能增加加拿大央行降息的理由,并进而大幅打压加元。然而,即使物价或零售销售出现强劲增长,是否足以削弱市场对货币宽松政策的预期,从而显著提振加元,也令人怀疑。
Signal2forex评论




 Signal2forex.com - 最佳外汇机器人和信号


