
今天市场普遍处于避险模式,部分原因是美国总统唐纳德·特朗普昨天在联合国发表强硬言论后美中贸易乐观情绪消退。此外,美国众议院议长决定对特朗普进行正式弹劾调查。然而,尽管欧洲市场出现下跌,但道指期货却持平。在货币市场上,美元是今天最强劲的货币,其次是瑞士法郎,然后是加元。英镑最弱,其次是澳元,然后是新西兰元。
技术上,澳元兑美元若突破0.6760暂时低点,将恢复从0.6894的跌势,并重新测试0.6677低点。美元/加元将关注1.3310,突破后将恢复从1.3133至1.3382阻力位的反弹。欧元/英镑似乎正在积聚强劲反弹的动力。突破 0.8894 次要阻力位将确认欧元/英镑短期触底。在这种情况下,我们可能会看到英镑/美元和英镑/日元也加速下跌。
目前在欧洲,富时指数下跌-0.51%。 DAX 指数下跌-1.00%。 CAC 下跌-1.37%。德国10年期国债收益率下跌-0.011至-0.611。亚洲早些时候,日经指数下跌-0.36%。香港恒指下跌-1.28%。中国上海证券交易所下跌-1.00%。新加坡海峡时报下跌-0.94%。日本10年期日本国债收益率下降-0.0169至-0.255。
欧洲央行 Coeure:降息已完全在 ESTR 中体现
欧洲央行执行委员会成员Benoit Coeure表示,新的银行间贷款基准利率已充分反映了近期的降息。他表示,“我们都很高兴看到 ESTR 的反应完全符合预期,降息已完全被消化。”而且,“我们有一个非常顺畅和稳定的货币市场,这是很高兴看到的。”
新的欧元短期利率(ESTR)将于1月0.553日生效。今日收于-0.5%,与欧洲央行-XNUMX%的存款利率基本一致。
CBI:英国9月零售销售连续第五个月下降,但增速放缓
根据英国 CBI 分销行业调查,截至 16 月份的零售额连续第五个月收缩,跌幅为-49%。但这已经比 26 月份的 -5% 有了显着改善,并且超出了 -XNUMX% 的预期。零售商还预计下个月销量将出现-XNUMX%的缓慢下降。
CBI 首席经济学家雷恩·牛顿-史密斯 (Rain Newton-Smith) 表示:“连续五个月的销量下降说明了零售商必须在艰难的经营条件下经营。除此之外,还有英镑贬值的压力,以及需要为潜在的关税和关税做好计划的必要性。”如果英国无协议脱欧,就会出现供应问题,该行业的前景一片黯淡。
“零售商还面临着持续的挑战,例如数字颠覆和政府政策的累积负担。改革过时的商业费率体系和更灵活的学徒税可以带来更高的性价比,这确实有助于减轻零售商在困难时期的压力。”
新西兰联储按兵不动,维持宽松倾向,没有暗示即将降息
正如普遍预期,新西兰联储将 OCR 维持在 1.00% 不变。总体声明平衡且偏向宽松。然而,没有明确迹象表明即将再次降息。最重要的是,新西兰联储指出,“自八月声明以来的事态发展并未显着改变货币政策前景”。这表明央行仍处于观望状态,观察50月份-XNUMXbps降息的影响。
尽管如此,宽松倾向仍然存在,因为“如有必要,仍有空间采取更多财政和货币刺激措施,以支持经济并维持我们的通胀和就业目标。”但该声明更多地被视为敦促政府采取财政刺激措施。所需的货币刺激水平可能取决于政府将采取多少行动。
同样来自新西兰的贸易逆差扩大至-1565 亿新西兰元,高于预期的-100 亿新西兰元。
日本央行会议纪要:适当继续实施强有力的货币宽松政策
日本央行在 2021 月政策会议纪要中坚称,“尽管受到海外经济放缓的影响,但到 2 财年的整个预测期内,经济可能会继续保持‘扩张趋势’。”预计出口将“表现出一些疲软”,但将保持“温和增长趋势”。 “价格持续相对疲软的发展”很大程度上受到“基于工资和物价不会轻易上涨的假设的根深蒂固的心态和行为”的影响。委员们仍然认为CPI“可能会逐步上涨至XNUMX%”。
经济前景概述了四大风险:(一)海外经济发展; (二)消费税上调的影响; (三)企业和家庭的中长期增长预期; (1)中长期财政可持续性。来自海外的下行风险也“重大”:(2)保护主义举措的后果——包括中美贸易摩擦——及其影响,以及(3)中国经济的发展,包括上述因素的影响(4) IT相关商品的全球周期调整进展可能需要比预期更长的时间。
在货币政策方面,大多数委员认为下行风险值得关注。而且,“继续当前强有力的货币宽松政策是适当的,因为实现 2% 通胀的势头得以维持,且产出缺口仍为正数”。
同样来自日本,0.6 月份企业服务价格指数同比上涨 0.5%,高于预期的同比 XNUMX%。
亚行警告称,由于中美紧张局势,国际贸易前景更加黯淡
亚洲开发银行在一份报告中表示,亚洲45个发展中国家的经济增长将从5.9年的2018%放缓至5.4年的2019%,然后在5.5年恢复至2020%。这一预测反映出“国际贸易前景更加黯淡”,部分原因是中美贸易紧张局势升级、发达经济体和发展中亚洲较大经济体放缓。
亚行首席经济学家泽田康之警告称:“中美贸易冲突很可能持续到2020年,而全球主要经济体的处境可能比我们目前预期的还要严重。在亚洲,贸易势头减弱和投资下降是主要问题”。
报告还指出,中美贸易冲突的升级和扩大可能会重塑该地区的供应链。已有证据表明贸易从中国转向越南和孟加拉国等亚洲发展中经济体。外国直接投资也遵循类似的模式。
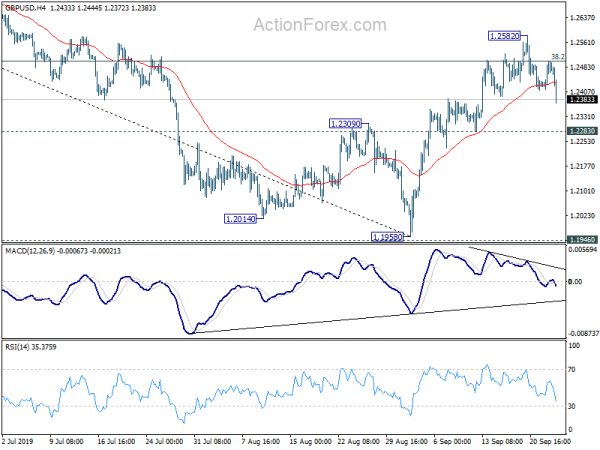
英镑/美元午盘前景
每日枢轴点:(S1) 1.2438; (P)1.2470; (R1)1.2527;更多的…。
英镑/美元今天显着下跌,但仍保持在 1.2283 小支撑位之上。盘中偏向首先保持中性。下行方面,突破1.2283将表明自1.1958的反弹已经完成。盘中偏向将转回下行或重新测试1.1958低点。上行方面,突破1.2582并持续突破38.2至1.3381的1.1958%回撤位1.2502将为通往61.8%回撤位1.2837铺平道路。
从更大的角度来看,我们对中期触底1.1946(2016年低点)保持谨慎。持续高于 55 周均线(目前为 1.2758)将延续 1.1946 的盘整格局,并再次升至 1.4376 阻力位。然而,若果断突破1.1946,则将从2.1161(2007年高点)恢复下跌趋势,至61.8至1.7190的1.1946%预测,从1.4376.1.1135至XNUMX。
经济指标更新
| GMT | CCY | 活动 | 实际 | 收益预测 | 上一篇 | 修订 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 贸易差额(新西兰元)月/月 | 1565M | 100M | 685M | 700M |
| 23:50 | 日元 | 企业服务价格指数 Y/Y 8 月 | 0.60% | 0.50% | 0.50% | 0.60% |
| 23:50 | 日元 | 日本央行会议纪要 | ||||
| 2:00 | NZD | 新西兰央行利率决议 | 1.00% | 1.00% | 1.00% | |
| 8:00 | CHF | ZEW 九月预期 | -15.4 | -37.5 | ||
| 10:00 | 英镑 | CBI 九月分销行业调查 | -16 | -26 | -49 | |
| 14:00 | 美元 | 八月新屋销售 | 660 | 635 | ||
| 14:30 | 美元 | 原油库存 | 1.1M |




 Signal2forex.com - 最佳外汇机器人和信号


