
📑 目录
1. 什么是隐含波动率?
隐含波动率(IV)是一个前瞻性指标,反映了市场对资产价格在特定时期内波动幅度的预期。 隐含波动率(IV)是根据布莱克-斯科尔斯模型从期权价格推导而来,以百分比表示,通常被称为“市场恐慌指数”。高隐含波动率表明预期价格波动幅度较大,而低隐含波动率则表明价格稳定。
隐含波动率是现代金融中最重要的概念之一。与回顾过去、反映市场走势的历史波动率不同,隐含波动率着眼于未来——它告诉你市场将会如何变化。 预计 这种情况将会发生。这使其成为交易者了解市场情绪、识别潜在转折点和管理风险的宝贵工具。
对于外汇交易者而言,隐含波动率尤为重要,因为货币市场受未来利率、经济增长和地缘政治事件预期驱动。通过了解隐含波动率,交易者可以预测潜在的价格区间,并据此调整交易策略。
简单定义
隐含波动率是市场对资产价格可能走势的预测。它源自期权价格,代表市场对未来波动率的共识。隐含波动率越高,市场预期价格波动越大;隐含波动率越低,预期价格波动越小。
布莱克-斯科尔斯联系
布莱克-斯科尔斯期权定价模型由费舍尔·布莱克和迈伦·斯科尔斯于1973年开发,它为期权定价提供了一个数学框架,从而彻底改变了期权交易。在该模型中,波动率是关键输入参数之一。隐含波动率是使模型理论价格与期权市场价格相符的波动率输入参数。换句话说,隐含波动率是基于实际期权价格的市场“隐含”波动率。
2. 隐含波动率与历史波动率——主要区别
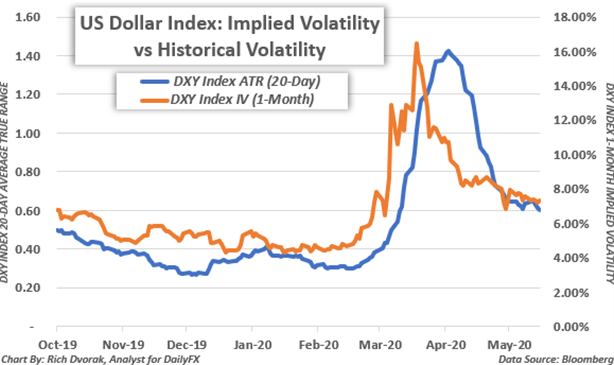
隐含波动率和历史波动率虽然都是衡量价格波动的指标,但它们的用途不同,计算方法也不同。下表总结了它们的主要区别。
| 特性 | 隐含波动率 (IV) | 历史波动率 (HV) |
|---|---|---|
| 定义 | 预期未来价格走势 | 过去观察到的价格走势 |
| 方向性 | 前瞻性 | 向后看 |
| 来源 | 期权价格 | 历史价格数据 |
| 计算 | Black-Scholes模型(衍生模型) | 收益率的标准差 |
| 市场洞察力 | 情绪与预期 | 实际市场活动 |
| 例如: | VIX 指数(30 天远期) | ATR(平均真实范围) |
| 交易用途 | 找出价格过高/过低的期权 | 衡量实际波动性 |
| 关系 | 经常随高压移动 | 通常随静脉输液一起移动 |
📌 隐含波动率是前瞻性的,反映市场预期;而历史波动率是回顾性的,衡量已经发生的事情。
3. 隐含波动率如何反映市场风险和不确定性
隐含波动率常被描述为市场的“恐慌指数”,因为它往往在投资者担忧时上升,在投资者信心十足时下降。以下是隐含波动率如何反映市场风险和不确定性的说明。
IV 作为恐惧指标
当市场平静、投资者情绪乐观时,隐含波动率往往较低。而当不确定性上升时——例如由于地缘政治事件、经济数据发布或金融危机——隐含波动率则会飙升。这是因为投资者为了规避潜在的价格波动风险,会寻求期权对冲,从而导致期权价格上涨。
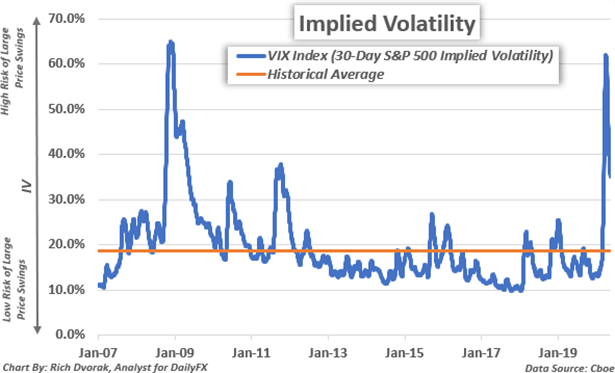
VIX 指数,通常被称为“恐慌指数”,是衡量隐含波动率最知名的指标。它追踪标普 500 指数期权的 30 天隐含波动率,通常与股票价格呈反向变动。
IV 和市场情绪
隐含波动率也能反映市场情绪。高隐含波动率表明投资者预期价格将出现大幅波动,并愿意支付期权溢价以获得保护。低隐含波动率则表明投资者较为乐观,预期价格相对稳定。通过监测隐含波动率,交易者可以判断市场对风险的定价是否过高或过低。
在外汇交易中,隐含波动率可用于评估市场对货币对的预期。例如,如果欧元/美元期权的隐含波动率飙升,则表明交易者预期欧元兑美元汇率将出现大幅波动,这可能是由于即将召开的央行会议或经济数据发布所致。
4. 隐含波动率交易区间——支撑位和阻力位
隐含波动率最实际的应用之一是计算预期交易区间。通过使用隐含波动率,交易者可以估计资产在特定时期内的可能交易区间。
68%统计概率规则
在正态分布中,大约 68% 的观测值落在均值的一个标准差范围内。应用于交易领域,这意味着在给定的时间段内,资产价格大约有 68% 的概率会保持在当前价格的一个标准差范围内。隐含波动率提供了此计算所需的标准差输入值。
如何计算隐含波动率交易区间
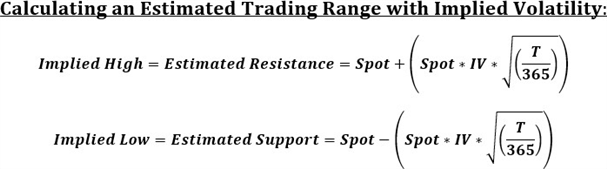
计算隐含波动率交易区间的公式为:
- 上限范围 = 现货价格 + (现货价格 × 隐含波动率 × √(天数/365))
- 较低范围 = 现货价格 − (现货价格 × 隐含波动率 × √(天数/365))
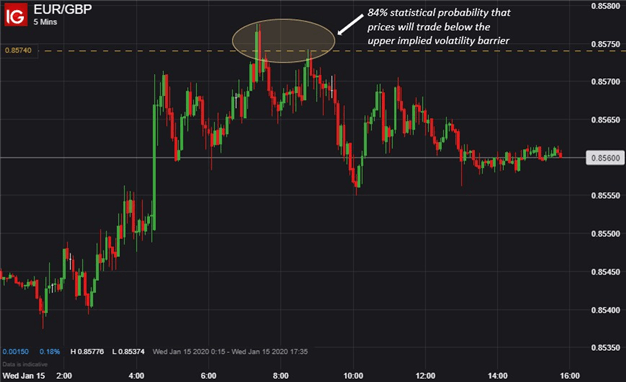
例如,如果欧元/英镑汇率为 0.8541,且 1 日隐含波动率为 7.3%,则 1 日交易区间为:
- 上限:0.8541 + (0.8541 × 0.073 × √(1/365)) = 0.8574
- 下限:0.8541 − (0.8541 × 0.073 × √(1/365)) = 0.8508
交易范围: 0.8508 - 0.8574
这意味着欧元/英镑在未来 24 小时内有约 68% 的概率会在这个区间内交易。
5. 如何在外汇交易中使用隐含波动率
隐含波动率对外汇交易者来说是一个强大的工具。以下是一个如何在货币交易中使用隐含波动率的实际例子。
真实案例——欧元/英镑
假设欧元/英镑交易价格为 0.8541。1 天隐含波动率为 7.3%。使用上述公式,1 天交易区间为 0.8508 – 0.8574。
作为交易员,您可以利用这些信息来:
- 设定利润目标: 如果您做多欧元/英镑,您可以考虑在接近上轨 (0.8574) 的位置获利,并在下轨 (0.8508) 下方设置止损。
- 识别潜在的逆转: 如果价格达到隐含波动率范围的上限或下限,则存在一定的概率会发生反转,从而提供潜在的入场或出场机会。
- 管理风险: 了解预期范围,就能合理调整仓位,避免过度杠杆。
逐步交易策略
- 确定货币对 你想交易。
- 求出1日隐含波动率 对于该货币对(可从期权数据或波动率指数中获得)。
- 计算交易区间 使用上述公式。
- 设定您的进入和退出水平 基于范围。
- 设置止损点 刚好超出攻击范围,以防止意外移动。
- 监控价格走势 根据新信息的出现调整策略。
6. 商品、股票和指数的隐含波动率
隐含波动率并非仅限于外汇市场。它被应用于所有进行期权交易的资产类别,包括商品、股票和指数。
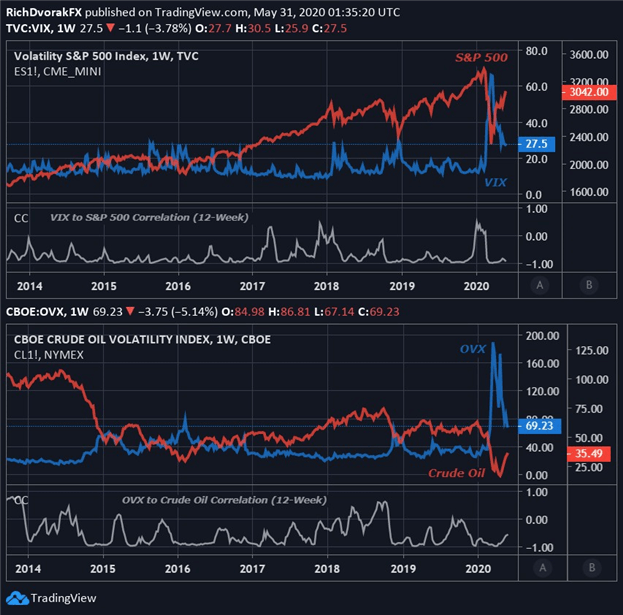
OVX 指数——原油波动率
OVX 指数衡量原油期权 30 天的隐含波动率。与 VIX 指数类似,OVX 指数在地缘政治紧张或供应中断时期往往会飙升。原油交易员利用 OVX 指数来评估市场对油价走势的预期,并管理其仓位的风险。
跨资产关系
隐含波动率也可用于识别跨资产关系。例如,VIX 指数飙升通常预示着避险情绪增强,这可能导致美元(作为避险货币)走强,而澳元和加元等商品货币走弱。通过监测多个资产类别的隐含波动率,交易者可以更全面地了解市场环境。
7. VIX 指数——市场恐慌指数
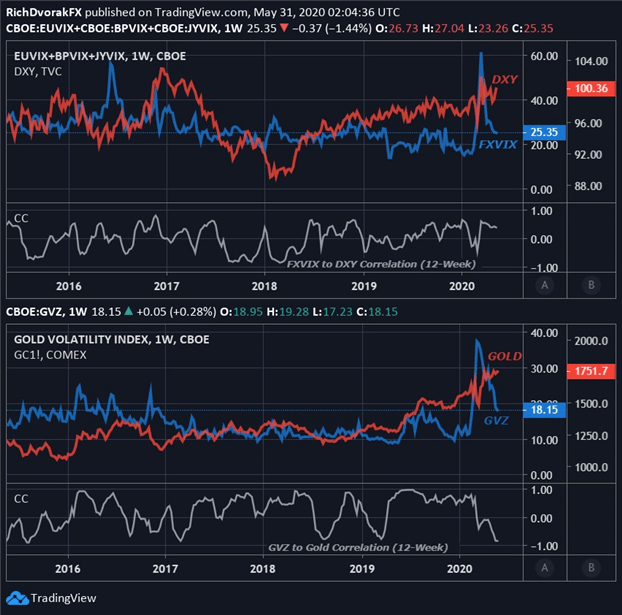
此 VIX指数也称为“恐慌指数”,是标普500指数期权的30天隐含波动率。它是最受关注的隐含波动率指标,通常被用作市场情绪的晴雨表。
- 当VIX指数高企时: 市场预期将出现显著波动和不确定性。这种情况通常发生在市场抛售、经济危机或地缘政治事件期间。
- 当VIX指数较低时: 市场预期价格相对稳定,市场环境平静。这种情况通常发生在牛市和经济稳定时期。
- 反比关系: VIX指数和标普500指数通常走势相反。当股市下跌时,VIX指数往往会上涨,反之亦然。
虽然VIX指数主要用于股票市场,但它对外汇交易者也具有重要意义。VIX指数飙升通常会导致避险情绪蔓延,从而使美元、瑞士法郎和日元等避险货币受益。
8. 隐含波动率的优势和局限性
任何工具都有其优势和劣势,隐含波动率也不例外。了解这些优势和劣势是有效运用隐含波动率的关键。
| 优势 | 限制 |
|---|---|
| 提供前瞻性市场预期 | 可能受市场情绪和恐慌情绪的影响 |
| 有助于识别价格过高/过低的期权 | 可能无法准确预测实际波动性 |
| 有助于风险评估 | 复杂计算模型 |
| 可以反映市场情绪 | 可能受到波动偏斜的影响 |
| 对交易范围识别很有价值 | 需要选项数据(并非总是可用) |
| 适用于多种资产类别 | 新手交易员可能会误解。 |
📌 隐含波动率是一个强大的工具,但应该与其他分析方法结合使用。切勿仅依赖隐含波动率进行交易决策。
9. 隐含波动率参考表
此参考表简要概述了与隐含波动率相关的关键概念。
| 提案 | 描述 |
|---|---|
| 隐含波动率 (IV) | 前瞻性指标,用于衡量期权价格所衍生的预期价格走势 |
| 历史波动率 (HV) | 对过去实际价格走势的回顾性衡量 |
| VIX指数 | 标普500指数期权30天隐含波动率(“恐慌指数”) |
| OVX 指数 | 原油期权30天隐含波动率 |
| GVZ指数 | 黄金期权30天隐含波动率 |
| FXVIX | 美元指数(DXY)的隐含波动率 |
| IV 交易范围 | 基于隐含波动率的预期价格范围为 1 个标准差 |
| 布莱克-斯科尔斯模型 | 用于推导隐含波动率的期权定价模型 |
📌 许多资产类别都有隐含波动率基准,为交易者提供了对不同市场预期的宝贵见解。
10 .常见问题解答
什么是隐含波动率?
隐含波动率(IV)是一个前瞻性指标,反映市场对资产价格在特定时期内波动幅度的预期。它是利用布莱克-斯科尔斯模型从期权价格计算得出的,并以百分比表示。
隐含波动率和历史波动率有什么区别?
隐含波动率是前瞻性的,反映的是基于期权价格的预期未来价格走势。历史波动率(已实现波动率)是回顾性的,衡量的是基于历史数据的实际过去价格走势。
隐含波动率是如何计算的?
隐含波动率是利用布莱克-斯科尔斯期权定价模型,根据期权价格计算得出的。它是使模型理论价格与期权市场价格相符的波动率输入参数。
高隐含波动率意味着什么?
隐含波动率高表明市场预期价格波动幅度较大,不确定性增加。这通常与期权价格上涨和市场风险加剧相对应。
低隐含波动率意味着什么?
较低的隐含波动率表明市场预期价格相对稳定,不确定性较低。这通常与较低的期权价格和较为平静的市场环境相对应。
VIX指数是什么?
VIX 指数,又称“恐慌指数”,是标普 500 指数期权 30 天隐含波动率的指标。它衡量市场对近期波动性的预期,通常在市场动荡期间上升。
如何在外汇交易中使用隐含波动率?
隐含波动率可用于识别交易区间(支撑位和阻力位)、衡量市场情绪并寻找潜在的拐点。一种常见的策略是在隐含波动率交易区间的上下限附近进行反转交易。
什么是隐含波动率交易区间?
隐含波动率交易区间是指使用以下公式计算的预期价格区间(一个标准差):现货价格 ± (现货价格 × 隐含波动率 × √(天数/365))。该区间代表价格未来约 68% 的统计概率。
隐含波动率与期权价格之间有何关系?
隐含波动率与期权价格呈正相关关系。当隐含波动率上升时,期权价格上涨(假设其他变量保持不变);当隐含波动率下降时,期权价格下跌。
VIX 和隐含波动率有什么区别?
VIX是衡量标普500指数隐含波动率的具体指标。隐含波动率是一个更广泛的概念,可以用于计算任何具有期权的资产的隐含波动率。VIX本质上是标普500指数期权的隐含波动率。
📊 现实世界的波动性: 隐含波动率并非只是一个理论概念——它会在实际的市场波动中体现出来。阅读我们的 每周经济与金融评论 2022 年利率波动性达到近十年来的最高水平,为货币、债券和股票创造了巨大的交易机会。
📉 波动性实录——欧元和英镑交叉盘: 通过我们的分析,了解隐含波动率在真实市场环境下的表现。 欧元和英镑交叉盘向下突破 — 一个实际案例研究,展示了货币波动如何创造突破机会,以及交易者如何定位自己以利用这些波动。



 Signal2forex.com - 最佳外汇机器人和信号


