
內幕交易仍然是華爾街的一個猖獗問題,新的研究發現,美國最大的金融機構借助非公開信息獲取了大量資金。
劍橋大學和斯坦福大學的一項研究認為,美國主要銀行消息靈通的內部人士在金融危機期間對政府計劃的深入了解提高了利潤。
具體來說,經濟學家發現了政治關係與知情交易之間關係的“有力證據”,特別是在問題資產救助計劃資金分配期間。 研究結果發表在《經濟學人》上。
TARP 於 2008 年簽署成為法律,允許美國財政部購買或保險高達 700 億美元的有毒資產和股權,其中 250 億美元流入銀行。 這種現金注入非常重要,以至於美國九家最大的銀行都被要求參與,並在政府和金融內部人士的私人會議上審議干預措施。
“政治關係似乎在這些資金的分配中發揮了作用,”劍橋大學賈吉商學院教授艾倫·賈戈林澤寫道。 “因此,主要金融機構中具有政治關係的內部人士能夠在私下中不成比例地了解政府乾預的範圍。”
“我們的研究結果表明,有政治關係的內部人士在危機期間擁有信息優勢,並利用這種優勢進行交易,”他補充道。
與他們的假設一致,賈戈林澤和他的同事沒有發現任何證據表明內幕交易在危機和問題資產救助計劃創建之前的兩年內提高了業績。 然而相比之下,在該計劃創建後的九個月裡,內部人士似乎更擅長自我定位。
研究人員發現,在危機發生之前,有政治關係的內部人士和沒有政治關係的內部人士的回報沒有差異。 然而,在問題資產救助計劃資金分配期間,有政治關係的內部人士和沒有政治關係的內部人士的一個月回報率在經濟和統計上均顯著,分別為 8.89% 和 2.81%。
唐納德·特朗普總統去年任命的律師傑伊·克萊頓領導證券交易委員會,他認為該機構在起訴內幕交易方面不需要國會的幫助。
“我是這麼看的,”克萊頓九月份說道。 “與其他司法管轄區相比,我認為我們在這個領域做得相當不錯。”
SEC 最近在打擊內部交易員方面取得了重大勝利,法庭判決維持了 2014 年對前 SAC Capital Advisors 投資組合經理 Mathew Martoma 的定罪。
美國第二巡迴上訴法院去年八月得出結論,聯邦檢察官不再需要證明內幕情報提供者與舉報接受者之間存在“有意義的密切個人關係”。
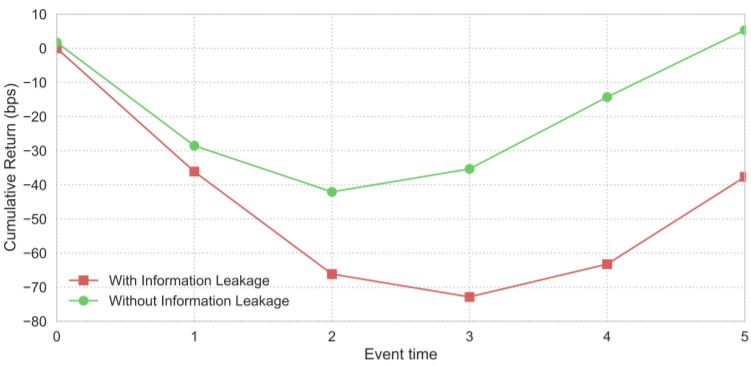
雖然第一篇論文僅限於問題資產救助計劃,但哈佛商學院的第二篇論文發現,大型投資者往往在投資組合清算公告之前進行更多交易,從而使特定客戶比散戶投資者俱有競爭優勢。
該研究使用了 Abel Noser Holdings 的詳細交易級數據集,該數據集報告了 1999 年至 2014 年間參與每筆交易的機構投資者和經紀人的信息。
研究稱,“有意識的”經紀人可能有動力向大客戶通報即將進行的投資組合清算,從而為掠奪性交易者提供出售相同資產的機會。
資料來源:Di Maggio 等人,2017
哈佛商學院助理教授馬可·迪·馬吉奧(Marco Di Maggio) 寫道:“這項分析的主要結果是,知情經紀人的最佳客戶比其他客戶更有可能出售清算經理在甩賣期間出售的股票。” 。 “掠奪性交易在 50 天內至少產生 10 個基點,導致陷入困境的基金的清算成本幾乎翻倍。”
迪馬吉奧補充道:“我們發現更有可能收到訂單流信息的客戶往往會增加向經紀商收取的佣金,這強烈表明這些各方之間存在交換條件。”
鏈接到信息來源:www.cnbc.com




 Signal2forex.com - 最佳外匯機器人和信號


