
特朗普與中國的貿易爭端過度升級,震動了金融市場。 截至撰寫本文時,富時指數下跌-0.4%,德國DAX 指數下跌-1.2%,CAC 下跌-1.1%。 道指開盤跌幅超過-300%。 貨幣市場上,日元和瑞士法郎與美元一起成為避險情緒最強的貨幣。 與此同時,澳元因其與美國和中國的密切關係而受到最嚴重的打擊。 新西蘭和歐元緊隨其後,分別排名第二和第三。
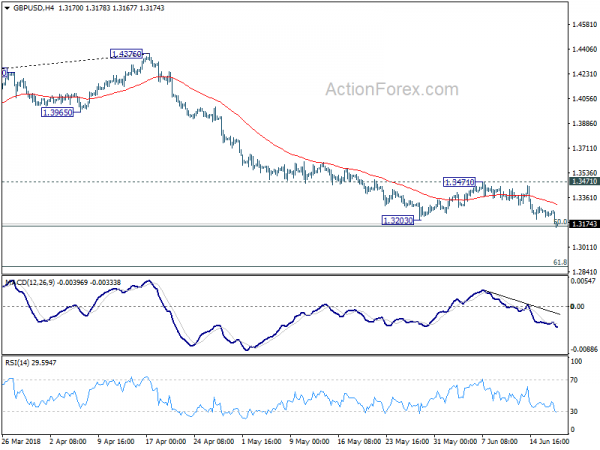
技術上,英鎊/美元突破1.3203支撐位確認下行趨勢從1.4376恢復。 歐元/瑞郎突破1.1505小支撐位也表明近期已完成從1.1366的反彈。 看起來歐元/美元突破1.1509低點並恢復更大跌幅只是時間問題。
貿易戰肯定會發生,並且可能會因關稅而升級
美國貿易代表辦公室昨天發布聲明稱,特朗普命令貿易代表萊特希澤對價值200B美元的中國產品加徵10%的關稅,以回應中國對301條款關稅的報復。 中國商務部對此作出回應,誓言打擊美國這種背離過去幾個月貿易談判達成共識的訛詐行為。
今天股市的大幅下跌表明投資者終於意識到風險進一步升級。 我們之前已經指出,特朗普無意進行談判。 當他想談的時候,他可以無條件停止與韓國的軍演,進行“誠意談判”。 當他不想討論時,他就安排提前離開G7峰會,並以加拿大總理賈斯汀·特魯多為替罪羊,推翻了全集團公報的協議。 顯然,中美貿易官員之間的所有會晤都是浪費時間,特朗普的談判意願只是一個謊言。
特朗普甚至不會聽取他自己的美國同胞的意見。 農民自由貿易組織將推出反對貿易戰的電視廣告。 農業協會發起了#TradeNotTariffs 運動。 美國商會批評說,“徵收關稅使中國不公平貿易行為的成本直接落在美國消費者、製造商、農民和牧場主的肩上。 這不是正確的做法。” 這些聲音都被特朗普置若罔聞。
目前,市場的反應表明投資者的考慮不僅僅限於針鋒相對的關稅。 特朗普提出的賭注已經超過美國對華進口總額。 中國將不得不轉向非關稅措施來對抗美國的欺凌行為。 其影響可能對兩國經濟造成更大的破壞。
中國央行為應對貿易戰升級做好準備
中國央行行長易綱在接受采訪時表示,近期股市波動是情緒驅動的,並敦促投資者保持冷靜。 他提到今天上證綜指下跌-3.78%。 易綱補充說,中國經濟的韌性有所增強。 此外,隨著內需回升,中國對國際貿易的依賴度已從64年的2006%下降到去年的33%。 這甚至低於42的世界平均水平。經常項目順差對GDP的貢獻也從10年的2007%下降到去年的1.3%。 他指出,“經濟內生潛力巨大,有足夠的條件和空間應對各種貿易摩擦”。
今天早些時候,中國人民銀行通過中期借貸便利(MLF)向市場注入了 200 億人民幣流動性。 央行表示,此次注資是為了“彌補銀行體系中長期流動性缺口”。 但分析人士認為,這是保護經濟一攬子措施的一部分,為與美國的貿易衝突進一步升級做準備。 除此之外,相信中國還將通過減稅和支出等財政政策加速拉動內需。
Ifo大幅下調德國經濟增長預測
Ifo今天在一份報告中表示,“暴風雨雲籠罩德國經濟”。 報告稱,去年以來的增長“失去了動力”,“特別是國際經濟風險顯著增長”。 德國GDP 增長預計將從2017 年的2.2% 放緩至1.8 年的2018% 和1.8 年的2019%。這與春季預測的2.2 年2018% 和2.0 年2019% 相比顯著下調。不過,通脹預計將從1.8 攀升2017年的增長率為2.0%,2018年為2.1%。這比春季預測的2019年1.7%和2018年1.9%上調。
即使在下調增長預測之後,Ifo 指出,下行風險仍“顯著增加”。 它特別將美國列為外部風險。 報告指出,2018年25月,美國對從加拿大、墨西哥和歐盟進口的鋼鐵和鋁徵收10%的關稅和XNUMX%的關稅。 雖然這些關稅的長期影響相對較弱,但美國目前正在考慮是否也對進口汽車徵收關稅。 總體而言,這將導致 GDP 損失大幅增加。 與此同時,歐盟和中國宣布了報復性關稅,這意味著引入進一步的貿易壁壘不再是一個可以忽略不計的風險。”
此外,Ifo指出,美國引發的供應面推動油價飆升是另一個風險。 報告指出,“截至今年年初,油價上漲主要是需求面驅動的。 此後,美國和伊朗之間的摩擦推動了供給側油價上漲,這可能對世界經濟產生抑制影響。 如果美國政府對歐盟施壓過大,導致歐盟撤銷核協議,油價將繼續上漲,抑制世界產量增長。”
歐洲央行德拉吉:政策保持耐心、堅持和審慎
歐洲央行行長德拉吉今天在歐洲央行中央銀行論壇上發表題為“歐元區貨幣政策”的演講。
他首先表示,“歐元區經濟繼續走上增長道路,通脹正逐漸回歸我們的目標。” 但最近的數據引發了“關於增長前景持久性的疑問”。 而且,金融危機給政策制定者帶來了“理解工資和價格製定過程的新問題和新挑戰”。 目前,“充分的貨幣寬鬆”將有助於將通脹推向目標。 “即使在我們的淨資產購買逐漸減少之後,這一點也將維持下去。” 德拉吉強調,“這需要歐元區貨幣政策保持耐心、持久和審慎”。
德拉吉重申了上週做出的決定,即在2019 月結束資產購買計劃,隨後將本金付款進行再投資,並在XNUMX 年夏季保持利率不變。他補充說,“這一增強的前瞻性指引明確表明,我們將在XNUMX 年夏季保持耐心。”確定首次加息時機,此後將採取漸進的方式調整政策。
澳洲聯儲不確定下一步行動是加息嗎?
今天發布的澳洲聯儲會議紀要的一個重大驚喜是,它不再預測下一次利率變動為加息。 早在 XNUMX 月和 XNUMX 月的會議紀要中,央行指出,“在當前情況下,成員們一致認為,現金利率的下一步走勢更有可能是上調,而不是下調。” 但這樣的提及是從六月份的會議紀要中刪除的。
雖然這是一個顯著的變化,但暫時不應該太認真地對待。 會議記錄是5 月13 日舉行的會議。 XNUMX 月XNUMX 日,即上週三,澳大利亞央行行長菲利普·洛(Philip Lowe) 在一次講話中重申,“國民賬戶證實澳大利亞經濟正在朝著正確的方向發展……如果這種情況持續下去,在這種情況下,下一步利率可能會上升,而不是下降。”
除此之外,會議紀要沒有透露任何特別的信息。 澳洲聯儲中性立場背後的主要因素是工資增長緩慢。 重申失業率穩定在5.5%。 職位空缺與失業工人人數的比率仍遠低於十年前的水平。 兩人都表示“勞動力市場仍存在閒置產能”。 而且,“工資繼續以較低且穩定的速度增長”。
同樣來自澳大利亞,第一季度房價指數下降-0.7%,而預期為-1%。
英鎊/美元中期展望
每日樞軸:(S1)1.3220; (P)1.3253; (R1)1.3279; 更多…
英鎊/美元在短暫盤整後恢復下跌。 突破1.3203低點確認從1.4376開始整體下跌的恢復。 日內偏差又回到下行方向。 如果持續突破50至1.1946的1.4376%回撤位1.3161,將為接下來的61.8%回撤位1.2875鋪平道路。 從好的方面來看,現在需要突破1.3471阻力位才能表明短期觸底。 否則,一旦復甦,前景仍將看跌。
從更大的角度來看,目前的發展表明,在被1.1936個月均線(目前為2016)拒絕後,從1.4376(55年低點)開始的整個中期反彈已經在1.4182完成,趨勢線被牢牢突破,日線MACD出現看跌背離狀態。 。 下一個目標是61.8(1.1936年低點)至2016的1.4376%回撤位1.2874。 我們將關注此後的反應,以評估長期下跌趨勢恢復的機會。 目前,只要 55 日均線(目前為 1.3540)守住,即使出現強勁反彈,前景也將保持看跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 01:30 | AUD | 房價指數 Q/Q Q1 | -0.70% | -0.90% | ||
| 01:30 | AUD | 澳洲聯儲 XNUMX 月會議紀要 | ||||
| 05:45 | 瑞士法郎 | SECO 經濟預測 | ||||
| 08:00 | EUR | 歐元區 XNUMX 月經常賬戶 (EUR) | 28.4B | 30.3B | 32.0B | |
| 12:30 | USD | 房屋開工5月 | 1.35M | 1.31M | 1.29M | |
| 12:30 | USD | 建築許可5月 | 1.30M | 1.35M | 1.36M |




 Signal2forex.com - 最佳外匯機器人和信號


