
美元無視喜憂參半的經濟數據,普遍上漲,但美國早盤兌加元除外。 在企業和共和黨的強烈反對後,特朗普再次放棄限制中國投資的強硬立場,消息普遍提振了市場情緒。 白宮發出的混雜信息也被重新調整,因為這些措施不會單獨針對中國。 今天早些時候,道指期貨跌至 24079 點的低點,但目前持平。 今日美股有反彈空間,尤其是納斯達克。
在貨幣市場中,新西蘭元仍然是今天和本週最弱的貨幣。 市場將在即將到來的亞洲時段關注新西蘭聯儲的聲明。 新西蘭聯儲對經濟前景可能顯得更加謹慎。 英鎊緊隨其後,成為今天第二弱的貨幣。 但澳元是本週第二弱的貨幣。 加元受到 WTI 原油上漲的支撐,該原油突破 71 關口。 但實際上它並不比美元強多少,因為美元/加元保持在非常窄的區間內。
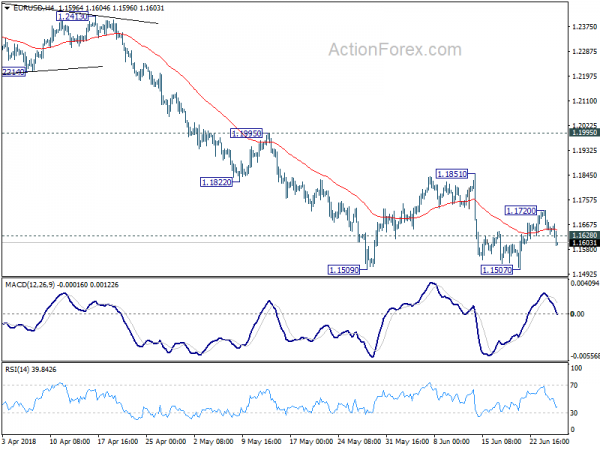
技術上,歐元/美元突破1.1628小支撐位表明自1.1507的反彈已經完成。 現在應該會看到更深的下跌回到1.1507/9。 突破後將恢復較大跌幅。 美元/瑞郎和美元/日元的反彈也將焦點轉回到0.9989和110.89的次要阻力位。
數據方面,0.6 月份美國整體耐用品訂單下降-0.9%,而預期為-0.3%。 運輸前訂單下降-0.5%,而預期增長64.8%。 0.5月份貿易逆差收窄至-3B美元。 4.0 月份批發庫存環比增長 XNUMX%。 XNUMX 月份歐元區 MXNUMX 同比增長 XNUMX%。
特朗普放棄嚴厲的中國投資限制,轉而向 CFIUS 求助
市場對特朗普放棄傳聞中限制中國對美國科技公司投資的嚴厲措施的消息做出積極反應。 相反,他的政府將恢復現有法律並進行升級。 特朗普本人告訴報導,“這不僅僅是中國人的問題”。 財政部長史蒂文·姆努欽也表示,“我們並不是針對中國,但我們將像保護其他重要領域一樣保護向中國的技術轉讓。” 姆努欽還承諾,“我們將擁有必要的工具來保護投資,無論是中國還是其他任何國家。”
政府將依靠新加強的美國外國投資委員會(CFIUS)來處理這個問題。 將使用的立法稱為《外國投資風險審查現代化法案》。 特朗普表示,升級後的美國外國投資委員會“將增強我們保護美國免受外國投資帶來的新的和不斷變化的威脅的能力,同時維持我國所致力於的強大、開放的投資環境,這有利於我們的經濟和人民。” 而且,“我得出的結論是,此類立法將提供額外的工具來打擊威脅我們關鍵技術領先地位、國家安全和未來經濟繁榮的掠奪性投資行為。”
特朗普最初考慮動用行政權力對中國投資實施更嚴厲的打擊。 白宮貿易顧問彼得·納瓦羅和姆努欽發出的信息相互矛盾。 但這一想法似乎引起了美國企業和共和黨人對其潛在經濟影響的嚴重抱怨。
英國央行卡尼警告稱,金融穩定風險源自英國境外
英國央行今天發布了最新的金融穩定報告。 英國央行行長馬克·卡尼在新聞發布會的開場白中警告稱,“過去幾個月發生的事件提醒人們,英國金融穩定面臨的許多最重要的風險都源自我們的境外。”
這些風險包括“全球金融狀況近期收緊”,這可能是“世界利率大幅回升的先兆”。 可能存在“更具挑戰性的銀行、企業和主權融資條件”。 此外,“不斷上升的保護主義情緒可能會削弱當前全球經濟的部分實力,並減少可持續外部失衡的規模。” 此外,“一整套緩解英國脫歐風險的措施也有賴於歐盟當局的努力”。 最後,“英國金融服務面臨的網絡風險可能來自地球上的任何地方。”
英國哈蒙德致中國:我們是貿易自由化的堅定支持者,是您長期信賴的合作夥伴
英國財政大臣哈蒙德在中國財經雜誌《財新》撰文表示,全球化的英國是中國的長期合作夥伴。 哈蒙德本週將訪問北京,他承諾“向外界傳達一個信息——作為貿易自由化和自由市場的堅定支持者,英國是中國長期值得信賴的合作夥伴。”
他還寫道,“英國致力於促進自由開放的貿易,隨著英國與歐洲合作夥伴建立新型關係,我們將深化與世界其他地區的關係。” 而且,與中國金融服務企業的合作還有“巨大的發展空間”。 哈蒙德還稱讚英國是“一帶一路”倡議的“理想合作夥伴”,他們很可能“抓住無限機遇”並“在融資工作中發揮帶頭作用”。
歐洲央行:匯率對通脹的影響分散在幾個季度
歐洲央行今天發表了一篇題為《監測匯率對通脹的傳導》的文章。 其中指出,匯率走勢可以通過“直接和間接渠道”在塑造 HICP 通脹前景方面發揮“重要作用”。 影響“分散在幾個季度”。 而且,如果這種影響“被其他因素的綜合作用所抵消”,則可能很難檢測到。 其中,“能源和食品、非能源工業品”對匯率變動最為敏感。
在此背景下,8年10月至2017年2018月期間,歐元名義有效匯率升值約2.0%,兌美元升值約2018%。過去歐元匯率升值的影響在進口價格發展中清晰可見。 報告指出,非食品消費品進口價格從 1.3 年的 2017% 降至 3.1 年 1.7 月的 XNUMX%。同期,歐元區外工業(不包括能源和建築業)進口價格上漲,這也影響了國內生產鏈早期的價格,從XNUMX% 下降至‑XNUMX%。
另一方面,生產者價格通脹仍能抵禦匯率升值帶來的下行壓力。 在此期間,中間產品的生產者價格指數僅小幅下降。 非食品消費品生產者價格指數(PPI)從0.2年2017月的0.5%上升至2018年XNUMX月的XNUMX%。
歐元匯率範圍可以通過公司利潤間接影響國內價格壓力,“儘管整體跡像有些模糊。” 這
非能源工業品通脹並沒有為匯率升值的重大影響提供明確的跡象。
新西蘭商業信心惡化,貿易順差擴大
新西蘭 ANZ 商業信心 39.0 月份再次惡化,從 -27.2 降至 -14。 自身活動指數也從9 下降至XNUMX。澳新銀行在新聞稿中指出,GDP 增長指標仍保持擴張性,但“儘管有財政刺激和高商品價格的支持,但未來幾個月經濟可能會繼續溫和失去動力。” 而且,“財政刺激和強勁的貿易條件等有利因素將使經濟繼續以約水平增長。 然而,成本、信貸和產能方面的不利因素已經加劇,企業已經註意到了。”
294 月份新西蘭貿易順差擴大至 100 億新西蘭元,超出預期的 10 億新西蘭元。 貨物出口增長 5.4%,至 5.7B 新西蘭元,創 5.1 月份出口總額新高,也是單月第二高出口額。 貨物進口增長XNUMX%至XNUMXB,也是XNUMX月份進口總額的新高。
新西蘭元在新西蘭聯儲之前遭遇拋售
由於市場等待新西蘭聯儲利率決定,新西蘭元今天面臨廣泛的拋售壓力。 毫無疑問,新西蘭聯儲將維持 OCR 於 1.75% 不變。 它還將重申中立立場,即“在相當長的一段時間內將 OCR 保持在這種擴張水平”。 主要問題是新西蘭聯儲行長阿德里安·奧爾如何看待風險平衡。 一方面,政府擴張性財政政策將產生刺激。 但另一方面,全球貿易戰的威脅以及主要貿易夥伴中國經濟放緩。
歐元/美元中日展望
每日樞軸點:(S1) 1.1616; (P) 1.1668 (R1) 1.1702; 更多的…..
歐元/美元突破1.1628小支撐位表明自1.1507的反彈已在1.1720完成。 盤中偏向首先轉向下行1.1507。 突破後將恢復從1.2555到50至1.0339的1.2555%回撤位1.1447至61.8%回撤位1.1186的整體下跌。 從好的方面來看,突破1.1720將帶來另一次復蘇。 但上行空間仍將受到1.1851阻力位的限制,最終將導致跌勢恢復。
從更大的角度來看,當前的發展表明歐元/美元被38.2(1.6039年高點)至2008(1.0339年低點)的2017%回撤位1.2516拒絕。 並且,中期頂部已經在1.2555形成。 此後的跌勢應進一步延伸至61.8至1.0339的1.2555%回撤位1.1186及以下。 目前,即使出現反彈,只要守住1.2555阻力位,我們就不會認為從1.1995的下跌已經完成。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 貿易平衡5月 | 294M | 100M | 263M | 193M |
| 01:00 | NZD | 六月澳新銀行商業信心指數 | -39 | -27.2 | ||
| 08:00 | EUR | 歐元區 M3 貨幣供應量 年同比 XNUMX 月 | ||||
| 12:30 | USD | 批發庫存 M/M 五月 P | ||||
| 12:30 | USD | XNUMX月預付貨物貿易差額 | - 64.8B | - 68.9B | - 67.3B | |
| 12:30 | USD | 耐用品訂單可能 P | -0.60% | -0.90% | -1.60% | |
| 12:30 | USD | 耐用品 運輸前 May P | -0.30% | |||
| 14:00 | USD | 待售房屋銷售M / M | -1.30% | |||
| 14:30 | USD | 原油庫存 | - 5.9M | |||
| 21:00 | NZD | 新西蘭央行利率決議 |




 Signal2forex.com - 最佳外匯機器人和信號


