
美元週五遭到大幅拋售,但最終僅以第三弱的價格結束本週。 在三重令人失望的數據(尤其是消費者物價指數)之後,英鎊成為表現最差的貨幣。 曾經敲定的英國央行八月加息現在又重新提上議事日程。 澳元收盤為第二弱貨幣,考慮到澳大利亞 XNUMX 月份就業數據出色,這令人意外。 瑞士法郎和日元表現最為強勁。 但這並不是由於避險情緒或國債收益率下降。
本週早些時候,特朗普在赫爾辛基與俄羅斯總統普京舉行的峰會佔據了很多頭條新聞。 但最引起市場交易者關注的是 CNBC 在白宮進行的一次奇怪的採訪。 特朗普再次加大對華貿易戰言論,威脅要對價值高達 500 億美元的中國進口商品徵收關稅,即全部關稅。 特朗普還攻擊美聯儲的政策正常化,一些人認為這是口頭乾預。 週五晚些時候,他進一步指責中國和歐盟操縱其貨幣,並在推特上表示,美聯儲“現在的緊縮政策損害了我們所做的一切”。
一些人將特朗普對美聯儲的攻擊視為美元拋售的導火索。 但我們發現這個理論很難被接受。
上週市場對美聯儲利率路徑的看法走強。
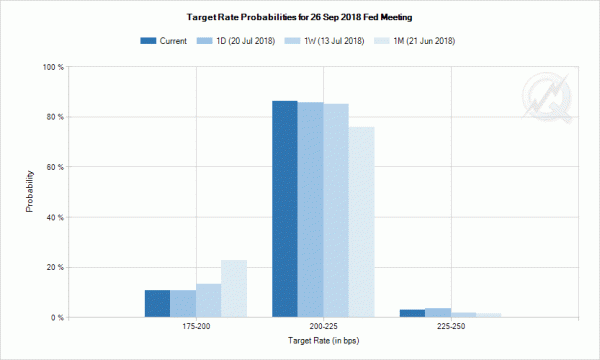
首先,我們來看看美聯儲利率路徑的市場定價。 對於 89.2 月 FOMC 會議,聯邦基金期貨目前定價為加息 25 個基點至 2.00-2.25% 及以上,變化幅度為 89.2%。 相比之下,一天前為 86.7%,一周前為 77.3%,一個月前為 XNUMX%。
對於 61.3 月會議,聯邦基金期貨定價為再次加息至 2.25-2.50% 及以上的可能性為 62.32%。 相比之下,一天前為 56.5%,一周前為 48.2%,一個月前為 XNUMX%。 也就是說,週五市場對美聯儲今年利率路徑的預期沒有太大變化。 與一周前和一個月前相比,這種預期確實更加堅定。
股市並未因美聯儲寬鬆而歡呼雀躍,窄幅震盪
道指周五收盤僅下跌-0.03%,報 25058.12 點。 本周道瓊斯指數小幅上漲至 25215.32 點,收盤僅上漲 0.15%。 本週交易相當低迷,波動幅度僅為 235 點。 標普 500 指數本週收漲 0.02%,報 2801.83 點,週波幅為 27.5 點。 納斯達克指數創下歷史新高,報 7867.15 點,但本週收盤回吐漲幅,下跌 -0.07%,報 7820.20 點。 看起來並沒有任何投資者為美聯儲將放慢貨幣政策正常化進程而歡呼。
30年期國債收益率飆升,收益率曲線急劇陡峭
30 年期國債收益率週五收盤強勁上漲 0.064 至 3.031,遠遠足以重新站上 3% 的關口。 一些分析師將這一上漲解釋為特朗普最終將讓美聯儲(以某種方式)放慢政策正常化步伐的猜測。 隨著大規模財政刺激的到位,經濟已準備好升溫,通脹預期飆升。
但值得注意的是,首先,一些美聯儲官員多次表達了對收益率曲線趨平的擔憂,並警告進一步加息可能導致收益率曲線倒掛。 現在,隨著30年期國債收益率漲幅相對較大,收益率曲線確實變得陡峭,這給美聯儲繼續加息提供了更大的空間。
其次,正如美聯儲主席鮑威爾在證詞中指出的那樣,長期收益率表明了中性利率的水平。 也就是說,30年期國債收益率上升可能預示著更高的中性利率,並讓美聯儲在利率觸及限制性區域之前有更多的加息次數。 因此,它應該對美元有利,但我們卻看到美元大幅下跌。 因此,我們對這樣的解釋“不太滿意”。
10 年期國債收益率週五收盤上漲 0.048 至 2.895。 但從占比和結構來看,TNX 的漲幅與 TYX 的漲幅並不成正比。 因此,這進一步增加了我們對通脹飆升預期所驅動的懷疑。 如果TYX的飆升是由於預期貿易戰升溫最終將導致通脹上升,那麼它並沒有同樣反映在10年期收益率上。
與此同時,我們沒有看到 5 年期國債收益率發生任何變化。 週五收盤上漲 0.028 至 2.768。 但這是近期圍繞 55 日均線波動的一部分。 2 年期國債收益率收盤上漲 0.04 至 2.599,這並不表明任何人都不會降低美聯儲正常化速度放緩的預期。
上述觀察結果並不能也不可能證實“特朗普對美聯儲的攻擊壓低了美元”的說法。 對我們來說,如果我們簡單地聲稱特朗普貶低了美元,那麼這就像特朗普將特魯多、歐盟以及未來的美聯儲鮑威爾等其他人當作替罪羊一樣簡單化。
中國可能已進行干預以阻止人民幣貶值
週五,還有一則新聞值得一提。 據報導,就在美元/人民幣觸及6.81之際,一家國有銀行出手拋售美元買入人民幣以支撐人民幣。 6.8被一些人視為中國政府乾預的“紅線”。 美元兌人民幣匯率隨後跌至 6.764,隨後回升至 6.789,數小時後再次跳水至 6.765。
此次“干預”帶動上證綜指周五上漲2.05%,收於2829.27點,重回2800點關口。 香港恆生指數也收漲0.76%。 對於那些密切觀察亞洲市場的人來說,眾所周知,人民幣自2016月份以來的大幅貶值是打擊中國股市的關鍵因素之一。 我們多次提到,上證指數 2638.30 年低點 2700 至 2691 點之間的區域可能會促使政府乾預。 有足夠的理由相信中國政府確實介入阻止了人民幣貶值以幫助支撐股市。 並嘗試給上證一點推動力,讓XNUMX點的反彈能夠自我持續。
努欽會要求中國不要操縱人民幣以阻止其自由落體嗎?
美國財政部長史蒂文·姆努欽週五表示,美國將“非常仔細地審查他們是否操縱了貨幣”,他指的是中國。 現在越來越明顯的是,中國正在操縱匯率以阻止其下滑,努欽應該站出來要求他們不要再這樣做。 (或者他真的想看到它發生?)
連接觀察結果
無論如何,首先讓我們再次重申,我們不認為特朗普對美聯儲的攻擊引發了市場對美聯儲利率路徑預期的任何現實變化。 然後,國債收益率的走勢相當不平衡,這讓我們懷疑30年期國債是否存在定向拋售。 據信人民幣已跌至可能引發政府乾預的紅線。 特朗普威脅對500B美元產品加徵關稅,是中國針鋒相對無法抗衡的。
那麼,大型美國國債持有者是否開始出售其持有的資產並將基金從美元轉向其他資產(例如瑞士法郎)? 如果真是這樣的話,30年期國債收益率飆升和美元暴跌可能會反映出來。
好吧,到目前為止,這只是毫無根據的陰謀而已。 儘管如此,如果您厭倦了政治真人秀,上面的故事可能會成為一些不錯的替代娛樂。
美元指數未來將有更多盤整,但仍看漲
現在,回到正題。 儘管美元指數小幅上漲至95.65,但此後大幅下跌。 再加上日線MACD的看跌背離狀況,美元指數應該已經形成短期頂部。 短期內將會出現更多盤整交易,有回落至 55 日均線(目前為 93.91)及以下的風險。 不過,我們預計 38.2 至 88.25 的 95.65% 回撤位 92.82 的強勁支撐將遏制下行空間並帶來反彈。 預計回調完成後,將在稍後階段恢復從 88.2 的上漲。
頭寸交易策略
在上週的報告中,我們制定了買入美元/日元回調的策略。 但周五該訂單被取消,因為在美元/日元升至 113.17 並形成短期頂部之前訂單未完成。 它在周五早上的快速評論中更新。
本週,在英國 CPI 低於預期後,我們在快速評論中呼籲拋售英鎊/瑞郎。 售價為 1.3060。 英鎊/瑞郎隨後小幅下跌至 1.2976,但沒有看到後續拋售。 我們在十字架上保持看跌。 但由於其接近38.2至1.1638的1.3854%回撤位1.3007,我們傾向於持有空頭頭寸,但收緊止損並將其降低至1.3060(盈虧平衡)以防止反彈。 儘管如此,我們預計從1.3854的跌幅將擴大至61.8至1.3854的1.3049%預測,從1.3265.1.2768至100作為第一個目標。 中期有可能延伸至1.2460%預測點XNUMX。
美元/日元上周小幅上漲至113.17,但隨後大幅下跌表明短期見頂。 突破111.39阻力位轉為支撐位意味著現在是從104.62開始的修正性整體上漲。 本週 55 日均線(現為 110.39)的初步偏向仍偏向下。 我們預計 38.2 至 104.62 的 113.17% 回撤位 109..90 的強勁支撐將遏制下行並帶來反彈。 上行方面,112.04上方的次要阻力位將首先將盤中偏向中性化。 但需要突破113.17才能確認上升趨勢恢復。 否則,會出現更多情況,並有再次跌倒的風險。
從更大的角度來看,從 118.65(2016 年高點)的修正性下跌應該已經完成,三波下跌至 104.62。 果斷突破114.73阻力位,可能會恢復從98.97(2016年低點)到100%預測的98.97至118.65,從104.62到124.30,相當接近125.85(2015年高點)。 只要 119.36 支撐位保持不變,這就是首選情況。
從長期來看,從75.56(2011年低點)長期底部上升到125.85頂部被視為衝動走勢,這一觀點沒有變化。 125.85 的價格走勢被視為修正走勢,仍可能延續。 如果進一步下跌,下行空間應受到61.8至75.56的125.85%回撤位94.77的限制。 預計後期將恢復75.56的上漲趨勢,上方阻力區為135.20/147.68。




 Signal2forex.com - 最佳外匯機器人和信號


