
美國亮點
- 本週的經濟數據好壞參半:零售銷售是亮點,但 XNUMX 月份新屋開工意外暴跌。
- 貿易事態發展繼續成為頭條新聞,唐納德·特朗普宣布他準備對 500 億美元的中國進口商品延長關稅 — — 大約相當於中國輸往美國的所有進口商品的價值
- 美聯儲主席鮑威爾在國會作證時對美國經濟提出了樂觀看法,並指出貿易保護主義帶來的風險不會讓他們偏離進一步加息的軌道。
加拿大亮點
- 對於加拿大的數據發布來說,本周是不錯的一周,零售業、製造業和房地產業都出現了積極的驚喜,證實了加拿大央行上週設定的樂觀基調。
- 成屋銷售尤其積極,與上週的新屋開工量一起,支持了以下觀點:隨著 B-20 指導方針的實施,房地產市場正在逐漸穩定。
- 美國宣布將對鈾進口徵收關稅,加劇了本已加劇的全球貿易不確定性風險。
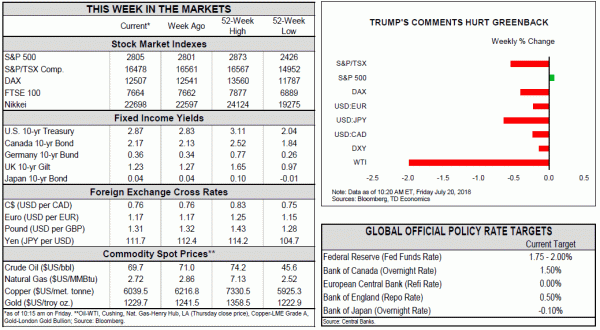
本週的經濟數據好壞參半。 雖然 500 月份的零售銷售是一個亮點,但 XNUMX 月份的新屋開工卻意外暴跌。 貿易政策的發展也仍然是投資者關注的焦點:安格拉·默克爾(Angela Merkel)強烈反對關稅,而唐納德·特朗普(Donald Trump)則加大了保護主義言論,稱他準備對從中國進口的全部XNUMX億美元商品延長關稅。 他還批評美聯儲加息和美元走強——導緻美元小幅拋售。
儘管進一步徵收貿易關稅的威脅繼續對美國和全球經濟增長構成重大下行風險,但目前美國經濟正在全速前進。 由於消費者繼續大量湧入商店和餐館,繼 0.5 月份數據大幅升級之後,1.5 月份零售支出強勁增長 8%。 增長強勁的類別之一是餐廳和外出就餐支出(環比增長2015%),同比增速加速至8%,這是自1.8 年1 月以來的最快增速。這一很大程度上是自由支配類別的支出回升是證明了消費者支出的強勁勢頭。 事實上,就整個第二季度而言,名義零售額按年率計算增長了近1%(而第一季度為3%)(圖XNUMX),這表明即使考慮通貨膨脹因素,第二季度消費者支出也將超過XNUMX% (年化)將在下週的 GDP 發布中公佈。
美聯儲主席鮑威爾本週進一步回應了對國內經濟的樂觀看法。 在向國會提交的半年度證詞中,他指出了強勁的勞動力市場、不斷增長的稅後收入以及商業投資的健康增長。 他還讚揚了通脹方面的進展,並在一定程度上淡化了貿易保護主義帶來的風險,指出“前景面臨的風險大致平衡”。 他總結道,“聯邦公開市場委員會認為,目前最好的出路是繼續逐步提高聯邦基金利率。” 換句話說,當前的貿易風險不足以阻止美聯儲按季度加息。
美國經濟繼續火熱,但這種擴張速度將難以持續,因為它開始遇到產能限制,特別是在勞動力方面。 最新褐皮書突出顯示了某些行業材料價格上漲、工資上漲和勞動力短缺等問題。
建築業是面臨這些逆風的行業之一,木材和鋼材的價格在關稅之後急劇上漲。 儘管房屋建築商的樂觀情緒依然很高,但 12.3 月份新屋開工量環比下降了 2011%,為 2 年 20 月以來的最大降幅。(圖 9.1)。 大部分回調出現在多戶住宅方面(-XNUMX% 月比),單戶住宅開工量下降幅度較小(- XNUMX%)。 多戶住宅方面的大幅下降可能反映了住房市場動態的變化,需求從租賃單位轉向。 下週發布的新房和現房銷售數據應該會更多地反映房地產市場的健康狀況,尤其是需求方面。
本週加拿大數據表現良好,製造業、零售業、成屋銷售以及消費者物價通脹數據均呈現出人意料的上行趨勢。
4.1 月份成屋銷售拉開序幕,增長 20%,相對廣泛的增長抹去了上個月的大部分跌幅。 結合上週的新屋開工數據,這證實了 B-XNUMX 指導方針實施後房地產市場將趨於穩定的預期。
1.4 月份製造業銷售也出現 2.0% 的全面反彈,抵消了 XNUMX 月份令人失望的表現。 更令人鼓舞的是,XNUMX 月份零售額增長 XNUMX%,大大超出預期,表明健康的工資增長正在影響家庭支出。 由於零售和製造業銷售最近受到一次性因素(天氣、煉油廠臨時停運)的影響,這為本季度的基本趨勢描繪了一幅令人放心的健康圖景。
最後,CPI 略高於預期,總體通脹率從2.5 月份的2.3% 加速至2012%(同比),這是自2.0 年初以來的最快增速。與此同時,加拿大央行核心指標的平均值仍維持在1.9%的目標。 CPI-Common 核心指標穩定在 2.0%,而其他兩項核心指標則小幅升至 1.9%(之前為 XNUMX%)。
總而言之,本週的數據描繪了加拿大經濟增長的積極景象,並支持了經濟活動正在從年初的疲軟表現中反彈的觀點。 事實上,根據本週發布的數據,我們預計第二季度實際 GDP 增長將穩步增長 2.9%,這與加拿大央行最近更新的預測一致。
對進一步加息持謹慎態度的理由仍然在於波洛茲行長的風險管理框架。 只要貿易戰進一步升級的威脅隱約可見,我們預計央行將保持非常漸進的加息步伐。
美國商務部本周宣布,將使用與證明鋼鐵和鋁關稅合理性相同的國家安全視角對鈾進口進行調查,這加劇了揮之不去的貿易不確定性。 由於潛在影響的商品價值佔該國商品出口總額的 0.2%,其幅度低於已經對鋼鐵和鋁徵收的關稅,也遠低於更令人擔憂的汽車關稅調查。 然而,如果實施的話,其影響將更加集中於區域。
觀察 OIS 隱含的加息概率證實了不存在預先確定的加息路徑。 55 月份加息的可能性仍然在 10% 左右(截至今天上午 30:XNUMX),在本週數據公佈後僅小幅上升。




 Signal2forex.com - 最佳外匯機器人和信號


