
在一系列波動觸發事件之後,歐元今天走強。歐元區通膨意外上行是推動歐元走高的關鍵因素。澳元也走強,與歐元爭奪今日漲幅最大的貨幣。同時,強於預期的國內生產毛額數據提振了加元,扭轉了早前的拋售局面。另一方面,在日本央行總裁黑田東彥明確表示不會提前退出刺激措施後,日圓顯然是最弱的。美元也疲軟,但美國數據疲軟後兌日圓和紐西蘭元除外。
在其他市場,日本 10 年期日本公債殖利率在觸及 0.048 的全日高點後下跌,收在 0.115。日本公債殖利率拉動日圓走高的主題現在應該已經結束了。美國10年期公債殖利率也受到輕微影響,跌至2.95。現今亞洲股市漲跌互現,日經指數扭轉早前跌勢,收漲 0.04%。中國上海證券交易所收漲0.26%。新加坡海峽時報收盤上漲0.38%。但香港恆指收盤下跌-0.52%。截至撰寫本文時,富時指數上漲 0.71%,但德國DAX 指數下跌-0.23%。 CAC上漲0.19%。在過去兩天納斯達克大幅拋售之後,科技股成為美國市場的主要焦點。
從技術上講,歐元/日圓和英鎊/日圓應該已經扭轉了近期的跌勢。由於信心減弱,美元/日圓也可能觸底。雖然歐元走強,但歐元兌美元仍遠低於近期阻力位 1.1790。歐元/英鎊維持在0.8957阻力位下方。因此,歐元還需要更多的努力才能讓我們相信其勢頭。美元/加幣焦點回到1.2993。但就目前而言,近期美元/加幣從 1.3385 的下跌被視為回調。即使出現下一次下跌,我們也認為下行潛力有限。
加拿大 GDP 環比穩健成長 0.5%,美國 PCE 未達預期
加拿大 0.5 月 GDP 環比成長 2.6%,年增 0.3%,強於預期環比成長 2.3%,年增 0.5%。 IPPI 環比上漲 0.2%,預期為 0.5%。 RMPI 環比上漲 2.7%,預期為環比上漲 XNUMX%。由於有報道稱加元在周四晚些時候的美國-墨西哥北美自由貿易協定會議上被拒絕,加元今天稍早大幅下跌。但強於預期的國內生產毛額正在使其兌美元重新受到控制。
美國0.4月個人收入成長0.4%,支出成長2.2%,均符合預期。然而,整體 PCE 年成長 2.3% 不變,低於預期的年成長 1.9%。核心個人消費支出(PCE)年增 2.0%,低於預期的年增 0.6%。第二季就業成本指數上升 2%,低於預期的 0.7%。
歐元飆升,CPI 超出預期,抵消 GDP 低於預期的影響
2.1 月歐元區所有專案 CPI 加速至 2.1%,高於去年同期的 2.0%,並超越預期的年比 2012%。這也是自 1.1 年以來的最高水準。核心 CPI 也從年比 0.9%加速至 1.0%,並超越同比 2019%的預期。歐洲央行終止資產購買計畫的路徑很明確。前瞻性指引很明確,在 XNUMX 年夏季之前保持利率不變。不過,由於歐洲央行希望在精確性和靈活性之間取得平衡,因此措辭故意含糊不清。雖然一個月的通膨數據不會觸發歐洲央行提前實施首次升息,但它肯定會降低推遲升息的可能性。
歐元區失業率也從 8.3% 降至 8.4%,符合預期。另一方面,第二季GDP季增近0.3%,低於季減2%,低於預期的0.4%。年增率從去年同期的 0.4%放緩至 2.1%,低於預期的 2.5%。德國 2.2 月零售額較上季成長 1.2%,高於預期的較上季 1.0%。 6 月失業率下降-10k,低於預期的-XNUMXk。
日本央行調整了 YCC,增加了前瞻性指引,黑田東彥打消了提前退出刺激措施的猜測
今天日本央行公佈後日圓的最初疲軟有限。但日本央行行長黑田東彥在記者會上發出非常明確的訊息後,引發了自由拋售。值得注意的一個關鍵是,在強化框架下,日本央行現在將允許殖利率在-0.1%至+0.1%之間波動。黑田東彥強調,“我們不希望這一變化導致利率水平上升。”他補充說,0.2%的範圍將「改善一直惡化的政府債券市場的功能」並「有助於使我們的寬鬆政策更具可持續性」。
在談到前瞻性指引時,黑田東彥表示,這是為了加強「實現 2% 通膨目標的承諾」。而且,“我們採取這一舉措是為了確保市場對我們政策的信任,因為我們維持大規模刺激措施的時間將比最初預期的更長。”黑田東彥指出「一些猜測」稱日本央行將尋求「提前退出」。他希望這能夠「打消這種猜測」。
此外,他也承認通膨回升需要「比預期更長的時間」。因此,「我們目標的實現將超出我們(三年)的預測時間範圍」。他還強調,“在我們的殖利率曲線控制(YCC)下,只要通膨預期升高,即使名目利率穩定,實際利率也會下降。”但目前沒有必要進一步放寬政策。
有關日本央行的更多資訊:
中國製造業PMI降至51.2,短期下行壓力顯現
0.3 月份中國官方製造業 PMI 下降-51.2 至 51.3,低於預期的 1.0。 官方服務業採購經理人指數下跌-54.0至55.0,低於預期的XNUMX。 分析師張立群在發布會上指出,儘管PMI指數小幅回落,但“經濟平穩運行的態勢沒有改變”。 不過,“短期下行壓力已經顯現”。
從具體情況看,本月有49.8個分類指數下跌。 其中包括產量、新訂單、採購量、進口、採購價格、出廠價格、供應商交貨、生產經營預期、新出口訂單,環比持平,但處於收縮區域,為XNUMX。 一些人認為該數據集是與美國貿易緊張局勢加劇影響的第一個跡象。
新西蘭ANZ商業信心跌至10年低點,經濟感覺越來越處於週期後期
新西蘭45月份ANZ商業信心指數跌至-5,跌幅-2008個百分點。 這是5年4月以來的最低水平。自身活動指數下降-2009點至XNUMX,為XNUMX年XNUMX月以來的最低水平。分項指標全面疲弱,零售業表現最差
有信心的部門。
澳新銀行在新聞稿中指出,“這種經濟感覺越來越晚於週期”。 雖然財政刺激和強勁的貿易條件將支持增長,但“持續低迷的商業信心增加了企業推遲投資和招聘決定的風險”。 “前方的道路看起來不太確定,停滯的風險也增加了。
同樣來自澳大利亞,新西蘭 7.6 月份建築許可環比下降了 -6.4%。 澳大利亞 XNUMX 月份建築許可數量環比增長 XNUMX%。
歐元/日元午盤展望
每日樞軸:(S1)129.48; (P)129.78; (R1)130.30; 更多…。
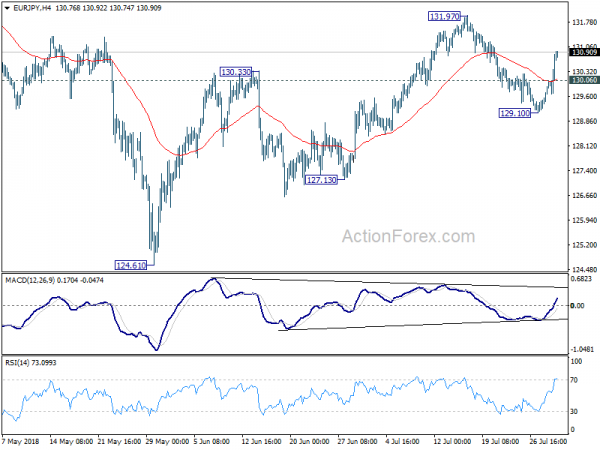
歐元兌日圓今日昇至 130.93 的高點。目前的發展表明,從 131.97 的回調已在 129.10 完成。盤中偏向先保持上行至131.97。突破該位將恢復124.61的反彈並目標133.47關鍵阻力。突破該位置將確認 137.49 附近的下跌已經完成。然而,在下檔方面,低於 130.06 的小支撐位將把焦點轉回 129.10。
從更大的角度來看,目前中期前景仍然謹慎看漲。從 137.49 跌至 124.61 的三浪結構表明這是一次修正。此外,124.08 關鍵阻力位轉為支撐位也被捍衛。突破133.47阻力位將確認從109.03(2016年低點)上漲至137.49上方另一個高點的看漲情況仍在進行中。只要 127.13 支撐位保持不變,這將仍然是受青睞的情況。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 建築許可證 M/M Jun | -7.60% | |||
| 23:01 | GBP | GfK消費者信心7月 | -10 | -9 | -9 | |
| 23:30 | 日圓 | 六月失業率 | ||||
| 23:50 | 日圓 | 工業生產 M/M Jun P | -2.10% | -0.30% | -0.20% | |
| 01:00 | NZD | 七月澳新銀行商業信心指數 | -44.9 | -39 | ||
| 01:00 | CNY | XNUMX月製造業PMI | 51.2 | 51.3 | 51.5 | |
| 01:00 | CNY | XNUMX月非製造業PMI | 54 | 55 | 55 | |
| 01:30 | AUD | 建築審批 M/M Jun | -3.20% | -2.50% | ||
| 04:03 | 日圓 | 日本央行利率決議 | -0.10% | -0.10% | -0.10% | |
| 05:00 | 日圓 | 新屋開工年/年 XNUMX 月 | -7.10% | -2.50% | ||
| 05:00 | 日圓 | 七月消費者信心 | 43.5 | 43.8 | 43.7 | |
| 06:00 | EUR | 德國零售銷售 M/M Jun | -2.10% | |||
| 07:55 | EUR | 德國 000 月失業率變化 (XNUMX's) | 6K | 10K | 15K | 14K |
| 07:55 | EUR | 德國 XNUMX 月申請失業救濟人數 | ||||
| 09:00 | EUR | 歐元區 XNUMX 月失業率 | ||||
| 09:00 | EUR | 歐元區 XNUMX 月 CPI 預估同比 | ||||
| 09:00 | EUR | 歐元區核心 CPI 同比 XNUMX 月 A | ||||
| 09:00 | EUR | 歐元區GDP Q / Q Q2 A | ||||
| 09:00 | EUR | 歐元區GDP Y / Y Q2 A. | ||||
| 12:30 | CAD | XNUMX月工業品價格月度 | ||||
| 12:30 | CAD | XNUMX月原材料價格指數M/M | ||||
| 12:30 | CAD | XNUMX 月 GDP 月率 | ||||
| 12:30 | CAD | XNUMX月GDP同比 | ||||
| 12:30 | USD | 六月個人收入 | ||||
| 12:30 | USD | 個人消費君 | ||||
| 12:30 | USD | PCE平減指數M/M Jun | ||||
| 12:30 | USD | PCE平減指數年/年六月 | ||||
| 12:30 | USD | PCE 核心 M/M 君 | ||||
| 12:30 | USD | PCE核心年/年六月 | ||||
| 12:30 | USD | 就業成本指數Q2 | ||||
| 13:00 | USD | S&P/Case-Shiller 綜合指數 - 20 Y/Y XNUMX 月 | ||||
| 13:45 | USD | XNUMX月芝加哥採購經理人指數 | 61.8 | 64.1 | ||
| 14:00 | USD | 消費者信心指數7月 | 126.5 | 126.4 |




 Signal2forex.com - 最佳外匯機器人和信號


