
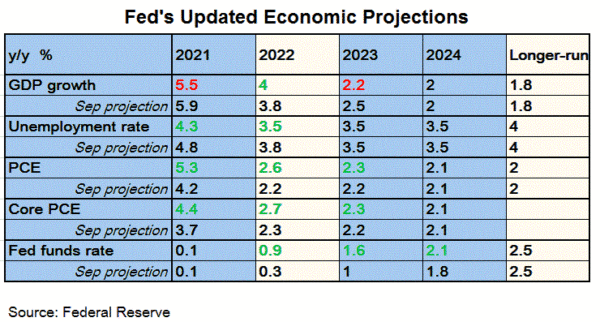
本週稍後即將召開的 FOMC 會議旨在讓市場為 25 月再次升息 100 個基點做好準備。 由於八月會議後不會舉行新聞發布會和經濟預測,因此三週內的三週會後聲明和會議記錄將用於溝通和設定預期。 我們預計即將發布的聲明/會議紀要的措辭將與 2018 月的聲明/會議紀要大致相同,當時一些成員建議「修改會後聲明中的語言」。 一方面在GDP、通膨和就業強勁成長,另一方面中美貿易衝突加劇的背景下,委員們可能會就未來的升息路徑展開激烈辯論。 畢竟,我們預計升息路徑將與 2019 月確定的升息路徑保持不變(XNUMX 年和 XNUMX 年均升息 XNUMX 個基點)。 關於「前瞻性指引」變化的爭論將在本月繼續,而實際的變化可能會在今年稍後出現。「前瞻性指引」一直表明「貨幣政策立場仍然寬鬆」。
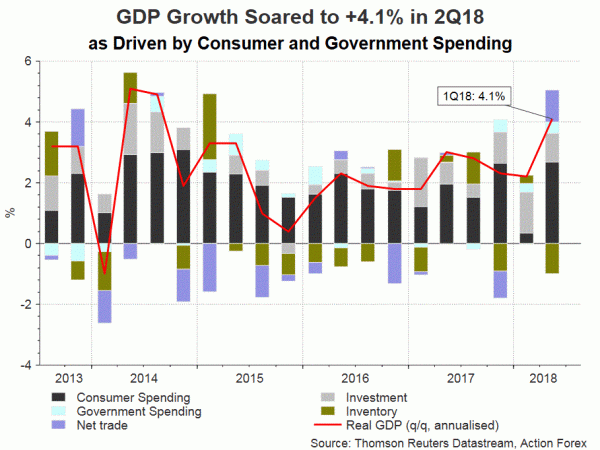
由於私人消費(+4.1%)和政府支出(+2%)強勁,美國 18 年第二季 GDP 成長率首次預估飆升至年化+4%。 商業投資成長 3.5%,較第一季的成長 5.4% 有所放緩,而淨出口則有所改善。 強勁的結果是財政刺激的結果,強勁的家庭支出證明了國內經濟的潛在動力。 然而,淨出口的貢獻可能是由臨時因素推動的,包括汽車銷售正常化和提前向中國出口大豆,這些因素可能會在下半年消失。 8 年第二季 GDP 成長數據將有兩次修正,初步結果可能會出現巨大變化。 2 月整體通膨率從一個月前的+18%進一步改善至+2.9%。 核心CPI也從2.8月的+2.3%加速至+2017%,這是自2.2年2月以來的最大漲幅。 聯準會首選的通膨預期 PCE 可能會在 XNUMX 月維持在 +XNUMX% 的目標附近。 因此,經濟背景保證聯準會保留成長「穩健」且家庭支出「回升」的措辭。
4 月失業率從 3.9 月的 3.9% 小幅上升至 XNUMX%。 市場預計XNUMX月將恢復至XNUMX%。 由於FOMC會議在XNUMX月就業報告發布之前舉行,因此該委員可能需要稍微調整措詞以說明XNUMX月失業率的上升。 在註意到 XNUMX 月聲明中失業率「下降」後,聯準會可能需要恢復失業率保持「低」的描述(XNUMX 月聲明中使用的)。
六月的會議紀錄顯示,成員們討論了利率期限結構。 鑑於自 XNUMX 月會議以來美國公債殖利率曲線已大幅趨平,我們預計 XNUMX 月的討論將繼續進行。

 Signal2forex.com - 最佳外匯機器人和信號


