
「我是個樂觀主義者。任何對未來感興趣的人都必須樂觀,否則他只會開槍自殺。」– 阿瑟·克拉克
執行摘要
聯邦公開市場委員會(FOMC)是否為了實現目標而表現得過於樂觀?我們提出了一個框架來尋找答案。近日,聯準會主席鮑威爾向國會提交半年度貨幣政策報告。報告的重要內容之一,也是本報告的重點,是GDP、通膨、失業率等主要經濟和金融變數的近期預測。
這些預測的重要性可以分為兩類。首先,聯邦公開市場委員會利用自己的預測來制定貨幣政策立場。其次,私部門,尤其是金融市場參與者,密切注意這些預測,將其視為經濟前景的訊號。 FOMC 的預測也可能影響私部門對經濟前景的預期。 1 由於預測很少能達到目標,我們必須估計預測錯誤造成的潛在損失。
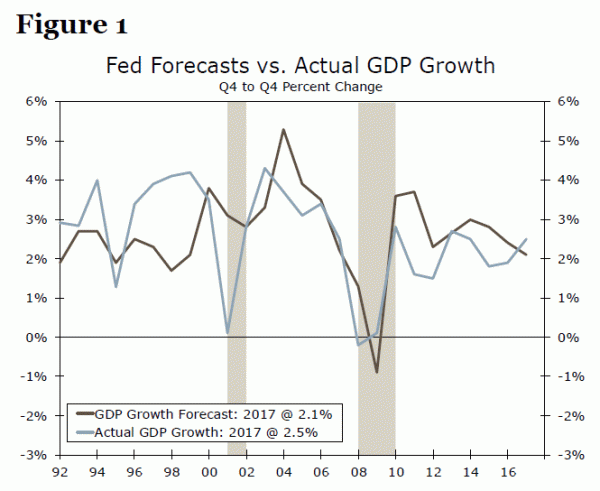
我們發現,在1992年至2017年期間,FOMC傾向於高估GDP成長和失業率,並低估通貨膨脹率(圖1和圖2)。我們也發現,FOMC 的預測在不同主席的領導下表現出不同的行為。我們的分析還表明,聯邦公開市場委員會過於樂觀,因為它傾向於在「受控」通膨預期的情況下預測更樂觀的GDP成長前景。此外,隨著時間的推移,它的樂觀情緒不斷增加。而且,除了經濟衰退時期,聯邦公開市場委員會從未預測 GDP 成長為負值或略為正。
聯邦公開市場委員會的GDP成長和通膨預測似乎也相互不一致。這種不一致的一個主要原因是,它可能有助於聯邦公開市場委員會實現其雙重使命。過度樂觀的成長前景和低估通膨將描繪出一幅「樂觀」的圖景,即經濟成長接近其潛力,但也不會過熱。這種過度樂觀行為的另一個潛在解釋是,聯邦公開市場委員會「傳播」了正面的消息,而這些預測影響了私部門。如果聯邦公開市場委員會預測經濟前景較弱,一些分析師可能會認為這是貨幣政策立場改變和/或經濟衰退即將來臨的訊號。因此,我們認為,聯邦公開市場委員會有動機避免預測經濟前景疲軟。
我們計劃發布由三部分組成的系列報告,第一部分重點關注聯邦公開市場委員會的行為及其是否過於樂觀。第二部分將包括藍籌股預測作為私部門行為的衡量標準,並評估 FOMC 是否比藍籌股更樂觀。我們也將研究聯邦公開市場委員會的預測是否影響私部門的預測。最終報告將分析聯邦公開市場委員會的預測是否與其採取的貨幣政策立場一致。例如,我們將分析過於樂觀的前景是否與中性而非緊縮的貨幣政策一致。
估算預測誤差成本的理論框架
為了判斷 FOMC 是否過於樂觀,我們首先討論一個理論框架,這將有助於我們評估 FOMC 的預測並回答過度樂觀的問題。實際上,預測並不總是能夠達到目標,這增加了預測錯誤的可能性。預測誤差的總成本(潛在損害/損失)被標記為損失函數。而且,預測誤差又可分為預測不足(預測低於實際值)和預測過度(預測高於實際值)。那麼問題就變成了預測不足的成本是否與預測過度的成本相同,也就是所謂的對稱損失函數。如果預測過低/過高的錯誤成本並不相同,則稱為非對稱損失函數。
在對稱損失函數的情況下,預測者對預測不足和預測過度無所謂。然而,不對稱損失函數有可能決定預測誤差的偏好。如果預測者知道預測不足可能比預測過度造成更大的損失,那麼該預測者可能會傾向於預測過度。我們利用天氣預報這個簡單的例子來說明不對稱損失函數場景。我們認為,在其他條件相同的情況下,天氣預報員通常傾向於過度預測惡劣天氣。例如,預報員希望公眾做好應對即將來臨的惡劣天氣的準備,並可能「誇大」即將到來的冬季風暴的可能性。如果過度預測沒有實現,除了聲譽受損之外,還會造成企業倒閉和人員撤離等相對較小的損失。然而,低估確實影響該地區的風暴可能會造成嚴重損失,包括人員傷亡和財產損失。因此,我們認為,氣象預報員由於損失函數不對稱,有過度預報的動機。
我們認為,聯邦公開市場委員會的損失函數也是不對稱的,因為它傾向於避免低估經濟成長,例如避免做出經濟衰退預測。我們將在下一節討論這種趨勢的含義。
聯邦公開市場委員會的損失函數:預測經濟衰退是否不合適?
聯邦公開市場委員會的雙重目標是價格穩定和促進最大限度就業。當然,聯邦公開市場委員會的損失函數是避免經濟衰退、泡沫、價格上漲或通貨緊縮時期。如前所述,聯邦公開市場委員會利用自己的預測來制定貨幣政策立場,而這些預測也會影響私部門對經濟前景的預期。 2 聯邦公開市場委員會預測錯誤的潛在後果包括不合適的貨幣政策立場和向私部門發出不良訊號。我們首先分析貨幣政策預測不足和過度的潛在後果,然後強調對私部門的影響。我們以 GDP 成長和通膨預測作為案例研究。我們首先討論低估GDP成長和CPI的潛在成本,然後再討論高估這兩個變數的成本。在本節中,我們的討論是理論上的,在下一節中,我們將研究 FOMC 的實際預測。
理論上,低估GDP成長和通膨率可能會造成貨幣政策立場過於寬鬆,進而可能引發資產價格泡沫。例如,如果聯邦公開市場委員會預測GDP成長相對較弱且通膨率較低,則在其他條件不變的情況下,聯邦公開市場委員會將採取寬鬆的貨幣政策立場來刺激經濟並推動通膨向目標靠攏。如果我們分析一年後的預測,FOMC 大約一年後就會了解到低估 GDP 成長和通膨的結果。然而,聯邦公開市場委員會需要利用其預測來制定短期政策立場,這將意味著過度寬鬆的政策立場。假設實質GDP成長和通膨更加強勁,這種情況將顯示隱含的貨幣政策立場過於寬鬆,可能加劇資產價格泡沫。我們將「過度寬鬆」的貨幣政策立場定義為政策立場本應是中性或緊縮的,但聯邦公開市場委員會卻採取了寬鬆的政策立場的情況。這意味著聯邦基金目標利率低於其應有的水平。一些分析師認為,2002 年至 2004 年期間的貨幣政策立場過於寬鬆,這在一定程度上導致了房地產泡沫。 3
相反,高估GDP成長和通膨可能會導致貨幣政策轉向過度限制的立場,這可能會導致經濟放緩或衰退,因為借貸成本會被高估。也就是說,對GDP成長率的預測過高超過其潛在成長率將對通膨造成上行壓力。理論上,聯邦公開市場委員會將提高聯邦基金利率以抑制通膨並防止經濟過熱。提高聯邦基金利率將會提高資本成本,因為利率是藉貸成本的重要組成部分。假設實際 GDP 成長和通膨低於預測,這種情況將顯示貨幣政策立場過於嚴格。同樣的道理,根據實際數據,聯邦基金目標利率也會高於應有的水準。在其他條件相同的情況下,借貸成本過高和需求疲軟將導致經濟放緩或衰退。
Romer 和 Romer (2000) 認為 FOMC 預測會影響私部門的預測,因為私部門通常會根據聯準會的訊號修改其預測。因此,從理論上講,低估/高估可能會對私營部門和經濟產生潛在影響。例如,低估GDP成長和通膨可能會讓私營部門感到緊張。正如 Romer 和 Romer (2000) 所指出的,私營部門認為聯準會相對於其他決策者擁有更多信息,並可能將較弱的前景視為潛在經濟放緩或衰退的信號。相反,過度預測可能會使私部門過度樂觀,從而引發過度成長和經濟過熱。
如果聯邦公開市場委員會的預測持續過於樂觀或悲觀,除了不合適的貨幣政策立場外,還可能影響其預測聲譽和影響預期的能力。對聯邦公開市場委員會來說,預測是一把雙面刃,它很可能希望避免預測泡沫或衰退等極端事件,至少在公開場合是如此。同樣,低估關鍵變數可能會讓私部門感到擔憂,這也可能帶來經濟放緩或衰退。根據所提出的理論框架,我們評估了聯邦公開市場委員會的實際預測。
預測與現實:過度樂觀是聯邦公開市場委員會的秘密武器嗎?
我們利用 FOMC 對 1992 年至 2017 年期間的預測。 4 我們從 1992 年開始分析,分析了過去 25 年中三屆聯準會主席的任期,並檢視了不同 FOMC 領導下的預測。由於經濟衰退難以預測,尤其是提前一年,我們在評估預測時排除了 2001 年和 2008-2009 年的經濟衰退期。不過,我們的分析中有三次復甦/擴張,我們評估了 FOMC 在這些時期的行為。我們使用包含 23 個觀測值的年度資料集進行分析。我們使用一年後的預測範圍,因為長期預測本質上很困難,並且有可能出現更大的預測誤差。從長期來看,出現結構性突變/異常值的可能性也較高。我們認為,聯邦公開市場委員會在製定貨幣政策立場時更加重視近期前景和實際數據。
在1992年至2017年整個時期(不包括經濟衰退),聯邦公開市場委員會高估GDP成長率的機率為52%,高估失業率的機率為91%,低估通膨的機率為52%(表1)。自2001年經濟衰退以來,聯邦公開市場委員會75%的時間高估了GDP成長,57%的時間低估了通膨。然而,在2001年經濟衰退之前(1992-2000年),聯邦公開市場委員會78%的時間低估了GDP成長,56%的時間高估了通膨。整體而言,聯邦公開市場委員會對 2001 年後經濟衰退時期的預測行為與 2001 年前的預測行為不同。此外,聯邦公開市場委員會高估了大衰退後2010-2012年期間的GDP成長。在復甦/擴張的早期階段進行過度預測的動機是為了傳播樂觀情緒。
我們的分析表明,聯邦公開市場委員會過於樂觀,因為它預測經濟成長前景將更加強勁,通膨預期也將「受控」。隨著時間的推移,其樂觀情緒也不斷增長,因為與 2001 年之前相比,聯邦公開市場委員會在 2001 年後更傾向於高估 GDP 成長。此外,在經濟衰退之外,聯邦公開市場委員會從未預測 GDP 成長數字為負值或略為正值。在1992年至2017年期間(不包括大衰退),聯邦公開市場委員會三度預測GDP成長率低於2%,均發生在1990世紀2年代。這意味著伯南克和耶倫時代從未預測GDP成長率低於2%。然而,若不計入經濟衰退,同期實際 GDP 成長率有五次跌破 2%。大衰退之後預測高於 2% 的一個潛在原因是潛在 GDP 成長率略低於 1.5%(根據國會預算辦公室的估計,2008-2017 年期間為 5%)。 XNUMX 聯邦公開市場委員會可能暗示經濟成長高於潛在成長率,這意味著經濟成長「健康」。
從聯邦公開市場委員會的 GDP 成長和通膨預測中可以觀察到的另一個有趣的現像是,數據表明這些預測彼此不一致。例如,在2001年至2017年期間,聯邦公開市場委員會75%的時間高估了GDP成長,但57%的時間低估了通膨。在其他條件相同的情況下,較高的成長率應該會對價格產生上行壓力,而高估GDP成長將會導致高估通膨。然而,FOMC的通膨和GDP成長預測卻是相互矛盾。這種不一致和過度樂觀行為的一個主要原因可能是它可以幫助聯邦公開市場委員會實現其雙重使命。高估經濟成長而低估通膨會描繪出一幅「樂觀」的圖景,即經濟成長接近其潛力,但成長不會在短期內產生通膨壓力。
FOMC 過度樂觀行為的另一個潛在原因是 FOMC「傳播」了積極的消息,因為 FOMC 的預測會影響私營部門的預期。如果聯邦公開市場委員會預測經濟前景更為疲軟,那麼金融部門和其他關注聯準會預測的人士將會感到不安。一些參與者可能認為,經濟前景疲軟是近期貨幣政策立場即將發生變化和/或經濟衰退的信號。我們認為,聯邦公開市場委員會有動機避免預測短期內經濟前景疲軟。艾森豪威爾曾說過,悲觀主義永遠不會贏得任何戰鬥,而聯邦公開市場委員會的過度樂觀似乎遵循了艾森豪威爾的名言。
聯準會領導階層的傳奇:是的,主席很重要
最後,我們分析了不同主席任期內的FOMC預測,發現不同領導下的預測有所不同。例如,在格林斯潘的領導下,聯邦公開市場委員會 62% 的時間低估了 GDP 成長率,57% 的時間低估了通貨膨脹率,93% 的時間高估了失業率(表 2)。在伯南克時代,聯邦公開市場委員會 80% 的時間高估 GDP 成長率,100% 的時間高估失業率,而通膨率在高估和低估的時間百分比之間各佔一半(表 50)。耶倫的領導力與葛林斯潘和伯南克的預測不同。在耶倫的領導下,聯邦公開市場委員會三分之二的時間都高估了GDP成長、通膨和失業率。 (表50)。
結論:制定貨幣政策是一把雙面刃
聯邦公開市場委員會利用多種工具來實現其雙重使命,包括對主要經濟變數的預測。我們的分析表明,聯邦公開市場委員會傾向於預測GDP成長和通膨接近目標的「樂觀」路徑,這滿足了其雙重使命。總而言之,聯邦公開市場委員會的預測傾向過於樂觀。在下一份報告中,我們計劃將藍籌股預測作為衡量私部門行為的指標,並將研究聯邦公開市場委員會 (FOMC) 或私營部門是否更為樂觀。我們的最終報告將分析聯邦公開市場委員會的預測是否與其在1992年至2017年期間採取的貨幣政策立場一致。
附錄:數據
我們的分析利用了聯準會綠皮書預測和聯邦公開市場委員會經濟預測摘要 (SEP) 的 23 年歷史預測數據。由於 FOMC 直到 2012 年才開始發布 SEP,我們使用聯準會工作人員在綠皮書中彙編並在每次會議前提交給 FOMC 的預測作為 1992 年至 2012 年 FOMC 預測的代理。我們感興趣的三個變數是GDP成長、通貨膨脹和失業率。
對於每個變量,我們採用上一年 1991 月《綠皮書》/SEP 中發布的一年後預測。例如,我們使用 1992 年 2000 月的《綠皮書》來獲得 2000 年全年預測。對於 GDP 成長,綠皮書和 SEP 都將年增長率計算為從上一年第四季到當年第四季的變化。對於通貨膨脹,在 2000 年之前,FOMC 預測了 CPI 通貨膨脹,並在 2000 年開始預測 PCE 平減指數。我們將我們的數據與這項補充結合起來,分析了 2017 年之前的 CPI 預測和 2012 年至 2015 年的 PCE 預測,因為 PCE 平減指數是 SEP 中預測的。綠皮書/SEP 對通膨的預測也是從上一年第四季到當年第四季的變化。對於失業率,Greenbook/SEP 預測的年度數值是根據該年份第四季的平均值計算的。雖然 FOMC 從 2015 年開始發布 SEP,但直到 2012 年它只預測了每個變數的集中趨勢和範圍,直到 2014 年才開始發布中位數。從 2015 年至 XNUMX 年,我們使用每個變數的集中趨勢的平均值,並從 XNUMX 年開始使用每個變數的中位數預測。
最後,我們以與預測計算相同的形式使用每個變數的實際數據。對於 GDP 數字,由於 GDP 數據會經過多次修訂,我們使用從 1996 年開始每年的預先發布的全年估計值。 1996 年之前,歷史 GDP 新聞稿檔案並不容易取得,因此我們利用費城聯邦儲備銀行的歷史 GDP 年份資料6,再次使用相同的第四季到第四季的成長率計算方法。對於與第四季度數據發布同時進行 GDP 重大修訂的年份,我們使用當年的預估數字和上一年的第一次修訂數字來計算全年增長率,以解釋 GDP 修訂下的水平變化。
1Romer,Christina,D.和David H. Romer。 2000 年,「聯準會資訊與利率行為」。美國經濟評論,90(3):429-457。
2 更多詳細資訊請參閱 Romer 和 Romer,2000 年。
3 愛資哈爾·伊克巴爾和馬克·維特納。 (2013年)。貨幣政策是否加劇了房地產泡沫? 《私人企業雜誌》。第 29 卷,第 1-24 頁。
4 有關我們分析中使用的數據的更多詳細信息,請參閱本報告的附錄。
5 有關潛在成長率的更多詳細信息,請參閱國會預算辦公室網站:https://www.cbo.gov/about/products/budget-economic-data
6 https://www.philadelphiafed.org/research-and-data/real-time-center/real-time-data/data-files/routput




 Signal2forex.com - 最佳外匯機器人和信號


