
美國亮點
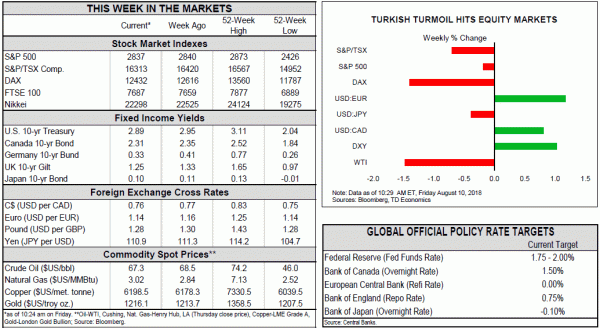
- 由於擔心土耳其日益加深的經濟危機將蔓延,全球股市週五受到打擊。 由於投資者對埃爾多安政權將能夠引導土耳其度過當前危機失去信心,土耳其里拉暴跌。
- 與此同時,2.4月份美國通脹繼續逐步上升。 值得注意的是,核心 CPI 通脹率達到 XNUMX%,創下週期新高。
- 美國的經濟狀況支持 XNUMX 月份加息,而與土耳其相關的動盪似乎不太可能破壞這一進程。
加拿大亮點
- 本週的就業報告傳達了一個好壞參半的信息,頭條新聞的增長超出預期,但全職工作卻出現下降。
- 新屋開工率低於預期,206 月份降至 XNUMX 萬,但仍保持健康的基本趨勢
- 在平靜的一周裡,加拿大與沙特阿拉伯的外交爭端短暫地引起了市場的關注。
由於擔心土耳其日益加深的經濟危機將蔓延,全球股市週五受到打擊。 土耳其里拉下跌 16%(圖 1),因為投資者對埃爾多安政權將能夠引導土耳其度過當前危機失去了一點信心。 土耳其擁有大量以外幣計價的債務,且外匯儲備較低——這是投機攻擊的典型因素。 隨著土耳其和白宮之間的緊張關係加劇,擔憂加劇。 在土耳其財政部長發表講話時,特朗普總統在推特上表示,他計劃將該國的鋼鐵和鋁關稅提高一倍。
關鍵的擔憂是向其他國家蔓延的程度。 土耳其與歐洲有著重要的貿易和銀行關係,但不足以引發蔓延效應。 儘管如此,里拉暴跌還是對歐洲銀行股造成了衝擊,銀行業當局仍處於高度戒備狀態。
對於美國經濟,人們的注意力集中在 2.4 月份的消費者和生產者價格上。 總體而言,通脹繼續逐步上升。 2 月份核心消費者價格通脹創下週期性新高,同比上漲 0.1%(圖 0.3)。 核心商品(環比增長 25%)和核心服務(環比增長 34%)的價格壓力均有所上升。 對價值 XNUMX 億美元的中國進口商品徵收 XNUMX% 的關稅於本月初生效,因此該數據受到密切關注,以了解早期關稅影響,這很可能會體現在核心商品的價格中。 一段時間以來,消費層面核心商品的通貨緊縮已經減弱,目前同比增長持平。 在生產者層面,通脹已經高得多已經有一段時間了。 雖然企業可以在利潤中吸收其中的一部分,但我們確實預計價格上漲將越來越多地轉嫁給消費者,從而推高通貨膨脹。
美聯儲的任務將是弄清楚其中有多少是關稅造成的,有多少是經濟過熱造成的。 在 XNUMX 月 PPI 中,可能包含來自中國且需繳納新進口關稅的產品的價格上漲,因此我們可能已經看到了一些影響。 但這些價格已經上漲了幾個月,表明關稅上漲之前就已經存在上漲趨勢。
歸根結底,服務價格在 CPI 中所佔的比重要大得多(62%),而且核心服務的通脹一直在穩步上升。 住房成本尤其熱門,3.5 月份同比上漲 1%,在 CPI 籃子中佔有重要地位(約佔總數的 3/3.6)。 租金(同比增長 3.4%)和業主等效租金(同比增長 4%)的通脹壓力都很大。 運輸服務通脹也很強勁,年增長率達 XNUMX%。 即使通脹低於平均水平的服務類別近幾個月也出現了增長勢頭。
這些價格壓力證明聯邦公開市場委員會在未來幾個月加息是合理的。 到目前為止,與土耳其相關的市場波動似乎不太可能推遲 2019 月份的加息。 然而,展望 XNUMX 年,如果我們沒有開始看到長期收益率有所上升,考慮到美聯儲不希望導致收益率曲線倒掛,美聯儲加息可能會面臨危險。
繼上週的 GDP 和貿易驚喜之後,本週發布的經濟數據有一個很高的標準需要跨越以保持勢頭。 本週的數據雖然好壞參半,但幾乎沒有改變經濟健康接近滿負荷運轉的情況。 正如我們在最新的《Dollars》和《Sense》中討論的那樣,隨著經濟表現持續強勁,加拿大央行在 XNUMX 月份提高隔夜利率的準備工作已就緒。
今天的就業報告單獨來看相對無關緊要(考慮到通常的噪音),但仍然為現有的樂觀情緒增添了一些可信度,顯示了就業的強勁增長,並描繪了勞動力的健康狀況。 54 月份經濟增加了 5.8 萬個就業崗位,失業率降至 XNUMX%——相對於歷史標準來說,這是一個非常健康的數字。
令人擔憂的一個領域是就業增長的質量,總體增長主要由兼職招聘(+82 萬)推動,導致本月全職就業減少 28 萬個。 雖然工資有所增長,但增長速度較前幾個月有所放緩,這可能是由於所獲得的工作崗位屬於兼職性質。 此外,就業增長相對集中,公共部門招聘推動了大部分增長。 儘管如此,我們仍將這大部分歸因於每月的噪音。 按年計算,全職工作仍佔就業增長的大部分,鞏固了勞動力市場的整體健康狀況。
與此同時,房屋開工量從上個月的 206 萬套(年化)下降至 246 萬套。 這一下降是由多戶住宅類別引領的,特別是在多倫多和蒙特利爾,該類別在上個月激增。 鑑於月度序列的波動性,基本趨勢(6 個月移動平均線)為 220k,可以更清晰地顯示市場仍然健康,趨勢仍然高於人口基本面。
隨著貨幣政策的持續收緊和宏觀審慎監管的加強,預計房地產市場將繼續放緩,儘管是緩慢的。 價格壓力也開始顯現,加拿大統計局指出,木材價格上漲對其新房價指數(NHPI)指標產生了影響,該指數 0.1 月份環比上漲 XNUMX%。 加上鋼鐵和鋁關稅,這些可能會給建築成本增加一些壓力,但考慮到許可證發放的紮實和健康的經濟,影響應該是有限的。
除了數據發布外,金融市場相對平靜的一周因週末開始的加拿大與沙特外交爭端升級而中斷。 市場最初反應消極,標準普爾/多倫多證券交易所和加元小幅下跌,但此後扭轉了跌勢並重返正值。 鑑於兩國之間的貿易規模相對較小,而且石油運輸的持續性也得到保證,預計此次事件的影響不會很大。
加拿大製造業銷售 – 六月
發布日期:8月16,2018
上一頁:1.4%
TD預測:1.1%
共識:1.1%
道明預計 1.1 月份製造業銷售將環比增長 200%,原因是汽車產量在上個月供應鏈中斷造成壓力後出現反彈。 初級金屬將適度抵消最近徵收的鋼鐵和鋁關稅,0.5 月份出口下降約 XNUMX 億美元(國家安全局),而非耐用品應由強勁的石油銷售帶動,正如出口反彈所預示的那樣。 在其他地方,商業調查繼續顯示製造業狀況強勁,XNUMX 月份 Markit PMI 創下新高。 然而,工廠價格上漲將導致實際製造業銷售環比小幅增長約 XNUMX%。
加拿大消費者價格指數 – 七月
發布日期:8月17,2018
上一篇:0.1%m / m,2.5%y / y
TD 預測:月率 0.0% nsa,同比 2.5%,指數:133.6
共識:0.0% m/m nsa,2.5% y/y,指數:133.6
我們預計 2.5 月份總體 CPI 同比將保持在 0.3%,價格環比持平(經季節調整後為 3%)。 本月汽油價格上漲,而氣溫高於正常水平表明能源服務也可能得到提振。 貨幣貶值(自 1 月份以來累計-3%)以及 2.0 月 2 日對美國征收的關稅表明家庭食品、電器和個人護理產品等類別的價格壓力更大。 然而,關稅僅影響 XNUMX% 的商品進口,而且我們預計影響會滯後。 我們預計,在這份報告中,基於排除的核心指數(CPIX 和 CPIXFE)與加拿大央行核心指標之間的差距將縮小,後者平均保持在 XNUMX% 附近,前者小幅走高。 展望未來,XNUMX 月份 CPI 可能會達到今年的峰值,因為我們繼續預計到年底將放緩至 XNUMX%。




 Signal2forex.com - 最佳外匯機器人和信號


