
今天發布了一長串經濟數據。 但主要焦點是義大利。 聯合政府決定未來三年將預算赤字佔GDP的2.4%作為目標,此舉遭到了歐盟的嚴厲批評。 此外,金融市場的反應絕大多數是負面的。 歐洲股市與亞洲風險偏好脫鉤,交易深度下跌。 義大利公債殖利率飆升至本月初的水平,而德國10年期公債殖利率則回落至0.5以下。
歐元遭受廣泛拋售,成為當天最弱的貨幣。 英鎊排名第二,紐西蘭元排名第三。 加幣受到強於預期的國內生產毛額數據的提振,目前是當天最強勁的貨幣。 其次是澳元,然後是瑞士法郎。 與此同時,美元漲跌互現,因為 FOMC 後的漲勢失去動力,而 PCE 沒有提供任何靈感。
在其他市場,截至撰寫本文時,DAX 引領歐洲跌幅,下跌 -1.79%,CAC 下跌 -1.19%。 富時指數下跌-0.55%。 義大利10年期公債殖利率上漲0.364至3.256。 德國10年期公債殖利率下跌-0.700至0.462,遠低於目前0.5的水平。 不過,亞洲的風險偏好依然強勁。 日經指數最高觸及24286點並突破24129.34阻力。 但收報24120.04,上漲1.36%。 香港恆生指數上漲0.26%,中國上海證券交易所上漲1.06%,新加坡海峽時報上漲0.64%。
美國個人收入與支出未達預期,核心PCE維持2%不變
0.3 月美國個人收入成長 0.4%,低於預期的 0.3%。 支出成長 0.4%,低於預期的 2.2%。 整體 PCE 年增速從 2.3% 放緩至 2.3%,未達 2.0% 的預期。 核心 PCE 年成長 XNUMX%,與預期相符。
GDP 成長 0.2%,製造業帶動加幣上漲
GDP數據好於預期後,加幣飆升。 0.2 月 GDP 環比成長 0.1%,而預期為季增 12%。 成長“集中”,20 個行業中有 0.3 個行業上漲,其中製造業、批發貿易、公用事業以及運輸和倉儲行業領先。 商品生產行業環比增長 0.2%,而服務生產行業則環比增長 0.5%。 同樣來自加拿大,4.6 月 IPPI 季減-XNUMX%。 RMPI 季減-XNUMX%。
義大利債券殖利率因預算赤字目標而上漲,五星級馬約也不擔心
歐盟委員會今天表示,將在XNUMX月底前評估義大利的預算計畫草案。 但其發言人強調,這只是「正常歐洲學期流程、歐盟經濟政策協調週期的一部分,每年都會發生」。
歐洲經濟委員皮埃爾·莫斯科維奇指出,與義大利發生衝突不會有任何好處,但他補充說,「我們對義大利不遵守規則、不減少債務也沒有任何興趣,因為義大利的債務仍然具有爆炸性。”
五星運動領導人、義大利副總理路易吉·迪馬約表示,他並不擔心市場反應,很快就會與投資者會面。
歐元區CPI升至2.1%,但核心放緩至0.9%
歐元區 2.1 月整體 CPI 年比升至 2.0%,高於年比 0.9%,符合預期。 然而,核心 CPI 年減至 1.0%,低於年比 1.1%,未達到年比 9.5%的預期。 能源通膨依然強勁,年增 2.7%,其次是食品、酒類和菸草,通膨率為 XNUMX%。 歐洲央行可能不歡迎這種解讀。
同時公佈的德國23月失業率上升0.1萬,失業率下降5.2%至XNUMX%。
英國第二季 GDP 最終季增 2%,未經修正
英國第二季 GDP 最終確定為季增 2%,未經修正。 成長主要由服務業推動,服務業成長 0.4%,部分原因是零售銷售。 家庭支出成長 0.6%,但商業投資顯著下降-0.4%。 英國國家統計局指出,“最近有關英國 GDP 的敘述沒有改變——基本趨勢仍然是實際 GDP 增長放緩。” 同樣來自英國,第二季經常帳赤字擴大至 -0.7B 英鎊。
瑞士KOF升至102.2 跌勢止住
102.2月瑞士KOF經濟晴雨表顯著上升至3.3,較98.9上升100.1個百分點。 它也超出了 2018 的預期。 KOF 指出,這可能意味著自 XNUMX 年初以來明顯的下降趨勢可能已經停止。
最強勁的正面貢獻來自製造業。 在製造業中,“積極的發展主要歸功於金屬加工業,其次是機械製造和食品加工以及紡織工業,最後是化學工業。” 同時,製造業的整體改善是由「對就業的評估更加樂觀,其次是對生產和整體商業狀況的評估」所推動的。
日本央行:貿易摩擦帶來的下行風險加大
日本央行18月19日至XNUMX日會議的意見摘要中指出,“日本經濟活動的基本趨勢並未發生重大變化”。 但“由於美國和中國等經濟體之間的貿易摩擦以及金融市場的波動”,下行風險不斷增加。
在通脹方面,摘要指出,“人們逐漸清楚地看到,通脹上升遲緩不僅受到需求短缺的影響,還受到持續的通貨緊縮心態和供給能力擴張帶來的生產率提高等多種因素的影響。” ” 。
在貨幣政策方面,摘要指出,兩國都需要“持續保持高度寬鬆的金融狀況”,並“仔細審視寬鬆政策的積極影響和副作用”。 此外,還有“空間”讓政策“更加靈活”以促進“市場運作”。
日本也公佈了一批經濟數據。 1.0 月份東京核心消費者物價指數同比加速至 0.9%,而預期為同比 2.4%。2.5 月份失業率降至 2.7%,而預期為 0.7%。 零售額同比增長 XNUMX%,超出預期。 然而,工業生產卻未能實現預期目標,環比僅增長 XNUMX%。
歐元/美元中日展望
每日樞軸:(S1)1.1601; (P)1.1680; (R1)1.1721; 更多…..
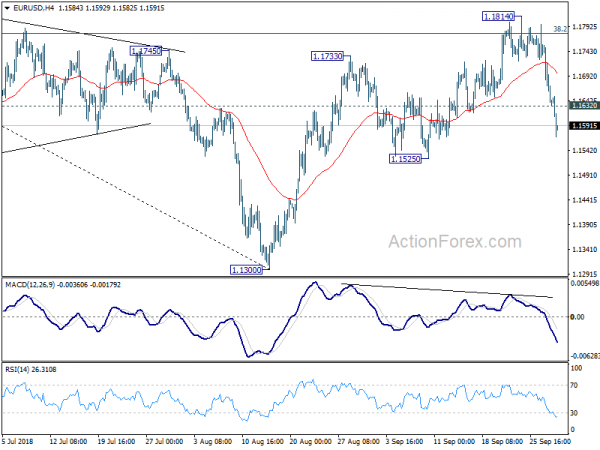
歐元兌美元今天迄今從 1.1814 加速跌至 1.1569。 盤中偏向仍偏向下,支撐位為1.1525。 。 如前所述,在1.1300至1.1814的38.2%回檔位1.2555遭遇強勁阻力後,自1.1300的修正性上漲應在1.1779完成。 突破1.1525支撐位將證實此看跌觀點,並目標測試1.1300低點。 從好的方面來看,1.1632上方的次要阻力位將使日內偏向中性並帶來復甦。 但上行空間應限制在遠低於1.1814 才能恢復下跌。
從更大的角度來看,中期底部應該在1.1300,日線MACD看漲收斂,並且會出現一些盤整。 但請注意,歐元/美元在 38.2(1.6039 年高點)至 2008(1.0339 年低點)的 2017% 回撤位 1.2516 處被拒絕。 這帶來了一些長期看跌的影響。 因此,我們預計在盤整完成後,價格將從 1.2555 高點恢復下跌。 低於1.1300應該會推動歐元/美元通過61.8的1.0339%回撤位1.2555至1.1186。 在這種情況下,歐元/美元將重新測試 1.0339(2017 年低點)。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 22:45 | NZD | 建築許可證 M/M 八月 | -10.30% | -10.80% | ||
| 23:01 | GBP | GfK 九月消費者信心指數 | -9 | -8 | -7 | |
| 23:30 | 日圓 | 失業率8月 | ||||
| 23:30 | 日圓 | 東京核心 CPI 同比 XNUMX 月 | ||||
| 23:50 | 日圓 | 日本央行意見摘要 | ||||
| 23:50 | 日圓 | 工業生產 M/M Aug P | -0.10% | -0.20% | ||
| 23:50 | 日圓 | 零售貿易 年/年 XNUMX 月 | ||||
| 05:00 | 日圓 | 新屋開工年/年 XNUMX 月 | -0.70% | |||
| 07:00 | 瑞士法郎 | KOF 領先指標 XNUMX 月 | 102.2 | 100.1 | 100.3 | 98.9 |
| 07:55 | EUR | 德國九月失業率變化 | 23K | 9K | 8K | |
| 07:55 | EUR | 德國 XNUMX 月申請失業救濟人數 | ||||
| 08:30 | GBP | 第一季度經常賬戶餘額(英鎊) | - 20.3B | - 19.4B | - 17.7B | - 15.7B |
| 08:30 | GBP | GDP Q / Q Q2 F | ||||
| 09:00 | EUR | 歐元區 XNUMX 月消費者物價指數 (CPI) 年同比預估 | ||||
| 09:00 | EUR | 歐元區核心 CPI 同比 XNUMX 月 | ||||
| 12:30 | CAD | 工業品價格月月/月 XNUMX 月 | -0.50% | -0.20% | ||
| 12:30 | CAD | 原材料價格指數 M/M XNUMX 月 | -4.60% | |||
| 12:30 | CAD | GDP M / M Jul | ||||
| 12:30 | USD | 八月個人收入 | ||||
| 12:30 | USD | 個人消費8月 | ||||
| 12:30 | USD | PCE 平減指數 M/M XNUMX 月 | ||||
| 12:30 | USD | 年/年 PCE 平減指數 XNUMX 月 | ||||
| 12:30 | USD | PCE 核心月/月 XNUMX 月 | ||||
| 12:30 | USD | PCE 核心年/年 XNUMX 月 | ||||
| 13:45 | USD | XNUMX月芝加哥採購經理人指數 | 63.8 | 63.6 | ||
| 14:00 | USD | 密歇根大學 XNUMX 月 F 情緒 | 96 | 100.8 |




 Signal2forex.com - 最佳外匯機器人和信號


