
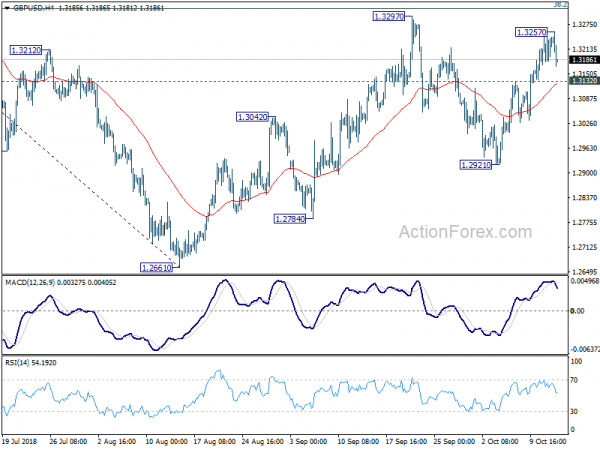
全球股市反彈,並在每週收盤前收復部分本週的大幅跌幅。 美元也在復蘇,特別是兌歐元和英鎊。 美國財政部長史蒂文·姆努欽(Steven Mnuchin)對美聯儲的評論也幫助美元小幅上漲。 但就今天而言,加元和澳元是迄今為止最強勁的貨幣,而美元則排名第三。 另一方面,英鎊是最弱的,其次是歐元。
截至撰寫本文時,美國期貨開盤大幅走高,道瓊斯指數上漲三位數。 富時指數上漲 0.74%,德國 DAX 指數上漲 0.74%,CAC 上漲 0.81%。 德國-意大利利差保持在300以上。意大利10年期國債收益率下跌-0.025至3.545。 德國10年期國債收益率下跌-0.008至0.512。 今天早些時候,所有主要亞洲股指均上漲。 日經指數上漲0.46%,新加坡海峽時報上漲0.71%>香港恆生指數上漲2.21%。 中國上海證券交易所上漲0.91%至2606.91點,但仍低於先前關鍵支撐位2638點。
技術上,隨著美元反彈,目前焦點轉向歐元/美元小支撐1.1534和英鎊/美元小支撐1.3132。 突破這兩個水平將表明本週反彈完成,並可能引髮美元進一步上漲。
美國姆努欽談人民幣、貿易和美聯儲
美國財政部長史蒂夫·姆努欽在印度尼西亞國際貨幣基金組織峰會期間會見了中國央行行長易綱。 努欽在會後表示,“我對人民幣疲軟表示擔憂,作為任何貿易討論的一部分,貨幣問題都必須成為討論的一部分。 他補充說,關於人民幣兌美元貶值,“我們從他的角度對這些問題做出了富有成效的解釋”。 據報導,易綱在一次閉門會議上表示,中國的貨幣政策與美國的貨幣政策週期相反。
努欽拒絕就即將發布的財政部報告中是否將中國列為貨幣操縱國發表評論。 但他強調,“貨幣報告是我們向國會報告的內容。 它是根據兩項單獨的立法完成的。 這不是一份政治文件。” 但在貿易問題上,姆努欽堅稱“我們必須能夠就能夠重新平衡關係的行動項目達成協議。” 我們已經明確表示,如果他們有真正的行動項目想要討論,我們會傾聽。”
關於美聯儲,姆努欽表示:“總統喜歡低利率。 總統擔心美聯儲加息過多和經濟放緩,這些顯然是自然的擔憂。” 與此同時,他將本週的股市暴跌稱為“市場大幅上漲後的自然調整”。 努欽表示,這與高利率和美聯儲政策無關,“市場上確實沒有關於美聯儲或貿易的新信息。”
歐洲央行德拉吉:懸崖式脫歐對金融穩定構成重大下行風險
歐洲央行行長德拉吉在國際貨幣基金組織會議上重申,“歐元區的廣泛增長將繼續”。 他補充說,央行的政策措施“繼續支撐內需,內需仍然是持續擴張的支柱。” 全球擴張也將繼續有利於歐元區出口。
在通脹方面,整體通脹上升反映了能源價格的上漲。 “雖然潛在通脹指標總體上仍然溫和,但它們已從早些時候的低點開始上升。” 他回應了貨幣政策的說法,即“通脹前景的不確定性正在消退”。 儘管歐洲央行即將停止資產購買,但他強調,“仍需要採取重大貨幣政策刺激措施,以支持中期內國內價格壓力和整體通脹發展的進一步加劇。”
在金融穩定方面,他表示,“最近金融市場波動加劇僅導致各國和市場之間的蔓延有限。” 然而,“懸崖式脫歐引發的不確定性可能會給金融穩定帶來更重大的下行風險。”
英國哈蒙德談脫歐談判:積極的進程,具有挑戰性的實質內容
英國財政大臣菲利普·哈蒙德表示,英國脫歐談判仍有重大問題需要解決。 他說:“過去一周,也就是十天裡發生的事情是,步伐發生了明顯的變化。” 然而,“這不應掩蓋我們仍有一些重大分歧需要解決的事實。 因此,本週的進程要積極得多——實質內容仍然非常具有挑戰性。”
歐盟委員會主席讓-克洛德·容克強調,“那些把所有賭注都押在無協議脫歐前景上的人是錯誤的:我們必須找到一項協議。 我認為我們會找到它,”他補充道,“愛爾蘭問題顯然格外困難。 確實,我們還沒有達到應該達成協議的地步。”
儘管貿易戰,中國對美國出口仍增長,進口又下降一個月
34.1月份中國貿易順差意外擴大,對美國貿易順差躍升至歷史新高,達XNUMXB美元。 隨著貿易戰爆發並進入新階段,對美出口持續增長,而自美進口又出現一個月萎縮。 全年來看,中國對歐盟進口增速繼續快於出口增速。
以美元計算,31.7月份中國貿易順差擴大至19.4B美元,遠高於預期的14.5B美元。 出口同比增長 226.7% 至 14.3B 美元。 進口同比增長195.0%至XNUMXB。
九月份
- 對歐盟的出口環比增長 1.2%,同比增長 11.4%,至 37.4B 美元。 來自歐盟的進口環比下降-0.6%,同比增長9.1%至24.7B美元。 貿易順差增長9.9%,同比增長37.7%至12.7B美元。
- 對美國出口環比增長 5.2%,同比增長 14.0%,至 46.7B 美元。 來自美國的進口額環比下降-5.8%,同比下降-2.3%至12.6B 美元。 貿易順差環比增長 9.9%,同比增長 21.5%,至 34.1B 美元。
一月至九月
- 對歐盟出口同比增長 11.4% 至 301.5B 美元。 來自歐盟的進口增長 14.1% 至 205.2B 美元。 貿易順差同比增長 6.1% 至 96.3B 美元。
- 對美國出口同比增長12.9%至348.8B。 來自美國的進口增長 8.3% 至 123.0B 美元。 貿易順差上升15.5%至225.8B美元。
別處
新西蘭 BusinessNZ 0.3 月份製造業 PMI 下降 51.7 至 2.1。 澳大利亞 3 月份住房貸款環比下降 -2.8%。 日本 0.5 月 M2.3 同比增長 1.0%。 0.4 月份第三產業指數環比上漲 0.5%。 德國 XNUMX 月份消費者物價指數最終確定為同比 XNUMX%,未經修正。 歐元區 XNUMX 月份工業生產環比增長 XNUMX%,高於預期的環比 XNUMX%。 XNUMX 月份美國進口價格指數環比上漲 XNUMX%。
英鎊/美元中期展望
每日樞軸:(S1)1.3195; (P)1.3222; (R1)1.3261; 更多…
4小時MACD下穿信號線,暫時頂部在1.3257形成。 英鎊/美元的日內偏差首先變為中性。 目前還不能排除再次上漲的可能性。 但我們仍然預計上行空間將受到 1.3316 關鍵斐波那契水平的限制,從而限制上行空間,最終導致下行趨勢恢復。 下行方面,低於1.3132次要支撐位將首先將偏向轉回下行至1.2921。 然而,持續突破1.3316將為下一個斐波那契水平1.3721鋪平道路。
從更大的角度來看,從1.1946月EMA(現在在2016)被拒絕後,1.4376(55低)的整體中期反彈應該已經在1.4062完成了。 1.4376垮台的結構和動力證明它正在恢復長期下行趨勢。 只要在38.2處1.4376的1.2661%回撤到1.3316,這將是首選情況。 然而,1.3316的堅挺突破將為61.8的1.3721%回撤帶來更強勁的反彈。 並且,1.4376的最終跌幅以及1.1946觸及的可能性將取決於1.2661的臨時修正反彈強度。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 21:30 | NZD | 新西蘭商業 XNUMX 月製造業 PMI | 51.7 | 52 | ||
| 23:50 | 日圓 | 日本貨幣存量 M2+CD Y/Y XNUMX 月 | ||||
| 0:30 | AUD | 住房貸款月/月 八月 | -2.10% | -0.90% | ||
| 2:54 | CNY | 貿易差額(美元)9月 | 31.7B | 19.4B | 27.9B | |
| 2:54 | CNY | 貿易差額(人民幣)XNUMX月 | 213B | 192.3B | 179.8B | |
| 4:30 | 日圓 | 第三產業指數 M/M XNUMX 月 | -0.10% | |||
| 6:00 | EUR | 德國 CPI M/M Sep F | ||||
| 6:00 | EUR | 德國 CPI Y/Y Sep F | ||||
| 9:00 | EUR | 歐元區工業生產月率 XNUMX 月 | -0.80% | -0.70% | ||
| 12:30 | USD | 九月月月進口價格指數 | -0.60% | -0.40% | ||
| 14:00 | USD | 密歇根大學 XNUMX 月 P 情緒 | 100.9 | 100.1 |




 Signal2forex.com - 最佳外匯機器人和信號


