
- 意大利執政聯合政府提出了旨在促進近期增長的支出計劃,但代價是未來會增加更多債務。 結果,歐盟委員會於23月XNUMX日否決了該預算,並要求在三週內修改預算。
- 預算僵局引發投資者拋售意大利銀行股,同時也導致十年期德國國債的主權利差飆升。 這可能反映了投資者減持的可能性增加,因為未來幾年由歐洲央行部分支持的意大利銀行救助的可能性增加。
- 幾天后,新的預算可能包括一些邊際支出削減,並可能提高增值稅,以緩解人們對賬簿收入方面的擔憂。 隨著對未來經濟危機的擔憂消退,這應該可以避免金融狀況進一步惡化。 然而,這不太可能是意大利政府和歐盟之間的最後一次僵局,表明市場還將出現進一步波動。
現在美國中期選舉已經結束,金融市場將把焦點重新轉向其他持續存在的地緣政治主題,例如意大利和歐盟之間的預算僵局。 意大利民粹主義執政聯盟提出了一項被視為違反歐盟財政規則的預算。 結果,意大利現在面臨著債務被降級為垃圾級的風險,進一步危及境況不佳的銀行業,並有可能重新引發外圍國家更廣泛的債務可持續性擔憂。
自歐元危機以來,意大利一直在努力促進增長和創造就業機會。 過去幾年經濟增長逐漸復蘇,失業率也一直在改善。 然而,其獲得民眾支持的聯合政府提出了一項支出計劃,旨在促進短期增長,但代價是從長遠來看,其債務負擔變得不那麼可持續。
從表面上看,政府支出計劃包含一些好主意,應該有助於啟動面臨嚴峻供給側挑戰的沉睡經濟。 然而,預算中缺少的是增加收入的計劃,從而使短期支出從長遠來看更具可持續性。 更重要的是,聯合政府的反建制言論和行動正在將一項普遍平凡的年度演習政治化,而代價是意大利金融市場准入的潛在成本。
最終,與歐盟的談判可能會導致意大利政府做出一些邊際支出和收入讓步,以減輕財務壓力。 但是,這不太可能是意大利政府和歐盟之間的最後一次對峙,這表明進一步的市場波動尚未到來。
預算中有哪些內容
經過數週的磋商,歐盟委員會拒絕了意大利的 2019 年預算提案,該提案將使公共赤字增加至 GDP 的 2.4%。1 總而言之,預算將花費 37 億歐元,其中約 59% 的支出預計將通過債務融資。 主要項目包括:
- 養老金改革和提前退休。 多達 400 萬人可能有資格在 62 歲時退休。目前退休年齡為 65 歲。這些變化預計將於 7 月份生效,耗資約 XNUMX 億歐元。
- 全民基本收入。 該預算經常經過審議,但很少實施,它兌現了五星運動 (M5S) 運動的承諾,即為最不富裕的人提供每月 780 歐元的經過經濟情況調查的普遍基本收入。 這僅限於意大利人或合法居住至少五年的外國人,旨在提供必要的支持,鼓勵人們重返就業市場。 同樣,最低養老金預計升至 780 歐元。 這些措施加起來預計將改善 6 萬人的經濟福祉,耗資 9 億至 10 億歐元,其中包括 1 億歐元用於改善就業中心。
- 稅收特赦和改革。 稅收特赦預計將增加超過 2 億歐元的收入,主要受益於在意大利避稅的意大利富人。 15% 的統一稅預計將影響超過 65 萬個體戶,其中包括年銷售額低於 XNUMX 萬歐元的工匠。
- 2019 年增值稅 (VAT) 不增加,並減少 2020 年和 2021 年原計劃增加的增值稅。儘管增加銷售稅不受歡迎,但歐盟財政規則要求,當政府持續出現一般預算赤字時,必須增加增值稅。 該預算取消了原定於 3 月份進行的上調,該上調將使增值稅在 1 年 2021.2 月 12.5 日之前上漲 640 個百分點。2019 取消增值稅自動上調預計將使意大利政府每年損失約 XNUMX 億歐元。 然而,由於賭博稅增加和部分國有資產私有化,預算確實在 XNUMX 年增加了 XNUMX 億歐元的收入。
- 公共基礎設施。 預算要求未來三年增加 15 億歐元的基礎設施投資。 此外,未來 38 年基礎設施支出將增加約 XNUMX 億歐元。
- 削減開支。 由於內部效率的實現,預計每年可節省 0.5 億歐元,此外,管理和住房移民支出的減少還可節省 0.5 億歐元。 通過將“黃金”養老金上限控制在每月 330 歐元,預計每年還可節省 4,500 億歐元。
長期可持續性是關鍵問題
由於增值稅自動上調本來可以緩解 22 億歐元的預算缺口,因此擬議的預算引發了歐盟委員會和金融市場的擔憂也就不足為奇了。 過去的意大利政府曾承諾將一般預算赤字削減至GDP的0.7%左右,這一預算比之前的承諾低了約1.7個百分點。 更重要的是,擬議的預算計劃將結束基本預算盈餘連續十五年超過 1% 的局面,這一事實有助於控制借貸成本。
意大利對其預算的辯護是,其他因公佈巨額政府赤字而違反歐盟財政規則的國家並未面臨同樣的阻力。 法國就是這樣的一個例子。 由於實施結構性改革,不被視為違反歐盟財政規則。 雖然增長與穩定協議通常被視為剛性框架,但它也有一些靈活的要素,例如允許歐洲政府維持赤字,以減輕因進行結構性改革而造成的經濟拖累。 意大利2019年預算提案確實承諾了進行結構性改革的時間表,但歐盟委員會似乎更看重行動而不是承諾。
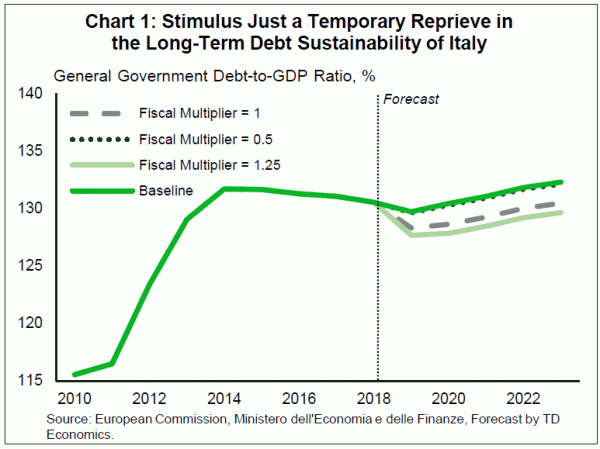
最終,最令人擔憂的是,在預算中概述的支出增長所帶來的增長刺激消退之後,未來幾年會發生什麼。 一旦緩慢增長回歸,刺激措施的唯一後果可能是意大利債務與 GDP 比率的惡化(圖 1)。 這是有問題的,因為意大利的長期增長前景正面臨勞動力老齡化的挑戰,這將提高其老年撫養比並進一步給財政帶來壓力。 預算計劃中的勞動力市場改革是朝著正確方向邁出的一步,但為了防止未來勞動力短缺,還需要做更多的工作。
金融風險凸顯
拋開經濟和政治不談,金融現實是,與希臘和日本一樣,意大利幾乎沒有財政空間來刺激支出。 意大利的債務與 GDP 之比為 130%,在歐元區排名第二,僅次於希臘(圖 2)。 意大利一直很難贏得投資者的信任。 在採用歐元之前,意大利政府因財政赤字和債務貨幣化、加劇通貨膨脹和里拉貶值而臭名昭著。 儘管意大利是歐元區第三大經濟體和重要的歐洲金融中心,但這種缺乏信譽的情況繼續困擾著意大利。 因此,自 300 月民粹主義聯合政府成立以來,由於擔心財政再次出現輕率謹慎,意大利長期債務利率有所上升,目前的交易價格比同等德國債務高出約 3 個基點(圖 40)。 ) – 僅比希臘低 XNUMX 個基點。 這反映出人們擔心不斷增加的赤字將導致債務不可持續地增加,從而可能導致救助計劃、意大利銀行業危機或兩者兼而有之,從而意味著投資者在未來幾年將受到削減。
事實上,意大利長期債務和銀行的投資者有充分的理由感到擔憂。 儘管觸發因素是未來已經較高的債務水平上升,但更緊迫的擔憂是一旦歐洲央行開始貨幣政策正常化,意大利的財政狀況會發生什麼。 這將不可避免地導致意大利債務重新定價,這可能會加劇可持續性問題。
由於歐洲央行的債券購買計劃可能於 2020 月結束,下一步就是停止再投資。 這最早可能在 XNUMX 年發生。對此的預期已經導致投資者要求更高的溢價來購買較低質量的債務。 評級機構最近對意大利債券的評級下調與人們對意大利主權債券正逐漸接近垃圾級債券的擔憂一致,隨著人們對意大利經濟危機蔓延的擔憂日益凸顯,這一事態發展將引發金融市場恐慌。 除了這些擔憂之外,如果意大利因其信用風險而被視為不符合資格,歐洲央行可能會停止將到期的意大利債務資產收益再投資。
風險還不止於此。 歐洲央行 2016 年宣布的資產購買和長期回購操作相結合,幫助推動意大利銀行購買主權債券,作為其資本重組努力的一部分。 結果,對償付能力的擔憂已經從主權國家延伸到了已經背負著大量不良貸款的意大利銀行業。 由於歐洲央行將於明年秋季上調短期利率,超過 250 億歐元的長期目標再融資操作 (TLTRO) 最終將在 2020 年重新定價更高,從而侵蝕利潤率並進一步收緊貸款條件(圖 4) 。 最近,意大利財政部長喬瓦尼·特里亞(Giovanni Tria)表示,如果10年期國債與德國國債的利差達到400個基點,意大利可能必須採取行動,以減輕銀行業的壓力。 3 今年秋天意大利銀行股的下跌表明投資者已經在消化銀行業違約的可能性。
預算僵局導致危機的風險較低
事實是,與希臘不同,意大利太大而不能倒。 TARGET2 欠意大利歐元區同行德國的餘額規模進一步證明了這一點(圖 5)。 吸取了歐元危機的教訓,歐盟機構正在採取更加積極主動的立場,防止意大利經濟陷入債務危機。 歐盟委員會採取史無前例的步驟,要求制定更具可持續性的 2019 年預算,就是這種積極主動做法的證據。 更重要的是,如果出現金融壓力,歐洲央行可能會介入並向包括意大利銀行在內的歐洲銀行提供流動性。 這可能包括另一項長期回購操作,隨著明年 XNUMX 月利率開始上升,這將減輕銀行利潤率的壓力。
未來幾天,意大利預計將製定修訂後的 2019 年預算,其中可能會小幅削減支出,並且很可能會至少增加一項增值稅 — — 這一讓步應該會安撫近期的收入擔憂。 也就是說,即使當前的預算難題得到解決,且不會引發執政聯合政府的垮台和新的選舉,明年的 2020 預算年度也肯定會再次發生類似的僵局。
總而言之,事實證明,預算僵局對各方來說都是一項代價高昂的努力。 然而,這不太可能導致意大利經濟危機。 也就是說,如果這被證明是歐盟的政治立場而不是經濟立場,那麼隨著投資者質疑歐元和歐洲項目的未來,未來的衝突幾乎肯定會導致金融市場出現更多波動。
我們為您提供 免費下載外匯機器人 基於停止和反向系統在Metatrader中測試結果。




 Signal2forex.com - 最佳外匯機器人和信號


