
10 月 XNUMX 日星期一:市場正在談論的五件事
**總理可能會取消計劃於週二進行的有意義的議會投票**
全球股市仍然承壓,延續了上週的跌勢,因為全球最大的兩個經濟體之間的緊張局勢可能升級,有跡象顯示中國經濟仍面臨壓力。
中國經濟放緩的疲軟數據以及中國召見美國和加拿大大使抗議華為首席財務官被捕的消息打壓了投資者情緒。 歐元因回調而繼續走強,美元交易漲跌互現,而美國國債和歐洲主權債券幾乎沒有變化。
註:週末數據顯示,貿易緊張局勢影響開始顯現,中國貿易平衡放緩; 2.2 月 CPI 升至 +2.4%,而 PPI 則與 XNUMX 月的 +XNUMX% 持平。
由於假期縮短,XNUMX 月 PMI 初值將於本週發布。 歐洲央行(ECB)週四召開會議,而明天是英國的大日子——議會將對英國首相梅伊的脫歐計劃進行投票,預計該計劃不會獲得通過。
註:梅伊首相正在決定是冒失敗的風險還是延後投票。
今早歐洲數據顯示,由於對貿易衝突、義大利與歐盟預算爭端以及英國脫歐的擔憂導致歐元區投資者信心崩潰,XNUMX月份歐元區投資者士氣跌至四年來最低點。
其他方面,歐佩克週五及其盟友同意減產引發油價上漲後,油價維持穩定。
即將進行:英國國會將於明天就歐盟離婚協議進行投票。 歐洲央行將於週四舉行今年最後一次政策會議,限制資產購買,而中國 XNUMX 月工業生產、零售銷售數據將於週五公佈。
1. 股票出現紅色
日本股市隔夜跌至六週低點,原因是第三季國內經濟萎縮幅度超出預期,而上周美國股市大幅拋售,打壓了投資人情緒。 中美貿易緊張局勢持續損害全球股市,推動日經指數下跌-3%,創2.1月29日以來最低收盤水準。東證指數整體下跌-1.9%。
註:日本基準指數較 13.2 月初的 3 個十年高點已下跌 -2.5%。 隔夜資料顯示,最終公佈的第三季GDP下降-1.2%,而初值為-XNUMX%。 下調的原因是私人資本支出下降。
澳洲股市隔夜收在兩年低點,因投資者對中美貿易緊張局勢和全球經濟成長放緩的擔憂轉向規避風險,其中醫療保健和金融指數跌幅最大。 S&P/ASX 200 指數收盤下跌-2.3%。 在韓國,韓國綜合指數收盤下跌-1.06%,受到三星電子股價下跌-1.8%的壓力,觸及19個月以來的最低收盤價。
在中國,由於 0.8 月令人失望的貿易和通膨數據加劇了人們對經濟成長放緩的擔憂,而且華為財務長被捕加劇了投資者對中美貿易戰可能升級的擔憂,股市隔夜走低。 截至收盤,上證綜指跌-300%,藍籌滬深1.2指數跌-XNUMX%。
香港股市週一連續第四個交易日收低,截至收盤,恆生指數下跌-1.2%,國企指數下跌-0.9%。
在歐洲,由於地緣政治緊張局勢持續影響,地區股市全線走低,追隨週五美國市場走軟和今天上午期貨走低。
美國股市預計開盤“紅色”(-0.4%)。
指數:Stoxx600 -0.88%(342.42),FTSE -0.47%(6,746.25),DAX -0.66%(10,716.38),CAC-40 -0.58%(4,784.99),IBEX-35 -0.60%(8,762.35),FTSE MIB -0.50%(18,648.50),SMI -0.91年為-8,642.50%,標普500期貨為-0.40%
2. OPEC達成協議後布倫特油價上漲,但2019年前景疲軟
在 OPEC+ 上週同意從 XNUMX 月開始減產後,布蘭特原油期貨隔夜上漲。 儘管如此,由於經濟放緩,明年的價格前景仍然疲軟。
布蘭特原油期貨價格為每桶 62.03 美元,較週五收盤價上漲 36 美分,成長 0.6%。
OPEC+(包括俄羅斯)週五表示將削減-1.2萬桶/日石油供應,其中OPEC成員國計劃每日減產-800萬桶,不屬於該組織的國家計劃每日減產-400萬桶,此後油價上漲。
今天早上,利比亞每日產量超過 315 萬桶的 El Sharara 油田的關閉也為布蘭特原油帶來了報價。
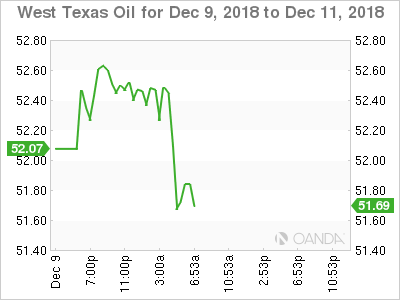
美國西德州中質原油(WTI) 原油期貨走弱,從週五收盤價每桶10 美元下跌-52.51 美分,受到美國產量飆升的拖累——美國石油工業並未參與宣布的減產計劃。
註:過去兩個月以來,由於經濟放緩的跡象,油價大幅下跌,布蘭特原油價格下跌近-30%。
全球最大的石油進口國中國報告稱,8.5 月原油進口量年增 10.43%,達到 XNUMX 萬桶/日,預計再創年度進口紀錄。
在美國開盤之前,金價隔夜穩定在五個月高點之上,週五令人失望的美國就業報告引發了聯準會可能會比預期更早停止升息的猜測。 現貨黃金價格為每盎司+1,247.80 美元,隔夜觸及 1,250.55 月以來最高點+0.2 美元。 美國黃金期貨上漲 1,254.6%,至每盎司 XNUMX 美元。
3.法國主權債券殖利率因暴力抗議而上漲
法國公債殖利率今天上午上漲,在法國週末更暴力的反政府抗議活動後,法國公債殖利率與更安全的德國國債殖利率的差距擴大至七個月來的最高水準。
法國10年期公債殖利率已上漲約+2個基點至+0.71%,創一週高點,較上週觸及的五個月低點幾乎高出+7個基點。
法國和德國10年期債券殖利率之間的差距約為+46個基點,這是自XNUMX月下旬以來的最大水平,當時義大利債券的潰敗蔓延到德國以外的其他歐元區債券市場。
法國公債的表現也遜於其他歐元區國家公債-隨著法國債券殖利率上升,西班牙/法國10年期債券殖利率差距達到XNUMX月以來的最窄水準。
其他方面,10 年期公債殖利率攀升 1 個基點至 2.85%,為兩週來最大漲幅。 在德國,10年期德國公債殖利率下降-1個基點至+0.25%,而在英國,10年期英國公債殖利率下降-1個基點至+1.254%。
4. 美元的死亡依然存在
由於政治和聯準會利率前景是一個因素,美元隔夜略有疲軟。
附註:美國 XNUMX 月消費者物價指數 (CPI) 數據定於週三發布,被視為聯準會利率路徑定價的關鍵。
英鎊(1.2703英鎊)仍然是本週市場的主要焦點,因為英國國會將於11月XNUMX日星期二(明天)對英國脫歐離婚法案進行投票。
預計梅伊首相將面臨一定的失敗,並可能出現領導力挑戰。 分析師指出,在明天的投票後,許多設想仍然存在。 在歐洲法院 (ECJ) 對第 1.2770 條可逆性作出裁決後,英鎊確實短暫上漲至 50 英鎊區域,表明英國可以在 29 月 XNUMX 日截止日期之前單方面撤銷脫歐。
歐元兌美元(1.1404 歐元)維持在上週低點 1.3911 歐元之上,因為市場期待本週四歐洲央行的決定,預計該決定將帶來「鴿派緊縮」。 預計歐洲央行也將確認量化寬鬆將於本月結束,但政策將保持寬鬆。
5.英國經濟放緩
英國國家統計局今天上午的數據顯示,截至 0.4 月的三個月內,英國經濟成長了+0.6%,成長速度低於截至 XNUMX 月的三個月內+XNUMX%的成長速度。
深入挖掘,服務業表現良好,但由於國內汽車需求下滑導致製造業放緩,成長受到影響。
註:幾乎沒有跡象顯示英國脫歐前有庫存,XNUMX 月食品進口低於去年平均。
今天早上的數據強化了市場的預期,隨著三月離婚日之前英國脫歐的政治不確定性加劇,英國經濟正在放緩。




 Signal2forex.com - 最佳外匯機器人和信號


