
21 年 2019 月 XNUMX 日開始的一周
- 澳大利亞:Westpac-MI 領先指數,就業。
- 新西蘭:消費者物價指數。
- 中國:GDP、零售額、固定資產投資、工業生產。
- 歐元區:歐洲央行政策決定、IFO 調查、達沃斯世界經濟論壇。
- 美國:由於關機導致數據延遲。
- 其他央行:日本央行、挪威央行和瑞典央行的政策決定。
- 日本、歐洲和美國的 PMI 預覽數據。
- 關鍵的經濟和金融預測。
本報告中包含的信息截至 18 年 2019 月 XNUMX 日。
那一周
本週在澳大利亞,我們及時收到了有關消費者信心的最新信息。 與此同時,在海外,英國脫歐問題和美國政府關門都沒有接近解決方案。
2019 年初,澳大利亞消費者信心惡化。 100 年,我們的 Westpac-MI 消費者信心調查在 2018 年保持在 4.7 樂觀/悲觀分界線上,99.6 月份下降了 1% 至 5。 調查的所有關鍵組成部分在本月均出現惡化。 對經濟的 8 年和 6 年展望分別下降 6% 和 3%,而對家庭財務狀況的看法與一年前和未來一年相比也惡化,分別下降 XNUMX% 和 XNUMX%。
家庭財務及其對消費的影響是目前最令人擔憂的問題,對財務的後向和前瞻性看法均低於長期平均水平5%,“購買主要家庭用品的時間”低於長期平均水平7% 。
雖然整體指數及其組成部分針對 4 月份進行了季節性調整,但調查的其他細節(例如房地產市場的細節)卻沒有進行季節性調整,因此有必要保持謹慎。 儘管如此,在這種情況下,調查中的房價預期只能算是疲軟,75月份房價又下跌了XNUMX%,創出週期新低。 毫不奇怪,新南威爾士州和維多利亞州的預期最弱,這些州近 XNUMX% 的消費者預計價格在一年內保持不變或更低。 在收入增長低於平均水平的時期,財富下降會抑製本已低於平均水平的消費增長,這是一個明顯的重大風險。
在英國,本週我們終於看到英國議會對擬議的脫歐協議進行投票(去年 29 月英國和歐洲官員同意)。 正如預期的那樣,這對梅首相來說是一次歷史性的失敗。 然而,梅首相隨後在針對其政府的不信任動議中倖存下來,因此仍負責在 XNUMX 月 XNUMX 日英國脫歐最後期限之前找到解決方案。
儘管市場認為本週的事態發展是積極的(因為他們認為這提高了軟脫歐或無脫歐結果的可能性),但現實情況是,最嚴厲的可能結果(無協議脫歐)是默認結果。 報導還表明,梅首相反對軟脫歐——英國將永久留在關稅同盟。 英國首相梅所在的保守黨與其他政黨之間的談判已經開始,以尋求妥協,但鑑於梅首相的強硬立場以及工黨領袖傑里米·科爾賓在無協議脫歐仍有可能的情況下不願參與,短期協議似乎不大可能。
歐洲官員願意允許將談判期限延長至 29 月 XNUMX 日之後,但目前尚不清楚這是否會取得成果。 因此,英國前景的不確定性似乎將持續到年中,從而對英國經濟造成進一步的實質性損害。
轉向美國,由於政府持續關閉(目前是歷史上最長的關閉時間),本週的數據流量非常少。
儘管政府關門對實體經濟的影響應該可以忽略不計,但假設政府很快重新開放,並向工人提供拖欠工資,但延遲發布的數據積壓不斷增加,意味著實體經濟觀點將在一段時間內保持不透明— — 甚至可能超出FOMC 19 20月-2019日會議。 這可能是市場仍然不願消化 FOMC 在 XNUMX 年進一步收緊政策的重大可能性的一個關鍵原因,儘管投資者對中美貿易關係越來越樂觀,股市從低點反彈,而且正如所明確的那樣美聯儲理事誇爾斯隔夜表示,美國實體經濟仍然“非常強勁”。
正如德拉吉總統本週的言論所表明的那樣,實體經濟實力與一長串全球風險之間的緊張關係不僅在美國,而且也在歐洲發揮作用。 在這兩個地區,2019 年的政策制定將越來越多地在當下進行,具體取決於數據和現有風險。
本週圖表:澳大利亞住房金融
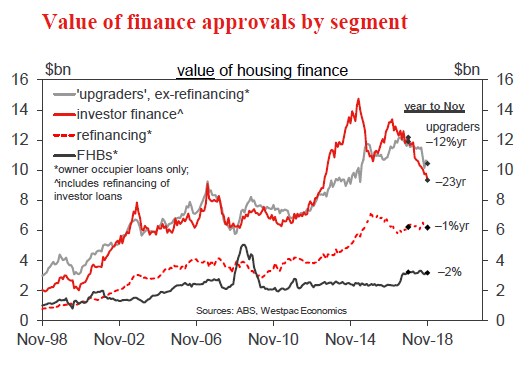
XNUMX 月份住房融資審批疲軟,疲軟主要集中在投資者貸款和自住業主貸款的價值(而非數量)。
本月自住業主貸款總體數量略好於預期,下降 0.9%,而市場普遍預期和西太平洋銀行的預測為下降 1.5%。 除再融資外,批准數量每月僅下降 0.6%。 儘管最近一個月的情況略好於預期,但疲軟仍然很明顯,自住業主批准的再融資數量同比下降了 10%。
細節表明,投資者活動減弱和平均貸款規模縮小是去年年底經濟疲軟的主要驅動因素——後者可能反映出銀行貸款評估收緊後藉貸能力下降。 值得注意的是,截至 5.8 月份的六個月中,自住業主貸款價值下降了 1.5%,但貸款數量僅下降了 XNUMX%,差異在於隱含的平均貸款規模。
新西蘭:提前一周進行數據包裝
混合郵件
隨著新西蘭人逐漸從全國各地的海灘和度假勝地回家,衡量新西蘭經濟活動的數據流已經恢復。 本周是忙碌的一周,隨著我們進入 2019 年,新西蘭經濟的走勢出現了一些複雜的信息。另外,儲備銀行法規可能發生的變化導致我們調整了 2020 年代初 OCR 加息的預計步伐。 但這還有很長的路要走。
過去幾年GDP增長速度逐漸放緩,目前在3%左右。 雖然 0.3 月份季度錄得的 2019% 的增長相對於預期令人失望,但我們認為,由於房地產市場短暫回升、政府支出增加以及房屋建設恢復增長,2019 年經濟活動步伐將暫時加快。 然而,公平地說,XNUMX 年前幾週發布的數據中出現的信息好壞參半。
從軟方面來看,電子卡支出數據顯示消費者在聖誕節期間嚴格控制支出。 本月電子卡支出下降 2.3%,其中核心(非燃料)支出下降 1.5%。 這比我們預期的要弱得多。 我們對耐用支出的疲軟程度有些懷疑(新西蘭統計局過去在收集數據方面遇到過問題),但我們不會完全忽視 XNUMX 月份疲軟數據真正反映家庭支出興趣降溫的可能性。 事實上,我們會注意到,疲軟並不完全歸因於耐用品支出。 服裝和酒店等其他類別的支出疲軟,而在線支出也有所下降。
本週,10 月份的房地產市場活動也表現出疲軟的一面。 REINZ 數據顯示,房屋銷售大幅下滑,根據我們的預測,目前房屋銷售量比一年前低 20% 左右。 從區域細分來看,外國買家禁令(十月生效)在秋季發揮了重要作用。 本月銷量大幅下降的地區集中在奧克蘭,經季節性調整後,XNUMX 月份銷量環比下降 XNUMX%,惠靈頓和基督城的降幅較小。 這與外國買家最活躍的地方相符(皇后鎮湖區的外國買家比例很高,但這些買家通常是不受禁令限制的澳大利亞人)。 由於房屋銷售下降通常是價格走軟的可靠前兆,因此我們可能會看到奧克蘭的房價在未來幾個月內再次開始下跌。
然而,外國買家禁令並不是房地產市場的唯一遊戲。 事實上,幾個月來,由於 2019 年末固定抵押貸款利率下降以及自 2019 月 1 日起放寬 LVR 貸款限制,我們一直預計 XNUMX 年初房地產市場將出現溫和暫時的回升。北島下部的房價正在迅速上漲,奧塔哥和南地的房價甚至在加速上漲,而這甚至是在LVR 和抵押貸款利率變化的全部影響力顯現出來之前。
本週賬簿更積極的一面是一系列信心調查。 頗具影響力的季度商業觀點調查 (QSBO) 在 XNUMX 月季度從九年來的低點回升,企業對未來一年經濟前景的悲觀情緒明顯減輕。 更重要的是,他們還對自己近幾個月來的活動做出了更為樂觀的評估。
儘管對商業信心暴跌帶來的經濟增長極端下行風險的擔憂最近有所消散,但仍然值得注意的是,調查中最有用的指標仍然表明我們對第四季度GDP 增長0.8% 的預測存在一些下行風險。 對於 QSBO 出來的企業來說,這並不都是好消息。 特別是,由於企業努力將不斷上漲的成本轉嫁給客戶,利潤率仍然面臨壓力。
公司和工人都報告勞動力市場趨緊。 企業報告稱,在 2008 月份季度,尋找熟練和非熟練勞動力的難度進一步增加,這與西太平洋銀行麥克德莫特米勒就業信心指數在 XNUMX 月份季度達到 XNUMX 年初以來的最高水平相吻合。
11 月份區域信心的普遍改善是一系列樂觀信心報告的最後一項。 西太平洋銀行麥克德莫特米勒地區經濟信心指數在所有 6.30 個接受調查的地區都有所改善,即使在奧克蘭,樂觀者的數量也超過了悲觀者。 最近,強勁的農村收入支撐了該國許多地區的地區信心,本週在這方面還有更多積極消息。 一系列強於預期的乳製品拍賣使我們將本季度的牛奶價格預測上調至每公斤 6.10 美元(之前為 XNUMX 美元)。
本週值得一提的最後一個進展是對我們預計 2020 年代初 OCR 加息時間的輕微調整。 繼去年年底儲備銀行宣布擬議改變新西蘭銀行所持有的資本金額後,我們現在預測 OCR 上漲的步伐將略有放緩。 對於那些對此主題感興趣的人,我們發布了對這些變化的影響的深入分析(可在此處獲取),但關鍵點是,更高的資本要求將導致銀行貸款利率的上行壓力和銀行存款利率的下行壓力,GDP下降,銀行股東的股本回報率下降。 新西蘭聯儲將通過降低 OCR 來減輕其中一些變化的影響。 但這一切都是遙遠的未來。 我們仍然預計首次 OCR 上調將於 2020 年 XNUMX 月舉行。
數據預覽
澳大利亞 XNUMX 月西太平洋銀行 – MI 領先指數
- 23 月 0.43 日,最後:XNUMX%
西太平洋銀行-墨爾本研究所領先指數的六個月年化增長率從0.10 月份的+0.43% 升至2018 月份的+0.89%,該指數表明了未來三到九個月的經濟活動相對於趨勢的可能步伐。 儘管有所提升,但該指標的總體情況是,2018 年的勢頭有所放緩,從截至0.24 年XNUMX 月的六個月內遠高於趨勢讀數的平均XNUMX%,降至此後六個月內較為溫和的平均正值XNUMX%。
9.4 月指數可能會進一步走軟,住宅批准量(-5.6%)和基於情緒的成分均顯著下降(Westpac-MI 消費者預期指數下降 XNUMX%)。 隨著工作時間的減少和收益率差的縮小,領先指數增長率甚至可能變為負值。
澳大利亞 000 月勞動力調查 – 就業 'XNUMX
- 24 月 37.0 日,最後:5k,WBC f/c:XNUMXk
- 市場 f/c:20k,範圍:1k 至 30k
截至年底,就業人數仍保持穩健增長,37.0 月份就業人數強勁增長 286.0 萬人。 今年,總就業人數增加了 2.3 萬人,即 2.9%,但六個月的年增長率已升至 XNUMX%。
樣本波動最近出現了,統計局指出,即將到來的輪換群體的就業人口比率高於其取代的群體,而即將到來的輪換群體的失業率也高於整個樣本及其替代的群體。
商業調查的就業指標和招聘廣告在過去幾個月有所回落,但我們的就業指數仍與每年約 2% 的就業增長率保持一致。 我們預測三個月平均增長 5 人(23.6 月為 25.4),年增長率為 2.1%。
澳大利亞 XNUMX 月勞動力調查 – 失業率
- 24 月 5.1 日,最新:5.1%,WBC f/c:XNUMX%
- 市場 f/c:5.1%,範圍:5.0% 至 5.1%
5.1 月份,由於參與率上升5.0 個百分點至5.0%(小數點後兩位為0.2%),失業率從65.7%(市場中位數為65.69%)意外飆升至49.5%,帶動失業率穩定增長XNUMX 萬。勞動力。
同樣,樣本波動性似乎對 ABS 產生了影響,注意到新輪換群體的失業率高於整個樣本及其替代群體的失業率,而新群體的參與率高於其替代群體的參與率。
隨著平均參與率的回歸,我們預計報告的參與率將下降至 65.6%,從而推動勞動力小幅下降(–2 人)並將失業率維持在 5.1% 的水平。
新西蘭第四季度 CPI 新西蘭 CPI 通脹
- 23 月 0.9 日,最新:0.1%,西太平洋銀行 f/c:0.0%,市場 f/c:XNUMX%
我們預計 0.1 月季度消費者價格指數將上漲 1.9%,這將使年度通脹率維持在 XNUMX%。
近期燃料價格的波動最終對 XNUMX 月份季度數據影響不大,該季度平均價格幾乎沒有變化。
雖然我們預計總體通脹率將略低於儲備銀行 XNUMX 月 MPS 預測,但這完全是由於隨後燃油價格的下跌。 相比之下,我們認為潛在通脹將強於新西蘭聯儲的預測,反映出勞動力市場趨緊和新西蘭元走低。
中國第三季度GDP
- 21 月 6.5 日,去年 6.4%,WBC XNUMX% 年
2018年中國的增長脈搏已經放緩。不過,當局6.5%的增長目標似乎仍將實現,截至6.4月的年增長率預計為6.6%,年均增長率預計為1.5%。 相比之下,由於投資疲軟,季度增長率可能為 6.0%(年化 XNUMX%)或更低。
當然,正如通常的情況一樣,在第四季度的細節公佈之前,焦點已經轉移到了來年。 屆時增長率最有可能在 4% 左右——與預期的第四季度季度結果一致。
最近的實體經濟部分數據和信貸細節表明,未來幾個月,投資可能難以從目前的速度加速。 與此同時,2018年初強勁的消費增長繼續放緩。
歐元區歐洲央行政策決定
- 24月0.4日,存款利率:-XNUMX%
2019 月,歐洲央行結束了淨資產購買,並重申了前瞻性指引,即“至少到 XNUMX 年夏季,並且無論如何,只要有必要”,關鍵政策利率將保持不變。 他們的資產存量的再投資將在“歐洲央行提高關鍵利率之日之後的較長一段時間內”全額進行。 歐洲央行強調,在“巨大不確定性”時期,指導意見是“取決於日期”和“取決於國家”。
2019年,歐洲央行仍保持謹慎信心。 本週早些時候,德拉吉對經濟做出了樂觀的描述:“消費仍在擴張,相對強勁,投資仍在擴張,在我們的貨幣政策的支持下,出口增長較少,但仍然良好。 ” 勞動力市場仍然非常強勁。” 然而,他也指出,地緣政治的不確定性可能會繼續打壓市場情緒,並拖累經濟增長低於趨勢水平。 歐洲央行在提供更多指導之前可能需要更多信息。 在三月份的會議和預測更新之前,我們看到了一個直棒。
注意:您找不到合適的交易策略? 如果你沒有時間研究交易的所有工具,而你沒有資金用於錯誤和損失 - 在我們的幫助下進行交易 最好的外匯機器人 由我們的專業人士開發 我們提供 外匯機器人免費下載. Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


