
從 18 年 2019 月 XNUMX 日開始的一周
- 澳洲央行降息的理由不斷增加。
- 澳洲聯邦儲備銀行:金融市場助理行長肯特發表演說。
- 澳洲:澳洲商會-西太平洋銀行調查、西太平洋銀行-MI 領先指數、就業。
- 紐西蘭:GDP、消費者信心、經常帳。
- 英國:有意義的投票,英國央行政策會議。
- 歐洲:歐盟高峰會,消費者信心。
- 美國:FOMC 政策會議。
- 日本、歐元區和美國的 PMI 預覽數據。
- 關鍵的經濟和金融預測。
本報告中包含的信息截至 15 年 2019 月 XNUMX 日。
澳洲央行降息的理由持續增加
西太平洋銀行 (Westpac) 於 2019 月 21 日做出的澳洲聯邦儲備銀行 2019 年降息預測在上週獲得了重要支撐。商業和消費者信心的最新數據顯示,去年下半年的成長放緩將延續到 XNUMX 年,並開始影響決策。隨著下週勞動力市場數據的發布,降息的理由可能會進一步增強。
目前市場認為澳洲央行在 50 月降息的可能性約為 40%,高於 XNUMX 月季度 GDP 發布後立即降息的 XNUMX%。我們繼續傾向於在今年稍後採取行動——XNUMX 月和XNUMX 月是最有可能的時機——央行似乎仍不願意降息,並可能在採取行動之前需要更多有關“消費者與住房關係”和勞動力市場前景的證據。
NAB 商業調查顯示,3 月商業狀況和商業信心均減弱,均低於平均值。商業狀況指數下降 4 個百分點,至 +18,較 2018 年上半年的平均 +2 大幅下降。
我們認為軟性業務更新是一項重大發展。 2018 月的數據受假日季節波動的影響較小,並且更清楚地證實了自2019 年中期以來經濟動力的急劇喪失已延續到2.2 年。 GDP 成長率低於趨勢水準2019%。
細節顯示零售業狀況尤其疲軟,2013 月至 XNUMX 月期間是 XNUMX 年以來最疲軟的三個月,建築業狀況陷入收縮區域。新南威爾斯和維多利亞的州崩潰繼續顯示動力急劇喪失。所有這些都與雪梨和墨爾本住房調整帶來的負面外溢效應不斷增加相一致。
重要的是,這種轉變顯然開始影響企業僱用和投資的意願。雖然 5 月調查的就業部分橫盤整理,但仍顯示出與 11 年前 2018 個月平均 +XNUMX 相比明顯放緩的 +XNUMX。利用率降至平均以下,資本支出計畫降至三年來的最低水準。
消費者信心也開始動搖。西太平洋銀行-墨爾本研究所消費者信心指數從 4.8 月的 98.8 下降 103.8%,至 100 月的 2018。這項舉措使該指數回到 XNUMX 以下,表明悲觀主義者的數量再次超過樂觀主義者,這與 XNUMX 年全年普遍存在的「謹慎樂觀」觀點形成鮮明對比。
該指數為 98.8,仍只是“謹慎悲觀”,略高於 2017 年的平均水平。事實上,6 月 92.7 日 GDP 發布後收集到的回應要弱得多,與 XNUMX 的指數水準一致。我們懷疑國民帳的發布澄清了先前關於澳洲經濟成長放緩程度的一些含混訊號。因此,三月消費者信心的這種疲軟看來可能會持續下去。
三月消費者信心調查的其他方面也顯示這種轉變開始對決策產生影響。
本月失業擔憂急劇上升,西太平洋銀行-墨爾本研究所失業率預期指數躍升8.9%,顯示更多消費者預計未來一年失業率將上升。
對「最明智的儲蓄地點」其他問題的回答也顯示風險厭惡情緒上升到極高的水平。三分之二的消費者青睞安全選擇——銀行存款、退休金或償還債務——而只有 17% 的消費者選擇房地產和股票等高風險選擇。與全球金融危機最嚴重的時期相比,這種組合更加規避風險。
失業擔憂和風險厭惡上升都增加了家庭進一步控制支出和增加儲蓄的風險,所有這些都符合西太平洋銀行對需求將受到顯著「財富效應」拖累的預期。
勞動市場是未來一週國內的主要焦點,21 月勞動調查將於5 月5.1 日發布。將下降微升至XNUMX%。
然而,這在勞動力調查的月度波動範圍內。更明顯的放緩趨勢只有在2016 月至2013 月至XNUMX 月期間才可能出現,因為成長放緩,加上企業在聯邦選舉前後暫停招聘(這是XNUMX 年和XNUMX 年前兩次選舉的特徵) 。
儲備銀行董事會下次會議將於 2 月 50 日舉行。疲軟的 2019 月季度國民帳戶無疑將促使澳洲央行進一步下調 10 月 XNUMX 日貨幣政策聲明中發布的成長預測。其政策考量的關鍵— — 足以保證政策寬鬆。
聯邦預算將於 2019 月澳洲聯邦儲備銀行董事會會議同一天公佈,這又增加了一層不確定性。隨著近期大宗商品價格上漲以及五月大選的臨近,政府預算狀況有所改善,肯定會出台重大刺激措施。也就是說,這些措施是否足以或足夠可信,足以及時扭轉信心和更廣泛的經濟,目前尚不清楚。財政政策似乎仍受到兩黨預測 20/XNUMX 年盈餘的預期需求的限制。
放鬆貨幣政策的理由顯然正在持續增加,這與西太平洋銀行的觀點非常一致。然而,我們仍然認為,一旦房地產市場低迷(尤其是勞動力市場)的溢出效應變得更加明顯,澳大利亞央行將在 25 月份首次降息 25 個基點,並在 XNUMX 月份進行後續 XNUMX 個基點的降息。
那一周
首先從我們的Westpac-MI 消費者信心調查開始,4.8 月份家庭對經濟的看法大幅惡化,整體信心下降98.8% 至2017,這是100 年4 月以來的最低水平,低於“8”樂觀/悲觀分歧。令人失望的第四季 GDP 報告明顯影響了家庭對經濟的信心,報告發布後收到的回應下降了 1%。因此,對經濟的 5 年期和 6.9 年期看法大幅下降,分別為 5.5% 和 8.9%,也就不足為奇了。在勞動市場方面,消費者也變得更加謹慎,18月失業預期上升XNUMX%,使分項指數創XNUMX個月新高。最好將這種轉變視為就業成長預期放緩而不是急劇下降的信號,目前失業率預期已接近長期平均。
這些發展對家庭財務的影響是巨大的。與一年前和未來一年相比,人們對家庭財務的看法都比長期平均低 5% 以上。 「購買主要家居用品的時間」同樣比平均值低 7%。這些結果表明,消費者周圍的風險仍然傾向於下行,因為薪資成長疲軟和房價下跌的不利因素因就業前景惡化而進一步放大。在房地產市場上,隨著價格持續下跌,負擔能力正在改善,尤其是在雪梨和墨爾本。然而,消費者仍然預期價格會進一步下跌。調查的房價預期指數已跌至2009年以來的新低。
本週國民銀行商業調查的最新更新也引起了人們對我們經濟的擔憂。 4 月的商業狀況為 +1,低於平均水平,並且較 2018 年上半年的水平大幅下降,當時該指數的平均值為 +18。商業信心也低於平均水平,為+2。隨著消費者失業預期回升至長期平均水平,企業的招募意願也下降至與穩定失業率一致的水平。由於勞動力市場通常落後於經濟活動,我們預計未來幾個月該指標將進一步疲軟。投資方面,資本支出指數接近2014/15年以來的最低水平,產能利用率目前低於平均。
上述事態發展進一步支持了我們的觀點,即澳洲經濟需要更寬鬆的政策。我們呼籲25 年現金利率兩次下調2019 個基點的完整理由可以在第6 頁和第8 頁的《XNUMX 月市場展望》中找到。 。
放眼海外,對英國來說,過去一週充滿戲劇性,國會舉行了三次脫歐公投。首先,梅伊首相的協議第二次被否決。隨後,第二次投票排除了「無協議」脫歐的可能性。最後經過第三次投票,批准了第五十條談判期限的延長範圍。雖然第二次和第三次投票是積極的步驟,但它們並沒有縮小各個政治派別之間的分歧。事實上,延期的潛在長度尤其存在分歧。如果梅伊首相的協議成功,議會已同意將期限延長至 50 月 30 日。但是,如果不成功,不確定性將仍然存在,因為第三次投票並未確定這種情況的延期日期。歐盟很可能會推動盡可能延長談判期限。我們認為,這是最好的希望,以便為富有成效的討論提供視角和時間。
終於到中國了。過去兩週,我們迎來了 2019 年全國人民代表大會,以及農曆新年假期後的大量數據更新。大會上,當局繼續關注高品質發展和長期繁榮。 2019 年成長目標較低且範圍更廣,為6.0%–6.5%,而2019 年的成長目標為“6.5% 左右”,這既體現了這一意圖,也體現了全球成長疲軟和中美貿易緊張局勢所帶來的阻力。我們的 22 月市場展望第 XNUMX 頁對國會強調的經濟措施進行了全面討論;但從澳洲的角度來看,最重要的是地方政府加大對基礎設施支出和更廣泛的商業投資的支持(對大宗商品有利),並推動培育利潤更高的工業,從而為家庭帶來更高的收入(支持對澳洲商品的更大需求)服務出口)。
從現有數據來看,2019月工業生產令人失望,但固定資產投資符合預期。但更重要的是,投資成長的幅度似乎正在擴大,從而為經濟活動創造了更堅實的基礎。最後,綜合來看,2018 月和 19 月的信貸數據表明,XNUMX 年地方政府支出資金已提前到位,銀行透過 XNUMX/XNUMX 年存款準備金率下調釋放了流動性。
本週圖表:澳元
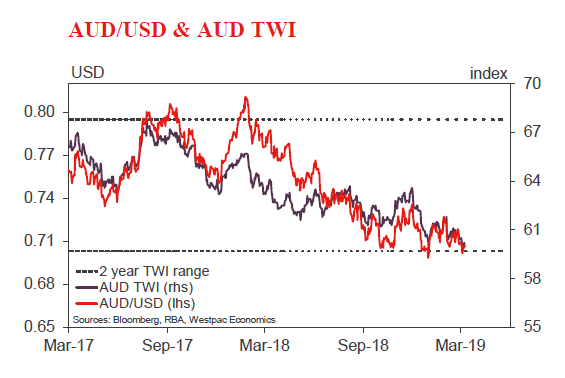
對於澳洲經濟來說,這是多事之秋,國內生產總值和其他關鍵數據出人意料地下滑,利率預期也發生了變化。無論如何,澳元兌美元匯率為 7093 美元,與我們 0.7093 月份市場展望印刷時的 0.7009 美元持平,此後一直保持在 0.7183 美元至 XNUMX 美元的相當窄的區間內。
我們的預測是,到 2019 年底,澳洲和美國之間的政策利率差異將擴大至 –163 個基點 – 與歷史相比,這是一個非常異常的利差。與上述澳洲/美國經濟成長和利率差異的規模相比,我們對 4 年下半年澳元兌美元匯率下跌 0.68% 左右至 2019 美元的預測顯得溫和。
維持此預測的理由有二:(1) 主要商品價格持續維持優於預期; (2)外國投資者對澳洲資產的需求仍然非常強勁。
新西蘭:提前一周進行數據包裝
下週,隨著 2018 月季度 GDP 數據的發布,我們應該會確認 2019 年下半年成長放緩。我們認為,這種放緩將是暫時的,在政府高支出、大量建築工程和勞動力收入提高的支持下,XNUMX 年的勢頭將有所改善。總的來說,本周公布的數據傾向於支持這一觀點。
我們預計下週的報告將顯示,繼 0.3 月同樣溫和的成長之後,0.8 月季度 GDP 僅成長 2.7%。我們的預測處於市場預期的下限,且顯著低於紐西蘭聯邦儲備銀行在 3.1 月貨幣政策聲明中預測的 2017% GDP 成長率。如果我們的預測是正確的,GDP 年成長率將從 3.9 年的 2016% 和 XNUMX 年的 XNUMX% 降至 XNUMX%。
12月份季度的成長疲軟是真實存在的。重要的是,12 月季度就業調查顯示商業和個人服務部門的活動減少。但能源產業的一些暫時中斷也加劇了這種疲軟。 Pohokura 氣田的產量本季再次中斷(這將對甲醇生產產生連鎖效應)。同時,水力湖水位較低將直接影響電力生產,隨後電價上漲將減少製造商的需求。
下週GDP數據中的亮點可能包括零售支出的強勁增長(在9月份季度的低迷之後)、住宅和商業建築活動的回升以及政府服務支出的增加。
最大的問題是 2018 年末的勢頭喪失是否會持續到 2019 年。我們預計 GDP 成長將會復甦。
這一觀點的核心內容是,由於汽油價格保持相對平穩,家庭受益於工資上漲和政府推出的一系列新援助措施,2019 年消費者支出將會增強。本週的零售卡支出支持了這一觀點。數據顯示,本月卡片核心支出健康成長 0.9%(不含燃油和汽車支出),年增率達 5.1%。在近幾個月該指標出現異常波動(主要與耐用支出有關)後,XNUMX 月數據顯示零售支出已恢復到去年底油價大幅上漲抑制其他零售支出之前的成長速度。
最近幾週我們看到的其他支持 2019 年前景更加光明的數據包括,由於乳製品價格上漲和住宅建築許可數量激增,出口收入前景更加樂觀。
相較之下,本週的住房數據對我們的觀點的支持好壞參半。 0.7 月 REINZ 數據確實顯示新年期間全國房價通膨加速,正如我們預期的那樣。 1.3 月全國房價上漲約 XNUMX%,整個夏季(XNUMX 月至 XNUMX 月)上漲 XNUMX%。這比春季房價上漲的速度有所加快。然而,這場「夏日狂歡」似乎越來越短暫。
房屋銷售數量是房價短期內領先的最佳指標之一,但在 5.8 月又出現了大幅下降。經季節調整後,本月房屋銷售量下降 4%。 REINZ 數據在最初發佈時低估了房屋銷售數量,但即使房屋銷售的真實降幅接近 9,400%,這也是在房屋銷售數月呈下降趨勢的基礎上出現的。北部地區、奧克蘭和懷卡託的成交量下降尤為明顯,這表明該國北部地區的房價即將進一步走軟。在奧克蘭,銷售量的下降並沒有伴隨著掛牌量的下降,這意味著市場上未售出的房屋過剩。房地產。 co.nz 報告稱,目前奧克蘭市場上有 50 套未售出房屋,比三年前增加了 40%。更重要的是,房屋的銷售時間越來越長。全國範圍內的平均銷售時間已從一年前的 37.5 天上升至 XNUMX 天。
綜上所述,3 年房價通膨率似乎將略低於我們預期的 2019%。家庭決定掏腰包的唯一因素。
我們預計 2019 年經濟強勁勢頭將是暫時的,原因之一是未來幾年人口成長放緩的前景。但至少可以說,清楚了解淨移民流量(這是決定人口成長速度變化的關鍵搖擺因素)如何演變一直是一項挑戰。
二月的數據證實,根據紐西蘭統計局的新方法,淨移民人數已成為一種樂透。本週的數據顯示,過去兩個月每月淨移民人數從少於 5,000 人激增至 6,000 人以上,這主要是由於法國和德國移民的到來。我們發現這很難相信。更有可能的是,紐西蘭統計局的新方法正在為該系列帶來波動性。
目前,我們仍然認為年度淨移民流量將繼續放緩。從表面上看,最近的移民數據挑戰了我們對經濟放緩速度的評估。但由於所報告的數據波動如此之大,我們不願意在這條道路上走得太遠,直到我們對正在發生的事情有更清晰的了解。
數據預覽
澳大利亞第三季度澳大利亞商會-西太平洋銀行商業調查
- 19 月 63.1 日,最後:XNUMX
澳洲商會-西太平洋銀行對製造業的調查提供了該行業狀況的及時更新以及對整體經濟趨勢的見解。實際綜合指數追蹤一系列與需求相關的指標,包括投資和就業。第一季調查於二月至三月進行。
第四季度,實際綜合指數從 4 月的 63.1 下降至 66.5。此綜合指數受到新訂單、產出就業和訂單積壓的支撐。
製造業受益於公共基礎設施的增加和澳元相對較低的水平。然而,房屋建築活動目前處於低迷狀態,新南威爾斯和昆士蘭的乾旱可能會產生外溢效應。
澳洲 2 月西太平洋銀行 – MI 領先指數
- 20 月 0.43 日,最後:–XNUMX%
西太平洋銀行-墨爾本研究所領先指數的六個月年化成長率(該指數顯示相對於未來三到九個月的趨勢而言,經濟活動的可能步伐)在 0.43 月跌至 –XNUMX%。儘管存在一些波動,但主要趨勢是成長放緩至低於趨勢水平。
二月的閱讀內容將包括一系列組件更新。正面因素包括股市強勁上漲(ASX200 上漲 5.2%,上月上漲 3.9%)和大宗商品價格(以澳元計算上漲 4.6%,上月上漲 3.9%);住房審批略有回升。主要負面因素是情緒,西太平洋銀行-密西根州消費者預期指數下降-6.1%,西太平洋銀行-密西根州失業預期指數惡化8.9%。餘額可能會再次出現軟讀。
澳洲 000 月勞動力調查 – 就業 'XNUMX
- 21 月 31.9 日,最後:5k,WBC f/c:–XNUMXk
- 市場 f/c:15k,範圍:-5k 至 30k
39.1 月總就業人數大幅增加 15 人,遠高於市場中位數 31.9 人。今年伊始,就業成長趨勢穩健,三個月平均成長 271 人。雖然今年才剛過去一個月,但截至 2.2 月的一年中,就業人數已增加 2.9 萬人(年增長率為 XNUMX%),六個月的年增長率非常穩定,為 XNUMX%。
然而,有一個重要的警告——一月是澳洲的假期高峰月,因為聖誕節、新年和學校暑假都在一起。此時澳洲幾乎沒有什麼生意可做。
領先指標正在疲軟,但它們並不表示就業崩潰(現階段)。我們認為,就業成長將在 2019 年上半年陷入停滯,但我們對 5 月的 –XNUMXk 預測更多的是月度波動,而不是新趨勢的開始。
澳洲 2 月勞動調查 – 失業率
- 21 月 5.0 日,最新:5.1%,WBC f/c:XNUMX%
- 市場 f/c:5.0%,範圍:4.9% 至 5.1%
儘管就業強勁成長,但5.0 月失業率持平於5.0%(市場中位數為0.1%),因為參與率上升65.7 個百分點至65.72%(小數點後兩位為45.7%),推動了失業率的成長。
另外值得注意的是,2018 年第一季至第四季的就業不足率下降了 –0.2 個百分點。 1 月就業不足率進一步改善至4%(從8.2%),為8.3 年2015 月以來就業不足率的最低水準。 ,但儘管如此,這是衡量 2018 年勞動力市場強勁程度的另一個指標。
將參與率維持在 65.7% 不變,我們預測就業人數將減少 5 萬人,失業率將升至 5.1%。
新西蘭第四季度 Westpac McDermott Miller 消費者信心
- 19 月 109.1 日,最後:XNUMX
2018 月消費者信心回升,擺脫了年中的低迷狀態。 XNUMX 年底燃油價格下跌以及該國部分地區房地產市場走強的跡象支撐了這一趨勢。 XNUMX 月份信心的增長遍及各個地區、年齡層和收入群體。
自上次調查以來,我們看到利率面臨下行壓力,抵押貸款限制有所放鬆。繼二月稅務工作小組發布最終報告後,人們也更加關注稅收政策,包括可能引入資本利得稅。
紐西蘭第四季經常帳佔 GDP 的百分比
- 20 月 3.6 日,最新:-3.9%,WBC f/c:-3.9%,Mkt f/c:-XNUMX%
我們預計年度赤字將進一步擴大,從佔 GDP 的 3.6% 擴大至 3.9%。這將與 2012 年 XNUMX 月季度的赤字相匹配,該季度的赤字是全球金融危機以來最大的。
赤字擴大是由貨物貿易平衡所推動的。 2018 年,由於乳製品出口價格下降和石油進口價格上漲(儘管這兩項價格在今年年初都出現了改善),貿易條件有所下降。此外,相對於國內需求,進口量仍然出乎意料地高。
相較之下,投資收入赤字變化不大,海外企業利潤和海外債務利息成本與去年基本持平。
新西蘭第三季度國內生產總值
- 21 月 0.3 日,最新:0.3%,WBC f/c:0.6%,Mkt f/c:XNUMX%
我們預計 0.3 月季度的 GDP 將僅成長 0.8%,而 XNUMX 月季度的成長同樣疲軟。我們的預測位於市場預測範圍的底部,遠低於紐西蘭聯邦儲備銀行 XNUMX% 的預測。
去年下半年似乎確實出現了一些真正的動力損失。然而,在去年第四季度,天然氣和電力供應的一些暫時中斷加劇了這種情況。
消費者支出和建築業可能成為本季的亮點,與澳洲房地產主導的這些領域的放緩形成鮮明對比。
英國英格蘭銀行銀行利率
- 21 月 0.75 日,最新:0.75%,WBC f/c:0.75%,Mkt f/c:XNUMX%
2月份,英國央行維持央行利率不變,並維持非常溫和的緊縮傾向。然而,假設的緊縮政策取決於英國退出歐盟後的經濟狀況,英國央行指出,英國脫歐相關的不確定性已經加劇。
自英國央行上次更新以來,經濟活動仍處於中等水平。重要的是,英國脫歐談判並沒有真正進展。議會打算尋求延長談判期,但對企業而言,這意味著經濟不確定性的持續,這對投資計畫造成了重大拖累。在此背景下,本月銀行利率不可能發生變化,英國央行將強調其預測的條件性。
美國 3 月 FOMC 會議
- 19 月 20 日至 2.375 日,最後:2.375%,WBC f/c:XNUMX%
聯邦公開市場委員會三月份的會議不僅將提供對前景的最新定性評估,還將提供自今年初委員會集體轉向鴿派以來首套修訂的定量經濟預測。
由於此後數據的基調明顯參差不齊,成長和通膨預測面臨壓力。儘管如此,向下修正的規模不太可能很大。與歐洲不同,2019 年成長達到或高於趨勢水準仍然是美國最合適的核心預期。
市場對聯邦公開市場委員會會後溝通的主要關注點將是“點”,即委員會對預測期內聯邦基金利率的估計。預計會出現向下修正。但鑑於勞動市場的強勁,升息的可能性仍然存在。我們繼續預測 2019 年 XNUMX 月將再次升息。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


