
在聯準會的經濟預測比預期更加鴿派以及歐元區製造業數據極為糟糕之後,世界主要經濟體似乎正處於衰退的邊緣。 德國10年期公債殖利率自2016年起首次轉為負值,本週一度高達0.12。 美國3個月期及10年期公債殖利率曲線現已倒掛,10年期公債殖利率直線下跌。 儘管市場反應可能被誇大,但目前情緒無疑非常脆弱。
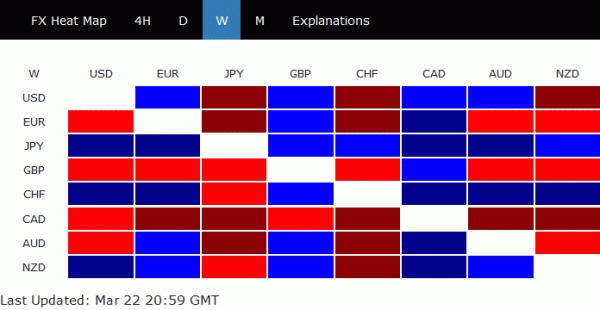
在貨幣市場上,日圓和瑞士法郎因全球殖利率下降和避險情緒而收盤最為強勁。 這並不奇怪。 另一方面,加幣表現最弱,部分原因是WTI原油未能維持在60上方並回落。 但更重要的是,有人認為加拿大經濟正面臨比預期更嚴重的經濟放緩。 如果美國陷入衰退,加拿大隻會更糟。 英鎊排名第二,歐元排名第三。 儘管聯準會非常鴿派,但美元本週收盤漲跌不一。
讓我們先回顧一下上週的一些重要事件。
聯準會取消 2019 年升息計劃,下調經濟成長和就業前景
正如普遍預期,美聯儲將聯邦基金利率維持在 2.25-2.50% 不變。 該聲明並不令人意外,委員會將對未來的利率調整保持“耐心”。 美聯儲今年XNUMX月還決定終止資產負債表縮減計劃。
衝擊來自全面、極度鴿派的經濟預測。 根據中位數預測,今年不會再升息。 事實上,在預測範圍內,到 2.6 年底,最多會升息一次至 2021%,這將低於 2.8% 的長期利率。 2019年及2020年GDP預測下調。 2019年、2020年、2021年失業率均上調。 核心個人消費支出通膨預測維持不變。 總體而言,這些預測顯示聯準會對成長前景相當擔憂。
中美高層貿易談判將恢復,但關稅可能會持續很長時間
談到成長前景,一個主要風險是長期的貿易緊張局勢和關稅。 美國貿易代表羅伯特·萊特希澤和財政部長史蒂文·姆努欽將於28月29日至XNUMX日訪華,恢復高層貿易談判。 中國副總理預計四月初訪問華盛頓。 先前有報告指出,中國正在抵制美國在智慧財產權保護等重大議題上的要求。 這些報告雖然未經證實,但仍符合事實,即在智慧財產權竊盜、強制技術轉移、對國企補貼、協議執行等核心問題上基本上沒有資訊外洩。
另一方面,川普公開表示,即使達成協議,他也考慮在「相當長一段時間內」保留對中國產品的關稅。 川普明白了他的觀點,即中國「靠某些協議生存存在著許多問題」。 此外,保留關稅可能會迫使中國兌現已達成的協議。 但如果美國不停止懲罰性關稅,中國肯定不會同意在糾正不公平貿易行為的同時取消報復性關稅。 美國不會擁有這一切。 也就是說,即使最終達成協議並且中國將加快改革,雙方的關稅仍將維持更長時間。
正如我們之前指出的,關稅是貿易戰的“大砲”,現在每天都在轟炸兩國經濟。 不管你信不信,包括德國和日本在內的世界其他經濟體正處於衰退邊緣,也受到全球貿易成長放緩的拖累。 美中相互徵收關稅也正在傷害世界,並將在很長一段時間內繼續傷害世界,即使最終達成協議,正如川普所表示的那樣。
歐元區尤其是德國經濟衰退風險加劇
貿易對歐元區製造業的影響相當明顯。 歐元區47.6月製造業PMI降至71,創0.6個月新低。 受到服務業彈性的抵消,綜合採購經理人指數僅下降 51.3 至 0.2。 Markit 指出,數據顯示第一季僅成長 1%。 更令人擔憂的是,前瞻性指標顯示第二季的成長可能更加疲軟。 服務業的逆轉可能會拖累歐元區陷入收縮。
看看蒸汽機,法國的製造業和服務業都已經在萎縮。 德國製造業PMI甚至跌至44.7,創79個月新低。 德國服務業表現強勁,但即便如此,綜合 PMI 仍跌至 51.5。 值得注意的是,德國第四季成長率為 0%,勉強避免了經濟衰退。 但此後風險並沒有消失。 糟糕的 PMI 數據導致德國 4 年期公債殖利率自 10 年以來首次出現負值。
英國脫歐懸崖邊緣延後兩週
英國脫歐的消息相對積極。 在布魯塞爾舉行的歐洲理事會會議上,歐盟批准了英國脫歐的短期延期。 如果英國下議院沒有批准脫歐協議。 延期將持續到12月22日,屆時英國必須表明前進的方向。 如果脫歐協議獲得批准,延期將持續到50月XNUMX日。但懸崖邊緣只是被推遲了。 英國仍需在達成協議、不達成協議、長期延期或撤銷第XNUMX條之間做出決定。
上述討論的事態發展都對上週的金融市場產生了影響。 集體影響相當負面。
自 2007 年以來首次觸發最準確的美國經濟衰退指標。
最重要的發展之一是,在長期殖利率急劇下降之後,3個月至10年期殖利率曲線現已倒掛。 這是自 2007 年以來首次出現這種情況。殖利率曲線的這一部分被視為對經濟衰退具有很強的預測能力。 事實上,舊金山聯邦儲備銀行已經發表了一封經濟信件“有關未來衰退的收益率曲線信息”,詳細介紹了有關該主題的一些研究。
更重要的是,10年期公債殖利率的技術發展顯示最壞的情況尚未到來。 TNX 上週大幅下跌,收在 2.455。 長期通道支撐位和38.2至1.336的3.248%回檔位都被果斷拿掉。 TNX 先前也曾跌破 55 週均線,加劇了其看跌情緒。 在相對看漲的情況下,從 3.248 的下跌只是修正了從 1.336 開始的上漲趨勢。 但即便如此,目前仍有可能進一步下跌至 61.8% 回檔位 2.066,該位置接近 2.034 支撐位和 2.0 心理水準。
期貨定價聯準會50年降息的可能性超過2019%
由於聯準會的鴿派預測和美國經濟衰退風險上升,交易員大幅提高了對聯準會年底降息的押注。 聯邦基金期貨現在暗示,到 57.9 月會議之前,利率將下調 25 個基點(或更多)至 2.00-2.25%,可能性為 30%。 一週前約 11%,一個月前約 XNUMX%。
美元指數維持盤整,中期看漲
美元指數上週表現不算太差。 儘管跌至95.74,但很快回升,收在96.65。 整體前景不變。 97.71 的盤整格局可能會延續。 如果再次下跌,我們預期94.09(38.2至88.25的97.17%回檔位)的強勁支撐將遏制下行。 同時。 果斷突破97.71/87阻力區將確認從88.25恢復整體上漲。
倉位交易
上週,我們的澳元/美元空頭(以 0.7050 賣出)在 0.7120 止損,因為該貨幣對在 FOMC 會議後反彈至 0.7168。 我們將首先放開手腳,然後在第二季度推出另一個策略(如果有的話)。
歐元/瑞郎每週展望
歐元/瑞郎上周大幅下跌至 1.1212。 強勢突破1.1310支撐位證實自1.1181的反彈已完成至1.1444。 本週初步偏向仍偏向下,重新測試1.1173低點以及1.1154/98關鍵支撐區。 我們將從那裡尋找強有力的支撐來帶來反彈。 但果斷突破將帶來更大的看跌影響。 上檔方面,1.1298上方的次要阻力位將把偏向轉回上行反彈。
從更大的角度來看,隨著上週的大幅下跌,從 1.1173 開始的價格走勢現在看起來更像是 1.1444 完成的盤整。 看跌情緒也反映在 55 週 EMA 的多重拒絕。 近期焦點回到1.1154/98支撐區(2016年高點和61.8至1.0629的1.2004%回檔位1.1154)。 果斷突破該位置將確認自1.2004年以來的整體下跌趨勢的恢復和長期看跌逆轉。 下一個目標將是1.0629支撐位。
從長期來看,目前的發展表明,在拒絕 1.2004 關鍵阻力位後,長期上升趨勢已在 1.2 結束。 持續突破 1.1198 支撐位將證實此看跌情況,目標為 1.0629 或更低。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


