
美國亮點
- 本周中美貿易談判的進展幫助支撐了風險偏好,股價和收益率上漲。
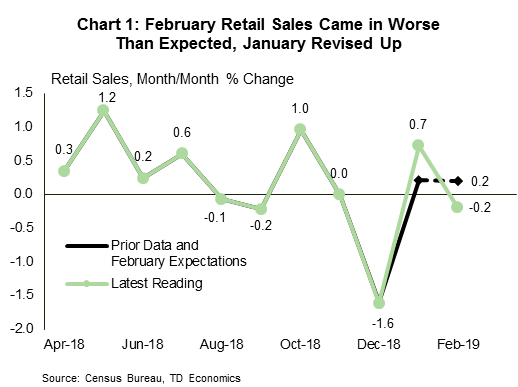
- 0.2 月份零售額環比下降 196%,但升級至 XNUMX 月份使其更容易接受。 另一方面,XNUMX 月份就業市場反彈(+XNUMXk),證實 XNUMX 月份的疲軟只是一個減速帶。
- 預計 150 年剩餘時間內,就業增長速度將放緩至平均每月 2019 萬個左右——比去年慢,但仍然不錯,足以維持失業率的下行壓力。
加拿大亮點
- 本週加拿大金融市場面臨著風險,對全球增長和貿易的樂觀情緒提振了股市,並導致固定收益產品遭到拋售。
- 繼前兩個月大幅增長之後,加拿大就業市場在 7.2 月份終於回歸正常,小幅減少了 5.8 個工作崗位。 失業率維持在XNUMX%不變
- 加拿大央行行長斯蒂芬·波洛茲本週在伊卡盧伊特發表講話,指出加拿大商品出口面臨的結構性挑戰,但也讚揚了服務業的增長。 在演講後的評論中,他指出,最近收益率曲線的倒掛是“無辜的”倒掛,在他看來,這並不表明經濟衰退迫在眉睫。
本周中美貿易談判的進展幫助支撐了金融市場的風險偏好。 標準普爾 500 指數等美國主要股指本週上漲 2%,表現強勁。 隨著資金流入股票,美國國債遭到拋售,從而推高了債券收益率,尤其是期限較長的債券。 這有助於將長期和短期收益率之間的利差保持在正值範圍內,緩解了上週對收益率曲線倒掛帶來的任何衰退信號的擔憂。
經濟數據雖然並不完全積極,但總體上是有利的。 0.2 月份零售銷售低於市場預期,環比下降 19%,而不是相應上升。 頭條新聞中標牌上的缺失似乎是一個殘酷的愚人節玩笑。 但是,對 1 月份的大幅向上修正緩解了 1 季度支出的下行趨勢(圖 17.5)。 證明更具建設性的是,1 月份汽車銷量在連續兩個月下降後強勁反彈至 XNUMX 萬輛。 但即使 XNUMX 月份表現不錯,第一季度消費增速也不太可能超過年化 XNUMX%。 考慮到“剩餘季節性”和政府關門的拖累,這種疲軟的表現確實不足為奇。
較低的利率和穩定的美聯儲,加上強勁的勞動力市場,應該會在未來幾個月繼續支撐支出。 在就業方面,非農就業報告並未令人失望,2月份就業增長捲土重來(圖196)。 上個月經濟新增就業崗位 3.8 萬,失業率保持在 14% 的低位。 此外,前兩個月的數據合計修正了0.2k。 其他細節則不太樂觀,例如參與率下降 63 個百分點至 XNUMX%,工資增長略有放緩。
150 月份就業數據證實 2019 月份疲軟的就業數據只是一個減速帶。 儘管如此,我們仍然預計,在2 年剩餘時間內,勞動力市場趨緊將導致平均每月就業增長速度低於XNUMX 萬個。這比去年慢,但仍然不錯— — 這一主題與更廣泛的經濟敘事相一致今年GDP增速放緩至略高於XNUMX%。
製造業和服務業近期的表現支持了這一觀點。 ISM 指數從去年的高點來看已有所放緩,但仍處於擴張區間。 3.6月份,兩個指數出現分化,非製造業指數低於預期(-56.1點至1.1),而製造業指數則意外上漲(+55.3點至XNUMX)。 儘管如此,兩者都表明經濟正在以健康的速度擴張。
考慮到其他地區經濟活動的低迷,美國製造業的彈性非常顯著。 儘管中國和一些區域合作夥伴的製造業在 1.3 月份有所改善,但歐元區的製造業仍處於收縮狀態。 舊大陸正在經歷一段艱難時期,由於今年的經濟增長預計將僅為 XNUMX%,因此它仍然是全球經濟前景下行風險的一個來源(見此處)。
這是加拿大金融市場面臨風險的一周,因為對全球增長和中美貿易協議前景的樂觀情緒提振了股票價格並帶動了債券收益率。 經濟數據相對較少,但期待已久的勞動力調查卻轟動一時,顯示就業增長在經歷了幾個月的逆重力增長後恢復正常。
事實上,看似平靜的加拿大就業市場在 7.2 月份出現了波動,減少了 11.3 個工作崗位。 就業崗位減少的同時,勞動力人口也同樣小幅外流(-5.8),導致失業率維持在 XNUMX% 不變。
縱觀全國,失業主要集中在加拿大中部,魁北克省和安大略省在前兩個月強勁增長後都出現了失業。 在安大略省,損失足以使失業率上升兩個百分點至 5.9%,而在魁北克省,隨著人們離開勞動力市場,失業率下降一個百分點至 5.2%。
雖然可能令人失望,但數據逆轉的時機已經成熟。 前兩個月的就業增長似乎完全脫離了經濟活動放緩的更廣泛的敘述。 即使 38.5 月份失業,三個月平均就業人數仍為 2.5 人(或年化 10%)。 鑑於加拿大人口增長加速,目前判斷保持失業率穩定所需的就業增長門檻變得更加困難,但毫無疑問,近期趨勢已經高於該門檻。 每月 XNUMX 萬左右的就業增長仍然是對趨勢的良好估計,除非增長放緩至低於這一速度,否則我們沒有理由擔心勞動力市場的健康狀況。
忽略總體就業數據的另一個原因是,1 月份總工作時間出現相反的方向,增長了 XNUMX%,部分扭轉了三個月的疲軟狀態。 按照這個指標,今年年初勞動力市場的表現並不那麼令人印象深刻,但與經濟溫和增長的步伐更加一致。
加拿大央行行長波洛茲本週在伊誇尤特發表講話,為就業市場與經濟數據之間看似脫節提供了另一個原因,他指出,增長主要集中在難以衡量的服務業。 這可能不是最令人滿意的解釋,但它有其優點。 加拿大過去一年創造的就業崗位中有近 30% 屬於專業、科學和技術服務業——薪酬相對較高的服務業工作崗位。 這是一個積極的信號,表明加拿大在經歷了近期挑戰後正在適應新經濟。
儘管如此,只要全球前景仍然不確定,加拿大的貿易引擎正在熄火,家庭對利率變化高度敏感,保持我們正直和狹窄所需的政策立場可能會保持寬鬆,隔夜利率也可能保持不變定為1.75% 。
美國消費者價格指數 - 三月
- 發行日期:四月10,2019
- 之前:0.2% m/m,1.5% y/y; 核心 0.1% m/m
- TD預測:環比增長0.4%,同比增長1.9%; 核心 0.2% m/m
- 共識:0.3% m/m,1.8% y/y; 核心 0.2% m/m
我們預計總體 CPI 將從 1.9% 升至 1.5%,反映出經季節性調整後環比強勁增長 0.4%。 主要驅動因素是汽油價格大幅上漲(環比上漲 7.7%)。 在核心指數中,我們預計環比上漲 0.2%,但偏弱。 繼上個月環比大幅上漲 0.33% 之後,本月 OER 可能會放緩。 這應該會被除庇護所之外的核心服務的反彈所部分抵消,從而使核心服務整體穩定增長 0.2%。 核心商品價格在 XNUMX 月份大幅下跌後應該會正常化,但由於進口商品價格疲軟,我們對強勁反彈的預期猶豫不決。 與上調關稅相關的影響現在也可能已經消退。
1.8 月份 CPI 和我們對 2.0 月份的預測表明,核心 PCE 通脹的下行軌跡將持續到 1.8 月份。 回想一下,1.7 月份核心 PCE 同比增長率令人失望,為 1.7%,低於 XNUMX 月份上調的 XNUMX%。 我們預計 XNUMX 月份核心 PCE 將保持在同比 XNUMX%(但未經四捨五入的基礎上下降),並在 XNUMX 月份進一步下滑至 XNUMX%。 不能排除到 XNUMX 月份下滑至 XNUMX% 的可能性。
加拿大新屋開工 – 三月
- 發行日期:四月8,2019
- 上一篇:173k
- TD預測:190k
- 共識:194k
預計 190 月份新屋開工量將保持在 173 萬套的低位,較上個月 30 萬套的危機後低點略有回升。 儘管許可證發放持續強勁,表明 60 月份將出現一定程度的複蘇,但 2019 月份多戶住宅開工量按年率計算下降了 XNUMX 萬套; 之前類似幅度的下跌在接下來的一個月裡出現了 XNUMX% 的修正。 然而,就業數據顯示,XNUMX 年初的建築工時急劇下降,單戶許可證發放量繼續呈下降趨勢,這表明未來將進一步疲軟。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


