
- 利率:就業數據公佈前債券市場交易低迷
昨天債券在強勢開盤水準附近波動。儘管美國數據令人失望,但市場拒絕在美國假期(今天)和就業數據(明天)之前進行方向性定位。我們預計今天的交易量會很低,因為生態日曆的指導很少。 - 貨幣:川普再次指責歐盟和中國操縱貨幣
歐元兌美元穩定在1.13區域。經濟數據並未帶來足夠強烈的指引以引發方向性措施。川普總統針對歐盟和中國操縱貨幣的推文僅產生了有限且暫時的影響。由於美國市場休市,今天的交易將由訂單驅動且交易情況清淡。歐元/英鎊仍維持在 0.90 關口附近
日出標題
- 昨天華爾街迎來三重大獎,標準普爾 (+0.77%)、道瓊工業指數 (+0.67%) 和納斯達克 (+0.75%) 均在假期縮短的交易時段中創下歷史新高。亞洲股市漲跌互現。日本(+0.6%)表現優異。
- 川普總統再次表示,中國和歐盟正在操縱本國貨幣與美國競爭。他補充說,美國應該採取措施來應對他之前所說的競爭劣勢。
- 由於銀行間拆借利率達到2008年以來的最高水平,使得港幣相對於美元更具吸引力,過去幾天港幣匯率升至兩年來的最高水平。
- 自從上週六川普與習近平會面以來,美國和中國代表一直在進行電話會談,以重啟貿易談判。他們表示,談判將於下週繼續進行,但沒有透露具體會談的具體時間。
- 波蘭央行昨天維持利率穩定在1.50%。格拉賓斯基行長表示,利率將維持穩定至 2021 年底。下一步可能是上調,也可能是下調。央行預計明年CPI將上漲,2021年將下降。
- 澳洲參議院即將批准一項 110 億美元的減稅計劃,此前議會下院已於週二表示支持該計劃。澳洲央行先前表示,需要採取財政刺激措施來增加支出,從而重振經濟。
- 今天的事件日程不會為市場帶來任何啟發。美國休市(4 月 XNUMX 日),歐元區零售銷售(過時)即將結束。歐洲央行首席經濟學家萊恩預計將發表演說。西班牙和法國進入債券市場
貨幣:特朗普再次指責歐盟和中國的貨幣操縱
注意:我們的程序員開發了一個 有利可圖的外匯顧問 風險低,利潤穩定!
就業數據公佈前債券市場幾乎沒有任何走勢
昨日,全球核心債券開盤走強,此前川普提名了兩位聯準會官員,預計他們將支持降低利率,而即將出任歐洲央行行長的拉加德可能至少會延續德拉吉非常寬鬆的貨幣政策。歐元區資料(服務業PMI)大幅優於預期,但美國資料(ADP、非製造業ISM)未達預期。然而,對市場的影響卻出奇地有限。在 4 月 0.2 日假期前,投資者選擇不針對特定方向進行佈局,而是等待週五公佈的 2 月份非農就業數據。債券市場反而在開盤價附近波動。美國殖利率曲線多頭趨於平緩,每日殖利率變動範圍從 -2.4 個基點(10 年期)到 -0.5 個基點(2 年期)。德國公債利率變動為 +1.8 個基點(10 年期)至 -10 個基點(0.40 年期)。 11年期收益率測試了-24%的存款利率。希臘利差(-200個基點)大幅收窄。由於歐盟委員會決定放棄過度債務程序後 BTP 獲得了額外支持,義大利利差 (-2018 個基點!) 自 XNUMX 年 XNUMX 月以來首次跌破 XNUMX 個基點。
華爾街昨日上演了破紀錄的演出。三大指數(道瓊指數、標準普爾 500 指數、那斯達克指數)均收在歷史高點。但亞洲股市未能因美國的樂觀情緒而受到鼓舞。今早股市漲跌互現。在交易量有限的相當平淡的交易時段中,市場正在尋求指引。美國債券市場關閉。德國外債開盤價與昨天收盤價一致。
今天的經濟日曆幾乎沒有什麼可以激發交易的訊息。因 4 月 XNUMX 日假期,美國金融市場休市。歐元區零售額數據已經過時(XNUMX月),我們懷疑其是否會產生任何影響。歐洲央行首席經濟學家萊恩的演講或許值得關注。然而,交易可能會陷入窄幅區間和低交易量狀態。我們預計(歐洲)債券將全天維持在近期高點附近。
長期觀點:歐洲央行的重任再次落在潛在的寬鬆措施上,包括修改資產購買政策或降息。德國10年期公債殖利率徘徊在歷史低點附近,接近歐洲央行存款利率。目前還沒有任何跡象表明可以擺脫這些低點,更不用說負面區域了。聯準會10月降息預期已打折扣,為降息打開大門。美國2.01年期公債殖利率跌破2016%的支撐位,徘徊在XNUMX年水準附近。若週收盤價低於該水準(週五公佈非農就業數據後),將增強持續突破的理由,並為進一步走低鋪路。
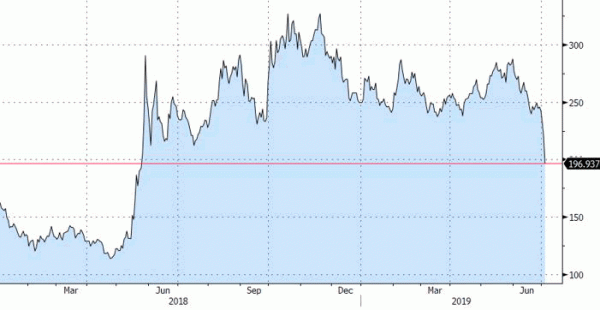
義大利/德國利差自 200 年 2018 月以來首次跌破 XNUMX 個基點。
Signal2forex評論




 Signal2forex.com - 最佳外匯機器人和信號


