
By 烏拉季米爾·列烏昌庫Signal2Forex創辦人 · 2026年11月7日,也就是CFTC發佈公告的第二天
外匯市場中的情緒分析是什麼?通常的答案是經紀商頁面上的一句話——多頭帳戶的百分比、空頭帳戶的百分比,以及一條建議與規模較大的一方進行反向交易的規則。我想這也可以算是一種答案吧。
但對我來說,外匯交易員可以使用的情緒分析是一個更廣泛的概念——在每次交易之前養成這樣的習慣:誰已經進入這個市場,投入了多少,以及誰將被迫首先離開。
外匯交易中的情緒分析並非單一指標,而是來自不同族群的持股數量集合,每個族群都有各自的資料來源和時效性。大多數網頁都忽略了這一點,因此我首先將我關注的三組人群整理到一個表格中。
| 來源 | 誰的錢 | 何時何地 |
|---|---|---|
| CFTC COT報告,非商業性 | 芝加哥商品交易所貨幣期貨的資金和大型投機者 | cftc.gov,週五美東時間15:30,截至週二的職位信息 |
| CFTC COT 報告,無需報告 | 低於申報限額的小型商家-同一市場的零售層 | 同樣的報告,同樣的延誤 |
| 經紀客戶情緒 | 單一經紀商的零售差價合約帳戶-IG客戶情緒是最知名的指標。 | 經紀商網站,全天更新 |
| 調查和新聞語氣 | 基金經理人和分析師,或由軟體評分的文本 | 每月調查,每日新聞推播 |
外匯情緒分析:三層分析
第一層──也是真正有資金支撐的一層──是美國商品期貨交易委員會(CFTC)發布的《交易者持股報告》。 CFTC是美國期貨監管機構。每週五美國東部時間下午15:30(冬季為格林尼治標準時間晚上20:30),報告會公佈截至上週二,三類交易者持有的歐元、日元、英鎊和其他貨幣期貨合約數量:商業套期保值者、非商業投機者和小型非報告帳戶。
非商業性因素指的是人們所說的機構層面的外匯交易員情緒。
2026年10月27日,美國商品期貨交易委員會(CFTC)也 宣布 到2026年底,這份報告的發布頻率將從每週一次增加到每週兩次。我專門寫了一頁關於此內容的文章。 閱讀COT報告所以,我在這裡堅持它告訴我的關於人群的資訊。
第二層數據來自經紀商提供的外匯客戶情緒。 IG 會公佈其客戶在每個貨幣對上的多頭和空頭部位佔比,其他一些經紀商也會公佈類似的數據。這才是最純粹的零售外匯情緒:成千上萬的小額帳戶,其中許多帳戶的槓桿高達 1:30 或 1:500,統計的是帳戶數量而非交易規模。
我在關於該資訊的頁面上詳細介紹了這一點。 IG 客戶情緒最重要的是要記住,交易 0.01 手的交易者和交易 10 手的交易者在那裡被視為同等重要。
第三層指標較為溫和-包括基金經理人的月調查、論壇上的交易員情緒投票、軟體對新聞基調的評分。一些外匯情緒分析工具將其吹捧為最佳外匯情緒指標。對我而言,它只是背景資訊。每月一次的調查,以及新聞標題的評分,告訴我的是作者的感受,而不是實際的交易情況。我會閱讀這些內容,但不會據此進行交易。
歐元六週數據
以下是如何在外匯交易中使用情緒分析方法分析真實貨幣對,並附上本週數據。根據美國商品期貨交易委員會(CFTC)11月6日發布的報告,截至2026年11月3日星期二,該基金持有229,383份歐元多頭合約和387,174份空頭合約。淨空頭部位為157,791份合約。
一份合約價值 125,000 歐元,因此淨空頭寸約為 19.7 億歐元——對於一個集團來說,這筆金額巨大,約佔同一市場 876,122 份未平倉合約的 18%。
六週前,即9月22日,同一組空頭部位為52,334份合約。淨空頭部位增加了兩倍。
那麼價格走勢如何呢?歐洲央行美元參考匯率在9月22日為1.1463,11月3日為1.1179,下跌了284個基點。以標準手數計算,這相當於2,840美元的波動;以0.01美分帳戶手數計算,則相當於28.40美元。除了其中一周外,大批投機者每週都在增持空頭頭寸,而歐元則持續下跌。
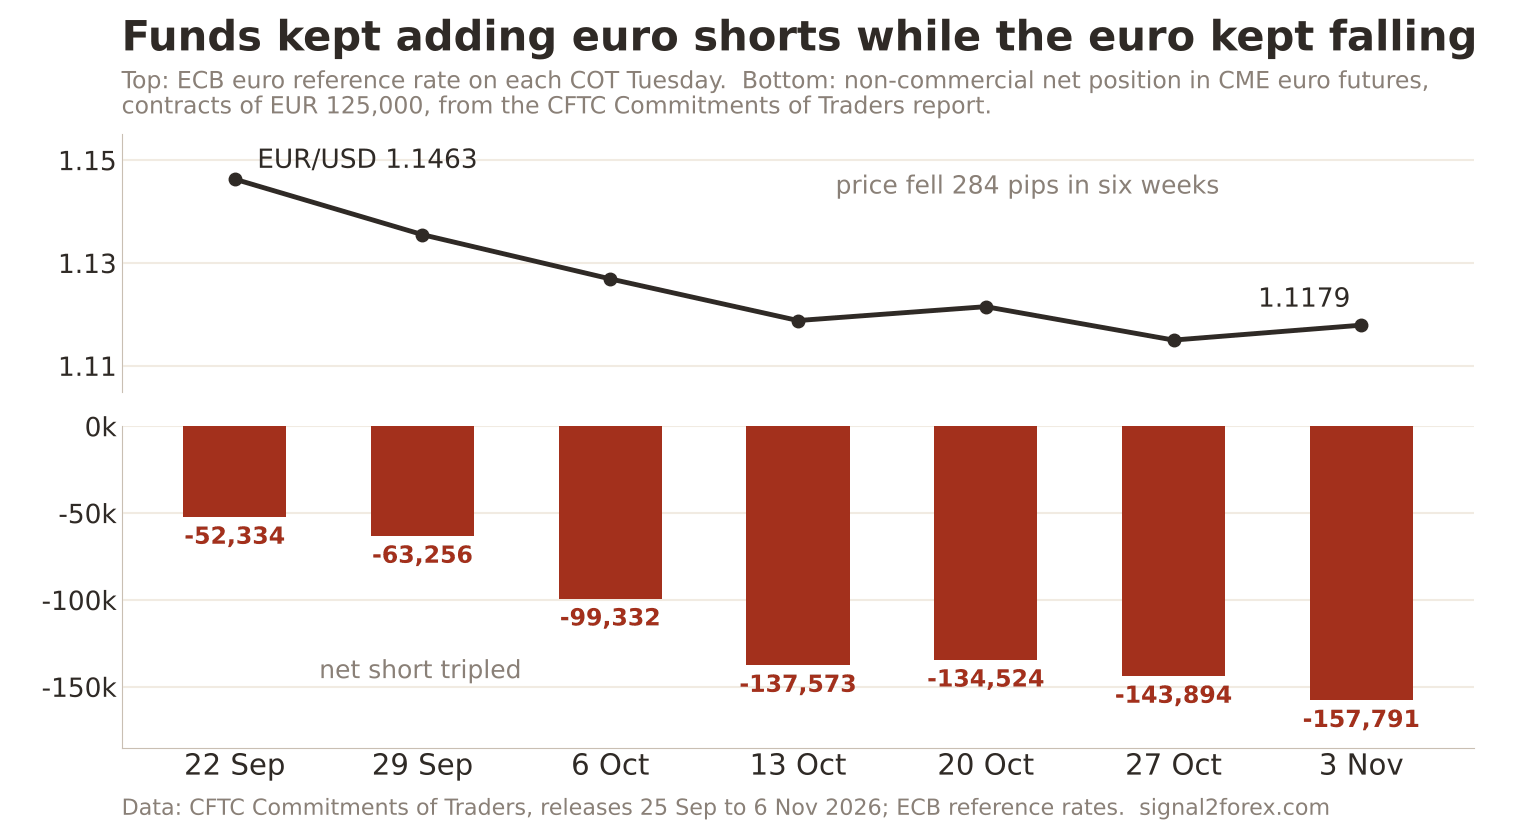
每當有人說極端讀數意味著反轉時,我都會拿出這個例子來反駁。 10月13日,讀數就已經非常極端了──空頭未平倉合約佔比高達41%。三週後,這一比例上升到44%,歐元匯率進一步下跌。我不知道這波行情何時結束。
市場終將反轉,屆時387,000萬份空頭合約的擠壓將會非常劇烈。但市場情緒數據並未告訴我反轉的具體日期。
零售資金
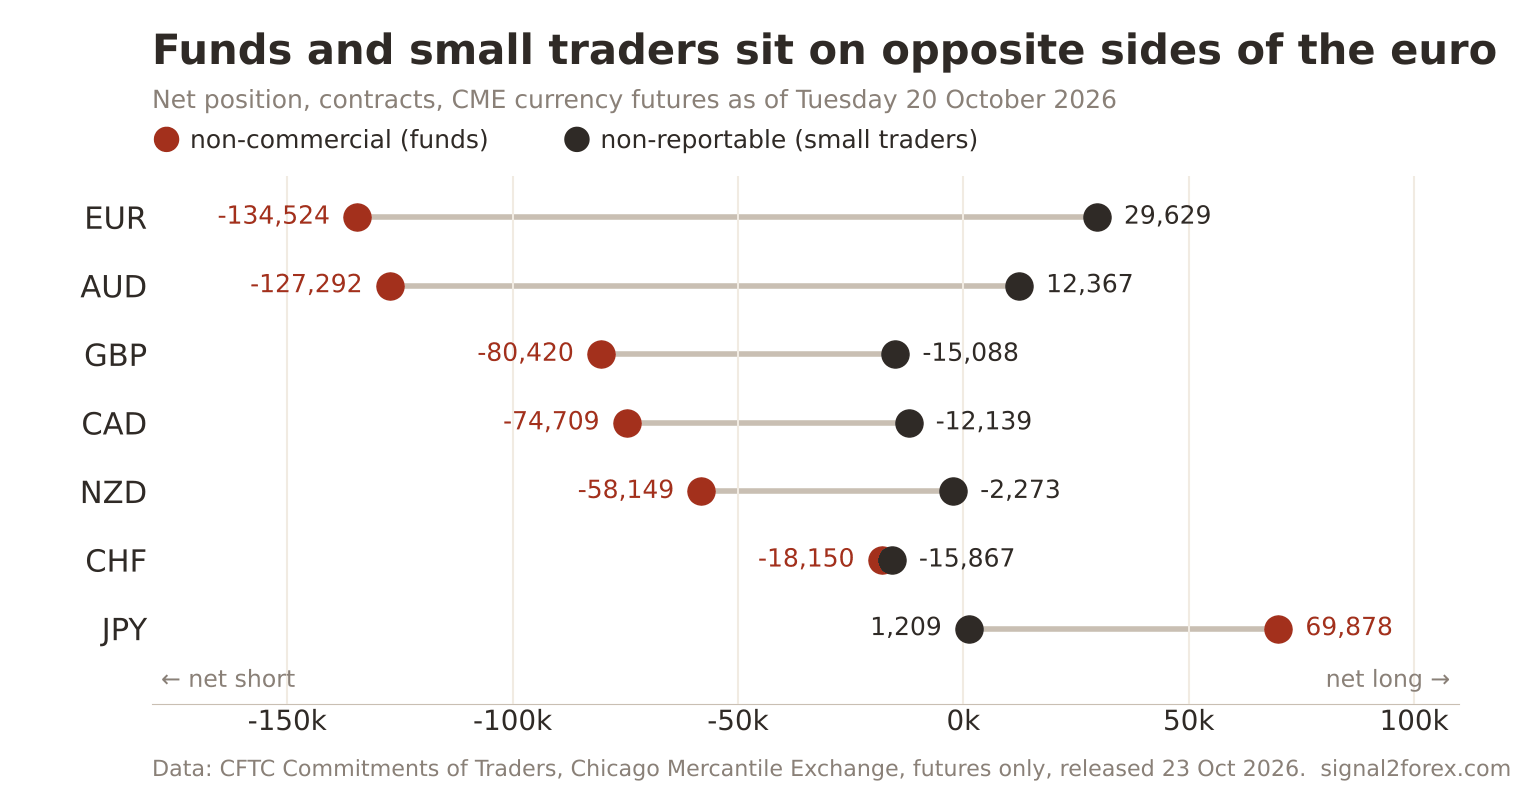
現在來看看報告中人們常說的零售部分。在10月20日公佈的數據中,小型非報告帳戶持有85,764份歐元多頭合約和56,135份空頭合約-淨多頭部位為29,629份。同一天,這些基金的淨空部位為134,524份。兩組資金,一份合約,方向相反。
澳元也呈現同樣的分割趨勢:基金做空127,292,小交易者做多12,367。日圓的情況則相反-基金做多69,878,小交易者持股幾乎持平於1,209。
為什麼這點小事這麼重要?國際清算銀行(BIS)也算。 $ 9.6萬億 2025年4月每日外匯交易量。零售帳戶的交易量在這個數字中只佔很小一部分——他們無法透過買入歐元/美元來影響匯率。
他們可以做的就是把停損位設在那些顯而易見的位置。當很多小帳戶做多,停損位設在下方30到50個點時,市場就會出現大量賣單等待成交。大玩家都清楚這些賣單在哪裡。
正是因為如此,而不是因為大眾的看法是錯誤的,才值得在投資前關注客戶情緒。
單憑零售情緒外匯資料有用嗎?對我來說,沒用。 10月20日的數據就說明了這一點。散戶做多歐元,按照通常的逆向交易原則,應該賣出,歐元也確實下跌了——但基金的空頭部位已經是散戶規模的四倍多。散戶情緒本身不是訊號,而是燃料。
我如何處理這些數字
我們中的機器人 外匯 V 投資組合 不要看情緒分析。它們基於H1圖表上的價格進行交易,並設定了價差和時間過濾器,這是有意為之——每週更新一次、滯後三天的數據,無法驅動那些只能存活幾個小時的入場。我會在周六早上手動查看COT指標,旁邊還會附上本週機器人的交易日誌。
我關注的並非價格水準。首先,我要看的是資金淨部位本週的走向是否發生了變化,還是只是成長了?其次,我要看未平倉合約是否也隨之增加(這意味著新資金流入),還是減少(這意味著舊資金流出)。這兩個問題只需十分鐘就能解答,它們可以告訴我,這只貨幣對是處於擁擠趨勢還是稀疏趨勢。
還有一點來自交易日誌。當某個貨幣對像現在歐元這樣交易擁擠時,該貨幣對的交易機器人會在紐約收盤時發現更大的價差,並且在出場時出現更大的滑點。我沒有證據表明這兩者之間存在關聯。我只是注意到它們出現的頻率足夠高,所以我會在每週五的COT交易日密切關注價差日誌。
那麼,訊號是什麼呢?對我而言,訊號是同一份報告的兩個層面之間的背離。如果基金開始平倉做空,而散戶仍在做多,那麼支撐散戶預期會持續上漲的行情的燃料正在減少。這時,我會在接下來的幾週內減少該貨幣對的部位。這是一個緩慢的訊號,以週為單位衡量,適合短線交易或持倉週期,而不是短線交易。
方法出錯的地方
那麼,外匯情緒分析的優點是什麼?它的限制又在哪裡?首先要指出三點限制,任何關於外匯情緒指標的文章如果忽略這三點,我都不會相信。美國商品期貨交易委員會(CFTC)統計的是芝加哥期貨市場的交易量,而不是倫敦現貨市場的交易量(倫敦現貨市場的交易量最大),因此,CFTC的報告只展現了市場的一小部分,而非全貌。
經紀商情緒數據統計的是交易量,所以一個持有50手的帳戶和五十個只持有0.01手的帳戶看起來沒什麼差別。而且,每個情緒數據都只是一個快照:COT數據在周五發佈時就已經是三天前的數據了,到了周一,週二的情況可能就完全不同了。
還有一種我最常看到的錯誤。人們看到極端數據就當天進行反向交易。上面的歐元數據就說明了這一點——10月6日的極端數據在10月13日變得更加極端,11月3日又進一步加劇。擁擠的交易可能會持續很長時間。
如果你想在外匯交易中使用情緒分析,你需要等待人群開始離開,而不是等待人群到來。
並非所有人都認同這種觀點。我交流過的許多交易員都把經紀商情緒當作短期反向操作的指標,每天都在所有貨幣對上進行交易,有些人說這種方法在15分鐘圖表上有效。我無法驗證他們的結果。但我可以肯定的是,在我自己的交易日誌中,對於機器人交易的貨幣對,每週的持倉變化比任何單一價位都更能說明問題。
下一份報告將於 11 月 16 日星期一發布——星期五的檔期因退伍軍人節假期而取消——報告涵蓋截至 11 月 10 日星期二的職位。
我首先會關注兩個數字:基金的歐元空頭部位是否超過160,000萬,以及小額交易者是否仍持有淨多頭部位。如果前者成長而後者減少,則該趨勢還會持續幾週。如果前者減少,則擠壓行情已經開始。
本頁資料來源:CFTC 交易者承諾芝加哥商品交易所(僅限期貨),2026年9月25日至11月6日期間發布的期貨合約,以及美國商品期貨交易委員會(CFTC)的期貨合約。 新聞稿 9316-26 2026年10月27日;歐洲央行 歐元參考匯率;BIS 2025年三年期調查點差和滑點觀察數據來自我們網站上直播的即時帳號。 YouTube頻道.



 Signal2forex.com - 最佳外匯機器人和信號


