
儘管避險情緒仍然是基本主題,但今天全球金融市場的走勢有些複雜。 歐洲股市普遍走低,而美國股市則復蘇並進入盤整。 中國的評論表明,儘管美國推遲了部分新關稅,但報復仍在進行中。 德國10年期國債收益率再創新低至-0.681。 然而,在貨幣市場上,隨著盤整的擴大,日元和瑞士法郎是最弱的。 受國債收益率拖累,歐元排名第三。 在零售銷售的幫助下,英鎊今天表現最為強勁。 美元走勢喜憂參半,部分原因是總體積極的經濟數據推動了美元走勢。
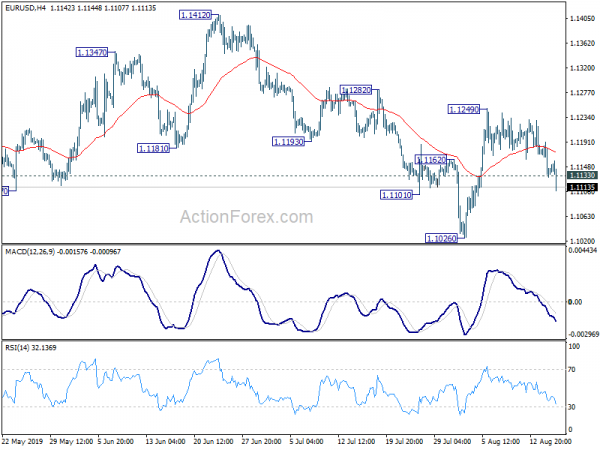
技術上,歐元/美元突破1.1133支撐位表明自1.1026的反彈已經完成。 將會出現更深的下跌,以重新測試這個低點。 突破後將從1.2555恢復較大的下跌趨勢。 歐元/英鎊突破0.9198也表明短期將見頂0.9324,進一步回調將回到0.8891/9051支撐區。 美元/瑞郎和美元/日元可能是本交易日剩餘時間的兩個焦點。 突破 0.9797 和 107.09 阻力位將表明該貨幣對短期見底並帶來更強勁的反彈。
目前,美國道指上漲 0.29%。 10年期國債收益率下跌-0.0025至1.578。 在歐洲,富時指數下跌-1.10%。 DAX 指數下跌-0.53%。 CAC 下跌-0.18%。 德國10年期國債收益率下跌-0.253至-0.674。 亞洲早些時候,日經指數下跌-1.21%。 香港恆指上漲0.76%。 中國上海證券交易所上漲0.25%。 新加坡海峽時報下跌-0.68%。 日本10年期日本國債收益率下降-0.0178至-0.237。
中國稱美國新關稅違反大阪協議
中國財政部警告說,新關稅違反了二十國集團領導人大阪峰會達成的共識。 並承諾中方將採取必要反制措施。
另外,外交部發言人華春瑩表示,“我們希望美方與中方相向而行,落實好兩國元首大阪會晤共識。” 中方希望在平等和相互尊重的基礎上,通過對話協商找到雙方都能接受的解決方案。
美國 0.7 月份零售額環比增長 1.0%,不包括汽車銷量環比增長 XNUMX%
美國 0.7 月份零售額環比增長 0.3%,遠高於預期的環比 1.0%。 汽車銷量環比強勁增長 0.4%,而預期為環比增長 0.2%。 工業生產環比下降-0.1%,而預期為環比下降77.5%。 產能利用率下降至77.8%,低於預期的XNUMX%。
截至 9 月 220 日當週,首次申請失業救濟人數增加 10 人,至 212 人,高於預期的 1 人。 初請失業金人數四周移動平均值增加 213.75 人,至 39 人。 截至 1.726 月 3 日當週,持續申請失業救濟人數增加 9.25 萬,至 1.697 萬。持續申請失業救濟人數四周移動平均值增加 XNUMX 萬,至 XNUMX 萬。
帝國大廈製造業指數從 4.8 升至 4.3,好於預期的 1.9。 從一些細節來看,就業指數和平均工作週指數均略低於零,表明勞動力市場狀況低迷。 投入價格漲幅略有放緩,而銷售價格漲幅幾乎沒有變化。
費城聯儲商業前景指數從 16.8 降至 21.8,但好於預期的 10.0。 該調查的總體指標仍然樂觀,儘管本月的走勢參差不齊:總體活動、發貨和就業指標較上個月有所下降,但新訂單指標有所上升。
英國零售額增長0.2%,非商店零售貢獻最大
英國 0.2 月份零售額(包括汽車和燃油)環比增長 3.3%,環比增長 0.2%,高於預期環比-2.5%,同比增長 0.2%。 扣除汽車和燃油在內的零售額環比增長 2.9%,同比增長 0.2%,高於預期的環比-2.3%,同比增長 XNUMX%。
從細節來看,無店零售是當月最大的積極貢獻者,消費金額和購買數量分別貢獻了0.6和0.7個百分點。 相比之下,非食品商店是 2019 年 0.6 月最大的負面影響因素,消費金額和購買數量均下降了 XNUMX 個百分點。
同時公佈的瑞士 1.0 月份 PPI 環比下降 -1.7%,同比下降 -0.2%,而預期環比下降 -1.7%,同比下降 -XNUMX%。
澳聯儲債券:技術爭端可能比關稅產生更大的影響
澳聯儲副總督Guy Debelle今天在一次演講中表示,美中關稅的直接影響“並不是那麼大”。 然而,更大的影響是爭議產生的不確定性。 不確定性採取“兩種形式”。 首先,關稅的“規模和發生率”存在不確定性。 其次,不確定如何解決“技術爭議”。
Debelle還警告稱,“技術爭議的影響將大於關稅的影響是合理的”並且,“技術爭端提出了涉及技術生產鏈的任何企業必須在東西方之間做出選擇的可能性。而不是出售給全球市場。“
此外,他表示,目前的貿易爭端將對“以規則為基礎的貿易體系”產生“巨大而持久的影響”。 並且,“中美爭端對此表示嚴重懷疑。 我們也可以看到美歐貿易問題以及韓國和日本之間的貿易問題。“此外,”貿易被用作選擇的討價還價工具,包括那些沒有太多工作要做的問題。與貿易。“
澳大利亞增加了41.1k就業崗位,但失業率維持在5.2%
7月份澳大利亞就業人數增長了41.1k,遠高於14.2k的預期。 全職工作增加了34.5k,而兼職工作增加了6.7k。 失業率穩定在5.2%,符合預期。 參與率上升0.1%至66.1%。
經季節性調整後,就業增幅最大的是昆士蘭州(上漲19.9),新南威爾士州(上漲13.0k)和維多利亞州(上漲3.6k)。 降幅最大的是西澳大利亞州(下降-4.2k)。 南澳大利亞州的失業率上升(0.9上升至6.9%)和西澳大利亞州(上升0.2上升至5.9%),塔斯馬尼亞州(新西蘭威爾士下降-0.8點至6.0%)下降(下降-0.2點至4.4%)和昆士蘭(下降-0.1點到6.4%),維多利亞沒有記錄變化。
好於預期的就業增長應該讓澳大利亞央行在9月保持觀望。 然而,失業率繼續停留在5.2%。 沒有任何跡象表明RBA的自然率為4.5%。 中央銀行仍需要更多寬鬆政策來推低失業率,以推高通脹目標。
同樣來自澳大利亞的消費者通脹預期在8月上升至3.5 $,高於3.2%。
展望未來
英國零售銷售是歐洲會議的主要焦點。 瑞士將發布PPI。 當天晚些時候,將公佈一長串美國經濟數據。 零售銷售將受到最多關注。 但帝國製造業,費城聯儲調查,工業生產和失業也可能是市場動向。 還將展示非農業生產率,NAHB住房指數和商業庫存。
歐元/美元中日展望
每日樞軸:(S1)1.1116; (P)1.1154; (R1)1.1176; 更多…
歐元/美元突破1.1133小支撐位表明,在未能維持在1.1026日均線上方之後,從1.1249的反彈已經在55完成。 盤中偏向向下轉向1.1026低點。 堅守該位置將延續自 1.2555 以來的下降趨勢。 如果再次上漲,我們預計 1.1282 處的強勁阻力將限制上行空間。
從更大的角度來看,當前的發展表明,自 1.2555(2018 年)以來的下降趨勢正在進行中並正在延續。 此前拒絕 55 週均線也維持看跌。 預計進一步下跌至78.6至1.0339的1.2555%回撤位1.0813。 果斷突破將目標1.0339(2017年低點)。 從好的方面來看,需要突破1.1412阻力位才能表明中期觸底。 否則,一旦反彈,前景將維持看跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 01:00 | AUD | 消費者通脹預期8月 | ||||
| 01:30 | AUD | 就業變化7月 | 41.1K | 14.2K | 0.5K | |
| 01:30 | AUD | 失業率7月 | ||||
| 04:30 | 日圓 | 工業生產M / M Jun F | -3.30% | -3.60% | -3.60% | |
| 06:30 | 瑞士法郎 | 生產者和進口價格M / M XNUMX月 | -0.10% | -0.20% | -0.50% | |
| 06:30 | 瑞士法郎 | 生產者和進口價格XNUMX月 | -1.70% | -1.70% | -1.40% | |
| 08:30 | GBP | 零售銷售公司汽車燃料M / M Jul | -0.20% | |||
| 08:30 | GBP | 零售銷售公司汽車燃料Y / Y Jul | ||||
| 08:30 | GBP | 零售銷售Ex汽車燃料M / M Jul | -0.20% | |||
| 08:30 | GBP | 零售銷售Ex汽車燃料Y / Y Jul | ||||
| 12:30 | CAD | ADP就業7月 | 73.7K | 30.4K | ||
| 12:30 | USD | 非農生產力Q2 P | ||||
| 12:30 | USD | 單位人工成本Q2 P | -1.60% | |||
| 12:30 | USD | 帝國製造8月 | 4.8 | 1.9 | 4.3 | |
| 12:30 | USD | 費城聯儲商業展望8月 | 16.8 | 10 | 21.8 | |
| 12:30 | USD | 零售銷售提前M / M Jul | ||||
| 12:30 | USD | 零售銷售Ex Auto M / M Jul | ||||
| 12:30 | USD | 首次申請失業救濟人數(AUG 10) | 220K | 212K | 209K | 211K |
| 13:15 | USD | 工業生產M / M Jul | -0.20% | |||
| 13:15 | USD | 容量利用7月 | ||||
| 14:00 | USD | NAHB房屋市場指數8月 | 66 | 66 | 65 | |
| 14:00 | USD | 商業庫存 | ||||
| 14:30 | USD | 天然氣儲存 | 55B |




 Signal2forex.com - 最佳外匯機器人和信號


