
中國在下個月的會議之前宣布對部分美國進口產品免除關稅,亞洲市場情緒普遍提振。 此外,雖然具有像徵意義,但投資者也對中國取消資本市場外國機構投資者配額的舉措表示歡迎。 日元和瑞士法郎面臨拋售壓力,而英鎊也保持疲軟。 另一方面,澳元引領其他商品貨幣走高。
技術上,美元/日元、歐元/日元和英鎊/日元今天再次拾起上行勢頭。 短期內進一步上漲仍然是有利的。 澳元/美元恢復近期反彈至0.6910支撐位,轉為阻力位。 美元/加元勢頭疲軟,也從1.3382恢復下跌,重新測試1.3016低點。 歐元/英鎊仍將是今天的焦點,因為它仍在努力突破 0.8891 關鍵支撐位。
在亞洲,日經指數收漲 0.96%。 香港恆生指數上漲1.69%。 中國上海證券交易所下跌-0.34%。 新加坡海峽時報上漲1.05%。 日本10年期日本國債收益率上漲0.0236至-0.201。 隔夜,道瓊斯指數上漲0.28%。 標準普爾 500 指數上漲 0.03%。 納斯達克指數下跌-0.04%> 10 年期國債收益率延續近期反彈,收漲 0.080 至 1.702。 這也是日元面臨的另一個壓力。
中國對美國15類進口商品免徵關稅
今天,中國宣布對一系列美國進口產品免除去年徵收的 25% 關稅。 豁免涵蓋從魚食品到殺蟲劑等16類產品,將於17年16月2020日至XNUMX日生效。各團隊之間的談判仍在繼續,為下個月在華盛頓舉行的高層會議做準備。
此外,中國昨天還宣布取消合格境外機構投資者(QFII)和人民幣合格境外機構投資者(RQFII)的投資額度限制,以推動金融改革和開放。
過半美國企業因貿易戰推遲或減少在華投資
上海美國商會警告稱,由於中美之間沒有簽署貿易協議的跡象,“2019年將是艱難的一年”,“2020年可能會更糟”。 報告稱,“收入增長預測已經降低,對未來的樂觀情緒已經減弱,許多公司正在重新調整原本計劃在中國的投資”。
美國商會在 2019 年中國商業報告中指出,調查結果“明顯好壞參半”。 特別是,2019 年的收入增長預期疲軟。 只有 50.5% 的公司預計收入將超過 2018 年的數字。 27.1% 的公司預計收入下降,明顯高於預計 6.1 年收入下降的 2018%。47.6% 的汽車公司預計收入下降。
五年樂觀情緒下降了五分之一,至 61.4%,而歷史比率為 80-90%,而對未來的悲觀情緒則上升了 14.0 個百分點。 最悲觀的行業包括非消費電子產品和化學品。
35.6%的受訪者認為中美貿易緊張局勢將持續1-3年,12.7%的受訪者預計這種緊張局勢將持續3-5年。 16.9%的人認為貿易緊張局勢將無限期持續。 53.4%的企業表示,中美貿易緊張局勢直接導致他們推遲或減少投資,只有4.5%的企業因此增加了投資。
納瓦羅敦促對與中國的貿易談判保持耐心
白宮經濟顧問彼得·納瓦羅敦促投資者對中美貿易談判保持耐心。 他強調,“如果我們想要取得好的結果,我們真的必須讓過程順其自然。” 而且,“與此同時,我們需要對中國談判保持耐心。”
納瓦羅還補充說,對中國征收關稅“效果很好”。 “人們需要明白這一點:對中國征收關稅是我們抵禦中國經濟侵略的最佳防禦措施,也是最好的保險政策——這很重要——這是中國將繼續真誠談判的最佳保險政策,”他說。
英國央行卡尼:新興市場水平的英鎊波動
英國央行行長馬克·卡尼昨天指出,英鎊匯率的波動性目前處於“新興市場水平”,並且“出於明顯原因與其他發達經濟體貨幣對脫鉤”。 此外,他警告說,“各種其他指標顯示,金融市場將以某種方式大幅波動,具體取決於”英國脫歐的結果。
卡尼還表示,收益率曲線倒掛並不是“對經濟前景投下信任票”。 美國和英國的收益率曲線都已經倒掛了一段時間。
NAB預計RBA將在0.5月份降息至XNUMX%,之後可能需要更多刺激措施
澳大利亞國民銀行 (NAB) 今天修正了澳大利亞央行 (RBA) 利率預期,除 0.50 月份的一次降息外,現在還考慮到 XNUMX 月份的進一步降息,將現金利率降至 XNUMX%。 NAB還表示,如果下週勞動力市場進一步疲軟,RBA可能最早在XNUMX月份降息。
國民銀行指出,“利率下降的預測反映了國內經濟下行風險增加以及世界經濟更大的不確定性。” 在國內,經濟增長繼續低於澳大利亞央行的預測,失業率可能會小幅上升。 自全球金融危機以來,私人需求首次下降。 商業調查還表明私人需求持續疲軟。 國際方面,全球貿易和製造業因中美貿易戰升級而下滑。 隨著企業推遲投資,商業信心下降。
國民銀行還敦促通過新的基礎設施投資、現金發放和/或提前減稅來實施額外的財政刺激。 它還警告稱,即使利率為 2020%,到 0.50 年中期也可能需要更多刺激措施,“除非政府介入”。
在數據方面
日本 BSI 大型製造業第二季度下降至-0.2,高於-2,高於預期的-10.4。 BSI 大型所有行業指數從 -7.1 升至 1.1,好於預期的 -3.7。 澳大利亞西太平洋銀行 1.0 月份消費者信心下降-1.7%。 美國今天將發布生產者價格指數 (PPI) 以及批發庫存。
澳元/美元每日展望
每日樞軸:(S1)0.6850; (P)0.6860; (R1)0.6871; 更多…
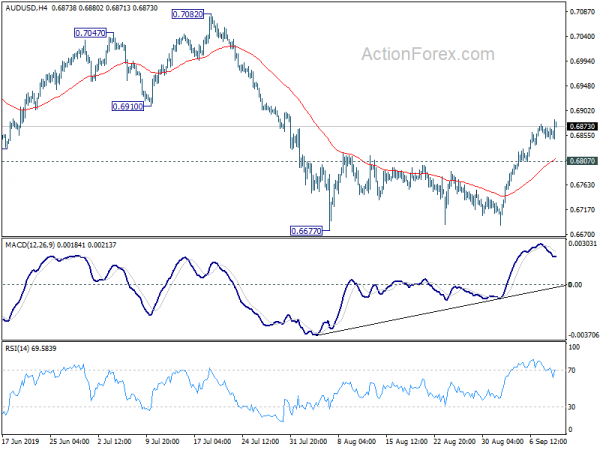
澳元/美元在短暫盤整後恢復反彈。 日內偏向重新上行,0.6910 支撐位轉為阻力位,甚至可能位於上方。 目前來看,這種反彈被視為回調,因此上行空間應限制在0.7082阻力位下方,以恢復下跌。 下行方面,若跌破0.6807次要支撐位,日內偏向將轉回下行,重新測試0.6677低點。
從更大的角度來看,0.8135(2018高點)的下跌被視為從1.1079(2011高點)恢復長期下跌趨勢。 下一個目標是0.6008(2008低)。 從好的方面來看,0.7082阻力位的突破需要成為中期觸底的第一個跡象。 否則,即使在強勁反彈的情況下,前景依然看跌。
經濟指標更新
| GMT | CCY | 活動 | 脊椎側彎處理的精實標準 | 預測 | 前一則 | 修訂 |
|---|---|---|---|---|---|---|
| 23:50 | 日圓 | BSI 大型製造 Q/Q 第二季度 | -0.2 | -7.1 | -10.4 | |
| 23:50 | 日圓 | BSI 大型全行業 Q/Q Q3 | 1.1 | -1.0 | -3.7 | |
| 0:30 | AUD | Westpac消費者信心指數 | -1.70% | |||
| 12:30 | USD | PPI 最終需求月/月 XNUMX 月 | ||||
| 12:30 | USD | PPI 最終需求 Y/Y XNUMX 月 | ||||
| 12:30 | USD | PPI核心M / M 8月 | -0.10% | |||
| 12:30 | USD | PPI核心Y / Y 8月 | ||||
| 14:00 | USD | 批發庫存 M/M Jul F | ||||
| 14:30 | USD | 原油庫存 | - 4.8M |




 Signal2forex.com - 最佳外匯機器人和信號


