
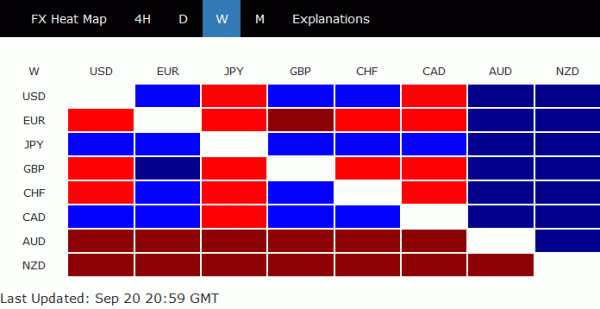
日圓和瑞士法郎上週收盤最強勁。 部分原因是各央行缺乏明確跡象顯示即將實施寬鬆政策。 中美貿易談判出現悲觀情緒,導致買盤增加。 聯準會鷹派降息後,美元收盤漲跌互現。 從理論上講,聯準會應該完成周期中期調整。 但未來的道路仍嚴重依賴貿易發展、全球經濟放緩和國內數據。
另一方面,紐西蘭元和澳元表現最弱。 特別是,澳洲的就業數據證實了澳洲央行可能在下個月再次降息的理由。 英鎊在回吐近期部分漲幅、降低無協議脫歐風險後成為第二弱的貨幣。
貿易樂觀情緒遭潑冷水,中國取消美國農場參觀
原本看來,上週在華盛頓舉行的中美副部長級貿易談判進展順利,兩國也宣布了部分關稅豁免。 中國團隊下週將訪問一些美國農場的消息引發了人們對達成「臨時」貿易協議的希望,這可能為一些採購鋪平道路。
然而,就在周五收盤前,美國總統唐納德·川普告訴報道,他正在尋求“完整協議”,而不是“部分協議”。 他補充說,他不需要在 2020 年總統大選之前與中國達成貿易協議。 幾個小時後,中國官員宣布縮短行程,並取消對蒙大拿州和內布拉斯加州農場的訪問。
此外,據報道,貿易戰現已轉變為兩個超級大國之間的政治和意識形態之爭,而不僅僅是關稅和失衡問題。 會議期間,中國代表團並未就智慧財產權保護、強制技術轉移、產業補貼等貿易壁壘等核心議題提出新的提案。 衝突可能需要更長的時間才能解決。
上週,美國股市很好地經受住了聯準會的鷹派降息,但隨著貿易樂觀情緒被潑冷水,出現了屈服的跡象。 道瓊斯指數的每日 MACD 顯示在 27398.68 歷史高點之前失去動力。 本週首先可能會出現更多橫盤交易。 只要守住26717.05支撐位,就可能出現另一次上漲。 但上行空間可能會受到61.8至21712.53的26695.96%預測24680.57至27760.32的限制。 突破 26717.05 將暗示將受到 27398.68 的拒絕,並將近期前景轉為看跌。
上週鷹派降息後,市場預計聯準會進一步寬鬆的可能性為 62.9%
上週央行有很多活動。 日本央行和瑞士央行並未表現出壓倒性的鴿派態度,令市場有些失望。 因此,日圓和瑞士法郎在周末都受到支持。 英國央行的一貫立場也沒有引發什麼反應,人們的注意力仍集中在英國脫歐的進展上。 FOMC 的降息和經濟預測是最有趣的事件。
聯邦基金利率下調-25個基點至1.75-2.00%被視為「鷹派」降息。 最重要的是,新的經濟預測和點陣圖都顯示聯準會已經完成了「週期中期調整」。 1.9年和2019年聯邦基金利率的中位數預測為2020%,然後在2.1年升至2021%。在點陣圖中,7位成員預計今年將再次下調至1.50-1.75%。 10 名成員的利率在 1.75% 至 2.25% 之間。 然而,即將做出的決定仍將在很大程度上取決於事態發展。 因此,沒有人能夠統治鷹派的任何鴿派轉變。
截至目前,聯邦基金期貨定價為年底前至少再降息 -62.9 個基點的可能性為 25%。
澳洲聯邦儲備銀行降息預期確認,澳幣承壓
澳洲聯邦儲備銀行2月會議紀要維持明確的寬鬆傾向。 最重要的是,央行重申經濟「可以維持較低的失業率和就業不足」。 第二季成長率預計在 0.5% 左右。 隨後,澳洲數據顯示,0.1 月失業率上升 5.3%,至 XNUMX%。 這一事態發展證實了今年可能再次降息的可能性,可能是在十月。
澳元/日圓是上週漲幅最大的貨幣之一,因澳元因澳洲央行的預期而遭到拋售。 大幅下跌表示自 69.95 的修正反彈已完成至 74.49。 進一步下跌應先回測69.95。 接下來,突破將恢復更大的下跌趨勢,從 61.8 至 80.71 至 69.95% 預測 74.49 至 67.84。
英鎊/日圓上周小幅上漲至135.74,但未能維持在38.2至148.87的126.54%回檔位135.07上方,並回落。 本週首先初步偏見保持中性。 上檔方面,持續突破135.07將使反彈從126.54延伸至接下來的61.8%回檔位140.33。 然而,突破132.17支撐位將意味著135.07的阻力,並將偏向轉回下行,重新測試126.54低點。
從更大的角度來看,122.75(2016年低點)的盤整格局可能仍在進行中。 從 126.54 的強勁反彈表明這可能是該模式的第三腿。 進一步上漲可能會到達148.87/156.59阻力區,然後完成。 但下檔方面,持續突破 122.75 低點將延續 116.83(2011 年低點)。
從長遠來看,目前我們將 122.75(2016 年低點)的價格走勢視為修正模式。 因此,在該形態完成之前,122.75可能會出現強勁支撐,帶來反彈。 然而,持續突破將增加從251.09(2007年高點)恢復長期下跌趨勢的機會。




 Signal2forex.com - 最佳外匯機器人和信號


